

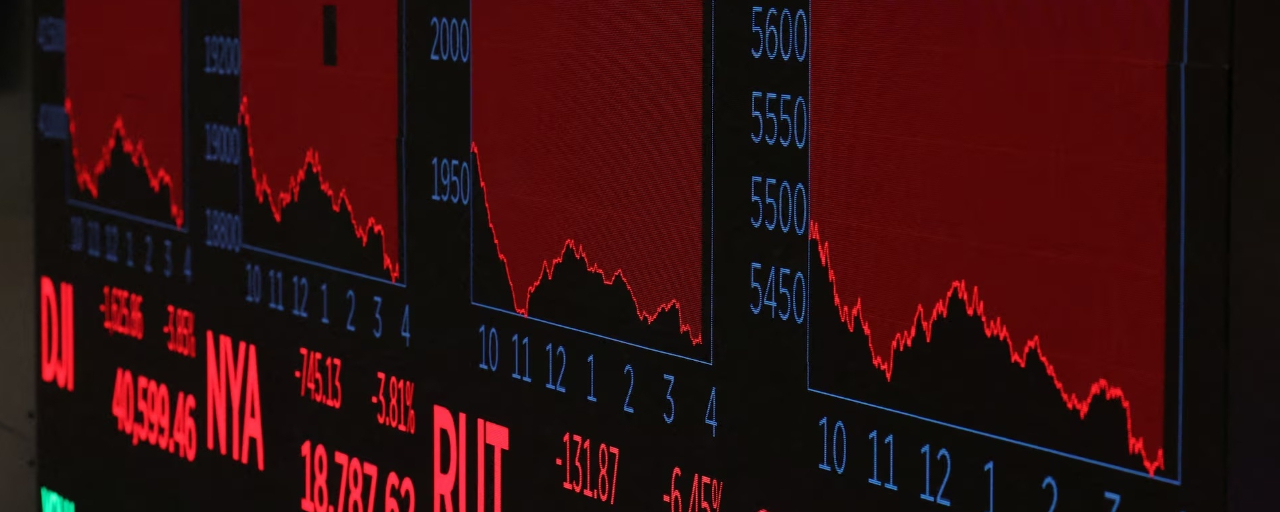

Os fabricantes de chips voltaram a sofrer uma onda de vendas na quarta-feira e arrastaram consigo o mercado em geral. As ações já estavam a pender para o lado negativo, perante as apostas de que a Reserva Federal voltaria a subir as taxas de juro para combater a inflação, e o relatório de setembro sobre os preços no consumidor veio reforçar essa perspetiva.
Os preços subiram 0,6% face a agosto, em linha com as previsões. No entanto, ao longo do último ano, a subida foi de 3,7%, um décimo de ponto acima dos 3,6% esperados pelos economistas inquiridos pela Dow Jones. A inflação subjacente, que exclui os alimentos e a energia, foi de 0,3% no mês e de 2,6% no ano, enquanto os analistas previam 0,2% e 2,5%, respetivamente. Foram desvios pequenos, mas bastaram.
Uma sequência tranquila chega ao fim
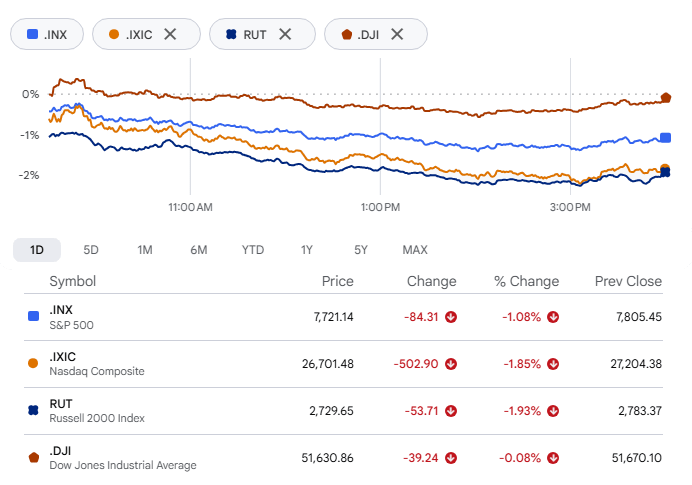
O S&P 500 caiu 1,11%, para 7.718,94, encerrando sua mais longa sequência sem uma queda de 1% em mais de seis anos. O Nasdaq 100 recuou cerca de 2%, e o índice de small caps Russell 2000 devolveu 1,9%, fechando em 2.729,65. O Dow Jones Industrial Average mal se mexeu. Caiu 0,09%, para 51.621,48, ajudado pelos ganhos da UnitedHealth e da Amgen.
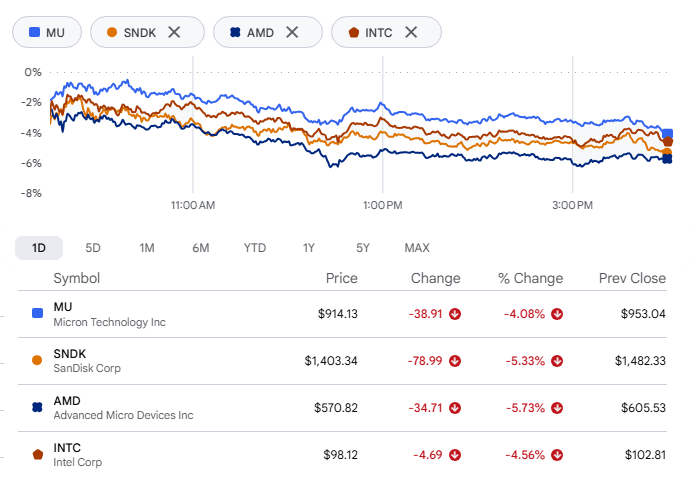
Os juros não foram a única coisa afastando os compradores. Os investidores também ficaram apreensivos com o volume de dívidas que empresas de tecnologia fora do chamado “Magnificent Seven” estão acumulando para financiar o boom da inteligência artificial. As fabricantes de chips, já abaladas, sofreram mais perdas. A Micron Technology havia caído mais de 3% no dia anterior e recuou mais 4% na quarta-feira. Sandisk e Advanced Micro Devices tiveram desempenho ainda pior, com quedas superiores a 5% cada. A Intel perdeu 4%.
Títulos da CoreWeave soam o alarme
Nenhuma ação refletiu a ansiedade com a dívida tanto quanto a da CoreWeave. Seus papéis chegaram a afundar 17% durante o pregão, antes de fechar com queda de cerca de 15,5%, e seus títulos com vencimento em 2032 foram negociados por menos de 80 centavos por dólar.
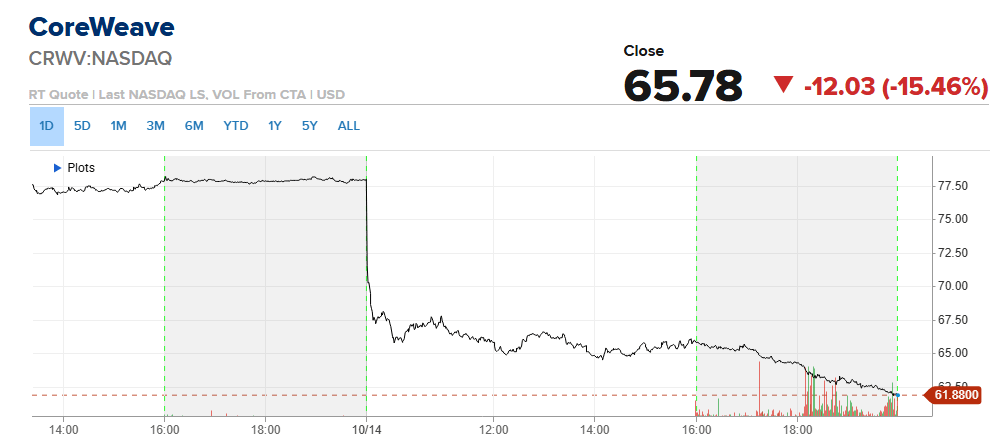
Para a maioria das pessoas, a matemática dos títulos funciona ao contrário. Quando o preço cai, o rendimento sobe; portanto, um rendimento perto de 15% indica que os credores agora exigem uma remuneração elevada para emprestar dinheiro à CoreWeave. A queda já havia chamado a atenção de Elon Musk, que respondeu em sua própria rede social com uma única palavra: “eita”.
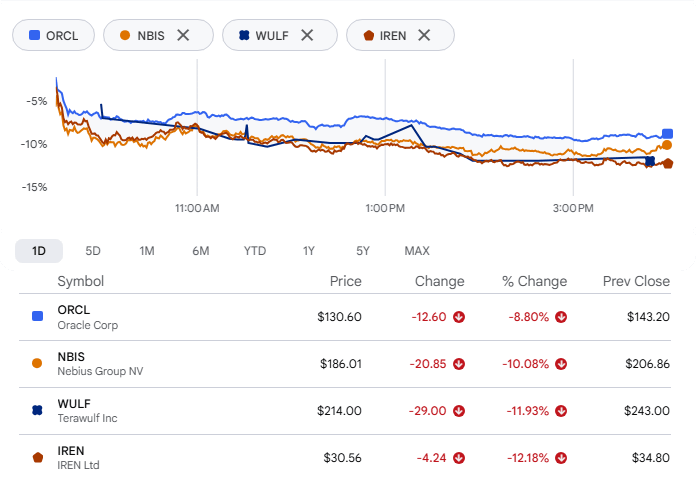
O CEO Michael Intrator contestou essa leitura em um e-mail interno. Ele escreveu que o mercado estava agindo de forma “irracional” porque não entende como a empresa ganha dinheiro. Também apontou para os concorrentes, dizendo que os IPOs instáveis e adiados e os acordos de dívida tentados por vários deles estão influenciando a narrativa dos investidores sobre a CoreWeave. A CoreWeave não estava sozinha na queda. A Oracle devolveu cerca de 9%. Nebius, TeraWulf e IREN caíram mais de 10%.
Barclays tira o brilho da Dell e da HPE
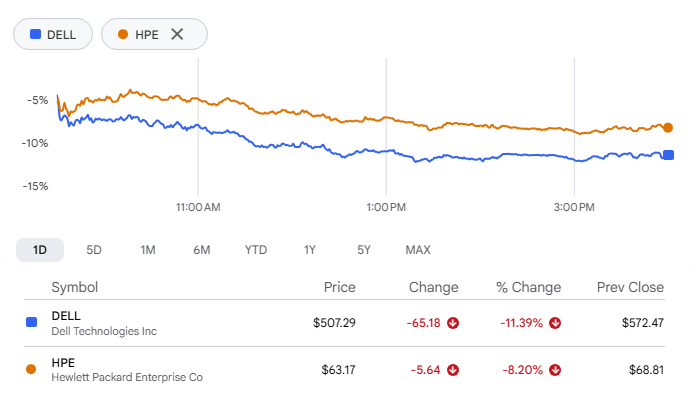
As empresas de hardware também sofreram pressão. O Barclays rebaixou a recomendação para Dell Technologies e Hewlett Packard Enterprise, de “acima da média” para “em linha com a média”, e a Dell despencou mais de 11%, enquanto a HPE perdeu cerca de 8%. Ambas estavam entre as grandes vencedoras do ano: antes do rebaixamento, a Dell acumulava alta superior a 350% em 2026, e a HPE, de 185%. Os analistas do banco duvidam que essa trajetória possa durar muito mais, argumentando que a recente força da receita reflete mais o encarecimento da memória do que uma demanda real por IA.
Petroleiras batem recordes
O petróleo bruto, pelo menos, continuou subindo. O petróleo dos EUA acumula alta de 4% nesta semana e é negociado acima de US$ 95 por barril, impulsionado pelos combates entre a Arábia Saudita e militantes houthis apoiados pelo Irã, além da intensificação dos ataques iranianos a petroleiros e outros navios comerciais que atravessam o Estreito de Ormuz.
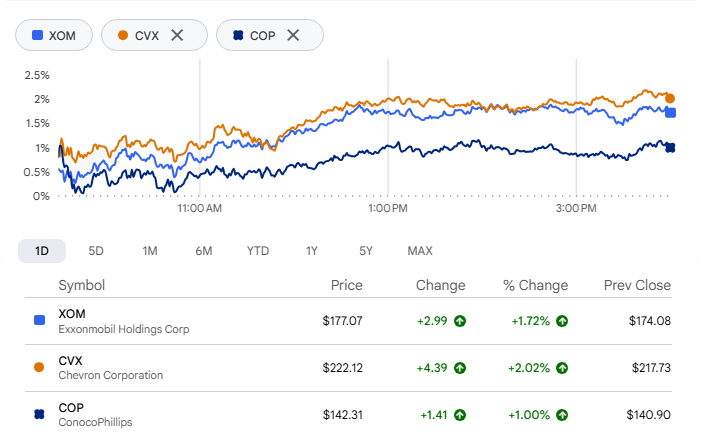
Isso levou as maiores produtoras dos EUA a máximas intradiárias históricas. A Exxon Mobil superou US$ 177, a Chevron chegou a US$ 222,20 e a ConocoPhillips alcançou US$ 142,50, embora todas tenham recuado um pouco desde então.
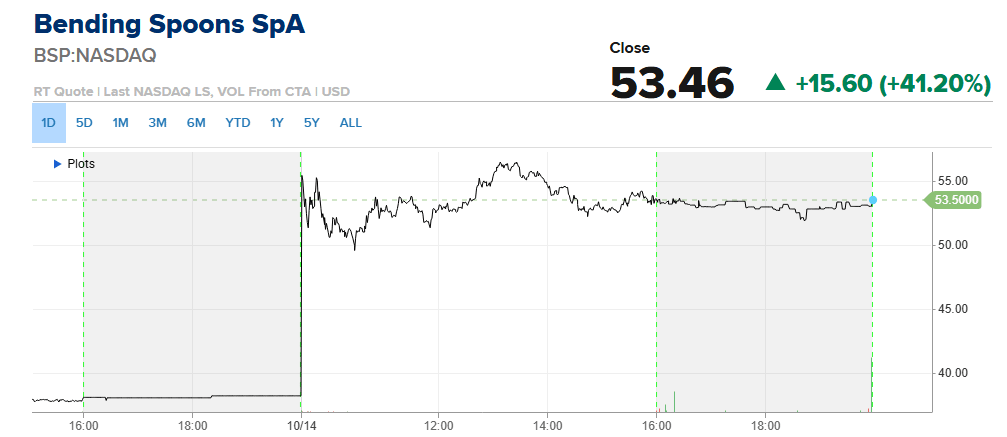
A Berkshire assina outro cheque. A Bending Spoons, empresa italiana conhecida por adquirir companhias em série, disparou mais de 40% depois que documentos mostraram que a Berkshire Hathaway investiu mais US$ 330 milhões. A Berkshire recebe 10 milhões de novas ações a US$ 33 cada, elevando sua participação na empresa para 4%. O investimento se soma aos US$ 600 milhões aplicados pela Berkshire em julho, quando a Bending Spoons abriu capital na Nasdaq.
Análise setorial:
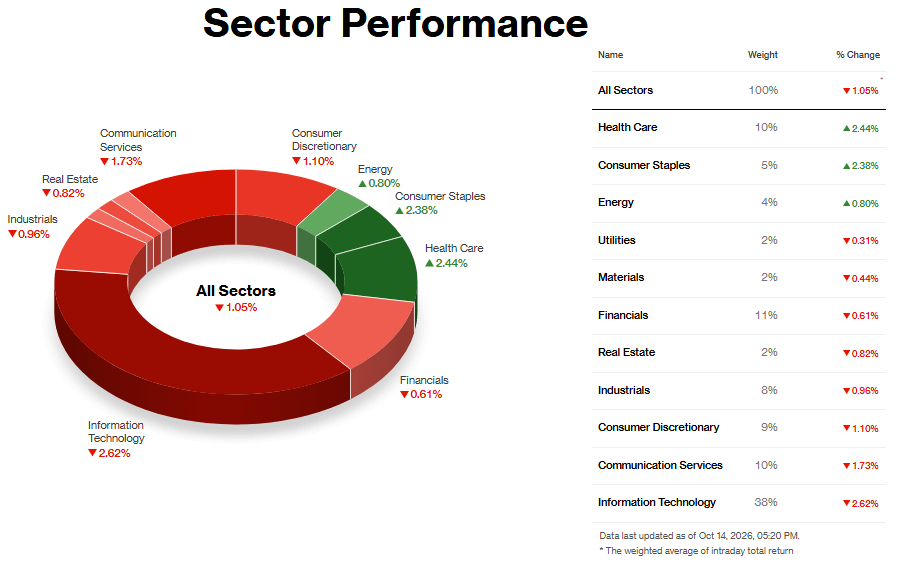
Apenas três setores fecharam em alta na quarta-feira, e todos são refúgios para investidores quando os juros são o problema. Saúde (+2,44%), Bens de Consumo Básico (+2,38%) e Energia (+0,80%) lideraram um mercado que recuou depois que o IPC de setembro subiu 3,7% em relação ao ano anterior, acima da previsão de 3,6%; a inflação subjacente também veio mais alta do que o esperado. Os rendimentos acompanharam a alta, com o título do Tesouro americano de 10 anos superando 5,27%. Autoridades do Fed aumentaram a pressão: John Williams, de Nova York, disse que mais uma alta dos juros neste ano parece apropriada.
Saúde foi a expressão mais clara da busca por ativos defensivos. AstraZeneca, Merck, Bristol-Myers, AbbVie, Lilly e Pfizer subiam cerca de 4% cada ao meio-dia, impulsionadas por notícias específicas das empresas, como a nova colaboração da Lilly em um estudo clínico e a recomendação elevada da Amgen pelo UBS. Não encontrei nenhum fator específico que explicasse a alta dos Bens de Consumo Básico, então o movimento parece refletir a busca por poder de fixação de preços e lucros estáveis, enquanto as ações de crescimento caíam.
Energia tinha um catalisador mais concreto. Forças houthis atacaram um edifício administrativo da Saudi Aramco em Dhahran, e o Brent se manteve acima de US$ 106. Isso faz de Energia uma aposta ligada à guerra com o Irã, que só deve durar enquanto persistir o risco para o abastecimento. A rotação para ativos defensivos já vinha ganhando força há dias.
Setores com pior desempenho
Tecnologia da Informação caiu 2,62% e, com peso de 38% no índice, explica por si só a maior parte da queda do S&P 500. A pressão veio dos semicondutores. O mercado de Seul havia despencado quase 11% no dia anterior, com a venda de ações das gigantes de chips, diante dos temores de que a CXMT, da China, pudesse reduzir a participação de mercado e a lucratividade da Samsung, da SK Hynix e da Micron. Em Nova York, a Nvidia recuou cerca de 3%, enquanto Micron e AMD caíram mais de 4% e 5%, respectivamente. As preocupações com as avaliações também pesaram: o Barclays rebaixou Dell, HPE e NetApp, e a Dell perdeu 8,28%. Além disso, os rendimentos mais altos prejudicaram as ações de crescimento de longa duração. A fraqueza é generalizada no setor.
Serviços de Comunicação (-1,73%) não teve um único fator dominante por trás da queda. A Netflix anunciou demissões que atingirão cerca de 6% de sua força de trabalho, e suas ações devolveram os ganhos iniciais, enquanto a queda da Skydance foi um ajuste técnico, com o início da negociação separada de seus bônus de subscrição. O restante parece ser um reflexo da onda de vendas de ações de crescimento.
Consumo Discricionário (-1,10%) também não teve um catalisador específico de alguma empresa que eu pudesse confirmar. A inflação impulsionada pelo preço da gasolina e os custos mais altos de empréstimos pesam sobre o setor, embora os resultados dos bancos indiquem que os consumidores continuam resistindo.
O próximo teste vem rápido
Os preços ao produtor serão divulgados na quinta-feira, e o Fed se reúne nos dias 27 e 28 de outubro, com outra alta ainda em consideração. As empresas que contraíram grandes dívidas para construir capacidade de IA agora acompanham diariamente a variação do custo dessa dívida. Ninguém ainda sabe quanto os investidores vão cobrar delas para continuar emprestando.