

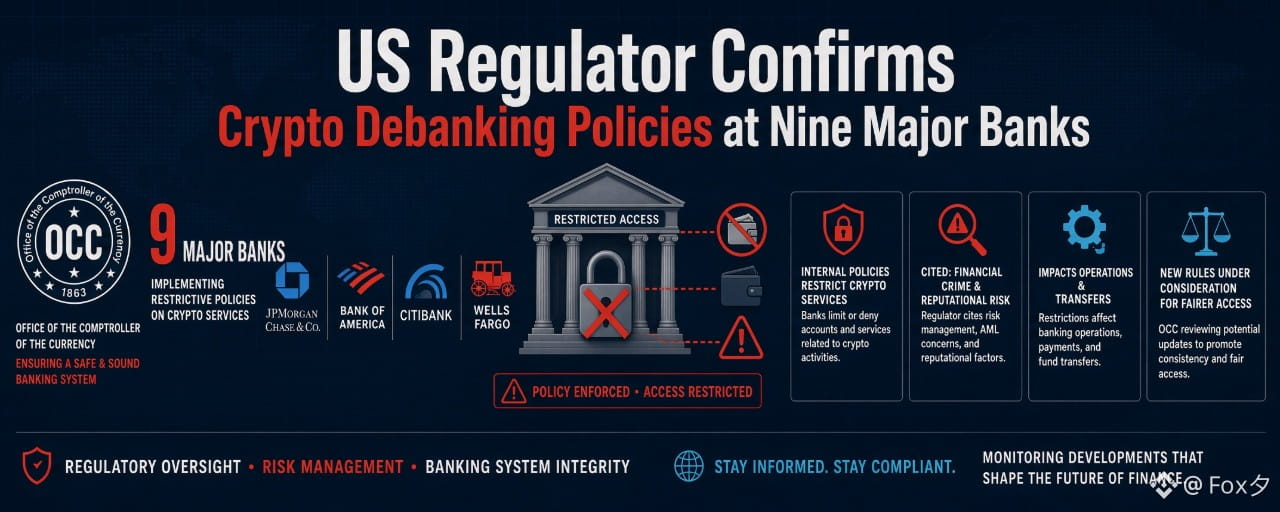

O Gabinete do Controlador da Moeda dos EUA (OCC) confirmou que nove dos principais bancos americanos mantêm políticas internas que restringem os serviços bancários a determinadas empresas de criptomoedas. A sua análise concluiu que bancos como o JPMorgan, o Bank of America, o Citibank e o Wells Fargo limitaram os serviços a emissores, plataformas de negociação e administradores de ativos digitais, invocando frequentemente preocupações com crimes financeiros e riscos reputacionais definidos de forma abrangente. $DOGE
As conclusões reforçam queixas antigas do setor das criptomoedas sobre a «exclusão bancária», uma prática em que as empresas têm dificuldade em obter ou manter acesso a serviços bancários essenciais. Essas restrições podem complicar as operações quotidianas, incluindo a gestão de fundos, o pagamento de funcionários e a transferência de dinheiro entre moedas tradicionais e criptomoedas. O relatório também sugere que políticas semelhantes afetam outros setores politicamente sensíveis, indicando que o problema pode ir além das criptomoedas. $ETH
No entanto, o OCC não divulgou dados detalhados sobre quantas empresas de criptoativos foram afetadas, não identificou casos específicos de encerramento de contas nem avaliou plenamente a dimensão geral do problema. Por conseguinte, embora as políticas bancárias restritivas tenham sido oficialmente documentadas, o seu impacto real no setor dos ativos digitais continua incerto.
O regulador está a ponderar novas regras destinadas a garantir um acesso mais justo aos serviços financeiros e, potencialmente, a limitar a dependência dos bancos de avaliações subjetivas do risco reputacional. A evolução futura das orientações regulatórias e das iniciativas do Congresso poderá determinar se os bancos adotam políticas mais claras para os clientes, baseadas no risco, ou se continuam a restringir a sua exposição ao setor dos criptoativos. $BTC
De modo geral, as conclusões do OCC representam um reconhecimento importante de que o acesso a serviços bancários continua a ser um desafio para as empresas de criptoativos nos Estados Unidos. A questão fundamental é saber se as próximas alterações regulatórias proporcionarão um acesso mais transparente e consistente aos serviços bancários, sem comprometer as medidas legítimas de prevenção de crimes financeiros.