

Essa onda de quedas logo após a abertura é algo que há muito tempo não se via no mercado acionário americano: uma queda generalizada tão direta. Ao analisar a ordem das perdas nos diferentes setores, fica evidente um padrão de estratificação muito claro — não se trata de uma saída aleatória de capital.
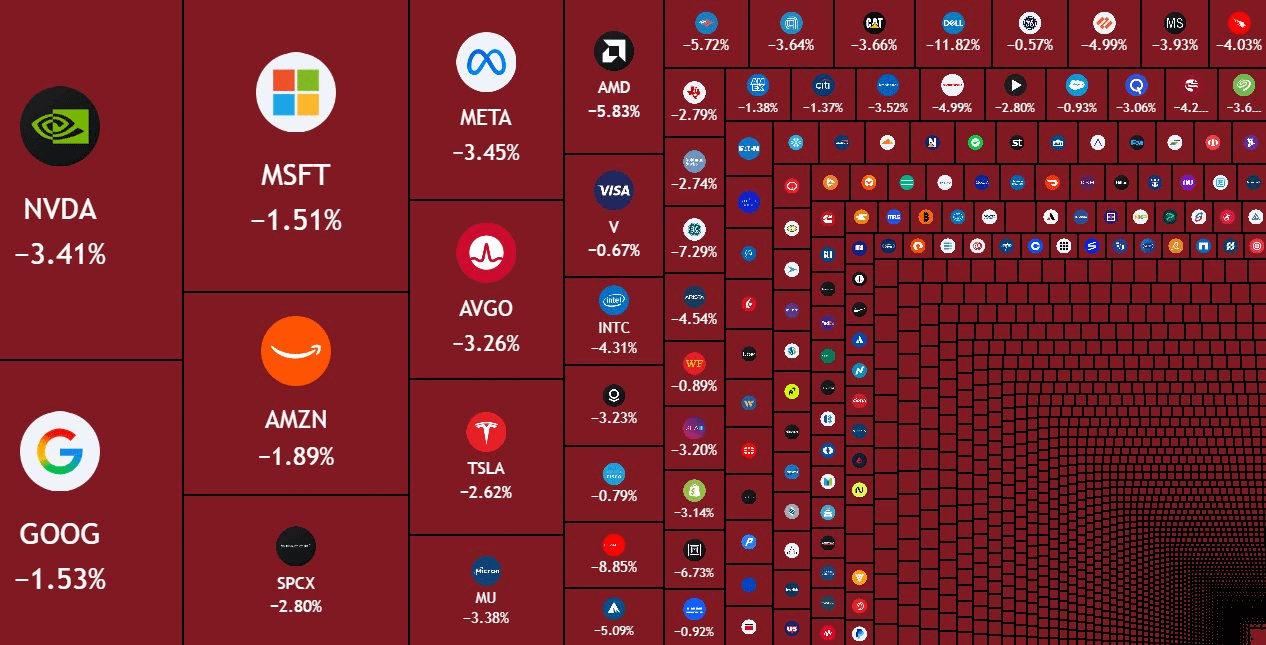
Queda acentuada na cadeia de valor da IA: quem caiu mais?
Ao ordenar os setores desta rodada de queda, do maior para o menor recuo, as prioridades ficam evidentes.
No topo da lista está o segmento de aluguel de capacidade computacional: a CoreWeave caiu cerca de 16%, e a Nebius, cerca de 10% — as duas ações com os maiores recuos do mercado. Logo atrás vêm os integradores de hardware para IA: a Dell caiu cerca de 11%, a HPE, cerca de 8%, e a Oracle, cerca de 9%.
O terceiro grupo é o das comunicações óticas: a Lumentum caiu 9,2% e a Corning, 5%. O setor do armazenamento ficou em quarto lugar, com a SK Hynix a recuar cerca de 6% e a Micron cerca de 4%. Os semicondutores ficaram em quinto: o índice Philadelphia Semiconductor caiu cerca de 4% no conjunto, a Nvidia recuou cerca de 3% e a TSMC, cerca de 3,4%.
Os gigantes da computação em nuvem são a parte mais resiliente de toda a cadeia de valor da IA: a Microsoft caiu 1,8%, a Google 1,7% e a Amazon também 1,7%. A Apple, que praticamente não participa na narrativa da IA, acabou, pelo contrário, por subir 0,5%.
Desde o aluguer de capacidade computacional aos integradores, passando pelas comunicações óticas, pelo armazenamento e pelos semicondutores, até aos gigantes da computação em nuvem, quanto maior a dependência de financiamento externo e de uma narrativa de forte crescimento da IA para sustentar as avaliações, mais acentuada foi a queda nesta ronda. As empresas com abundantes recursos próprios e negócios sustentados por fluxos de caixa estáveis sofreram correções menores e, em alguns casos, até fecharam em alta contra a tendência.
Sinal decisivo após o fecho: a tese de rentabilidade da IA foi posta em causa
Precisamente após o fecho, quando o sentimento do mercado estava no seu ponto mais baixo, a Anthropic divulgou os principais dados operacionais do terceiro trimestre. As receitas trimestrais atingiram 16,8 mil milhões de dólares, um aumento de 46% face ao segundo trimestre e 20 vezes superiores às do mesmo período do ano passado. O valor ficou dentro do intervalo de 16 a 18,5 mil milhões de dólares que o mercado esperava, sem ficar muito aquém das previsões.
Mais importante do que as receitas é o facto de tanto o lucro operacional ajustado como o fluxo de caixa terem passado a positivo, contrariando diretamente a visão pessimista que circulava no mercado de que «os grandes modelos de IA só podem continuar a consumir dinheiro indefinidamente» e dando um forte impulso às expectativas de rentabilidade de todo o setor da IA. O mercado está agora a assimilar gradualmente estes dados, e a lógica de avaliação das empresas de IA poderá passar de «acompanhar o crescimento das receitas» para «avaliar a capacidade de concretizar lucros».
Inflação dos EUA acima das expectativas volta a agitar o ritmo das subidas das taxas
Quase em simultâneo com a forte queda das ações norte-americanas, foram divulgados os dados do IPC dos EUA de setembro, muito acima das expectativas do mercado. O IPC, com ajustamento sazonal, subiu 0,6% em termos mensais e 3,7% em termos homólogos; o IPC subjacente aumentou 0,3% em termos mensais e 2,6% em termos homólogos. Ambos os indicadores recuperaram face ao mês anterior e superaram as expectativas consensuais do mercado.
As fontes desta nova subida da inflação são variadas: energia, bens subjacentes e rendas contribuíram em simultâneo. O preço internacional do petróleo manteve-se acima dos 100 dólares por barril, levando o índice da energia a subir 5,2% em termos mensais, com ajustamento sazonal, em setembro. A gasolina encareceu 9,1%, contribuindo para mais de metade da subida total do IPC, enquanto os preços dos combustíveis dispararam 15,3% em termos mensais. Com as tensões geopolíticas no Médio Oriente ainda por resolver, será difícil aliviar rapidamente as pressões inflacionistas da energia no curto prazo.
A inflação dos bens subjacentes, excluindo energia e alimentos, voltou a acelerar. Por um lado, o início do ano letivo impulsionou os preços dos brinquedos e do vestuário, enquanto a procura por automóveis usados aumentou num contexto de preços elevados do petróleo, fazendo subir os preços. Por outro lado, as pressões sobre os preços decorrentes do boom na construção de centros de dados persistem: os preços do software e dos acessórios informáticos subiram 28,4% em termos homólogos, e os dos computadores, periféricos e assistentes domésticos inteligentes aumentaram 9,7%. As variações homólogas de ambos os indicadores atingiram máximos históricos, e a procura de hardware relacionada com a IA continua a sustentar a inflação.
A persistência da inflação das rendas também está a aumentar. Em setembro, o índice da habitação subiu 0,4% em termos mensais, incluindo uma subida de 0,3% das rendas equivalentes dos proprietários e de 0,2% das rendas das residências principais. Como as rendas têm um peso elevado no cabaz do IPC, estão a atrasar diretamente a convergência da inflação subjacente para a meta de 2%. No entanto, as taxas das hipotecas nos EUA têm subido continuamente nos últimos tempos, e o mercado imobiliário em geral está fraco, pelo que é relativamente reduzida a probabilidade de as rendas continuarem a subir acentuadamente.
A inflação dos serviços subjacentes, excluindo as rendas, manteve-se relativamente moderada. Em setembro, os preços desta categoria subiram 0,4% em termos mensais, abaixo dos 0,5% do mês anterior. Os preços dos serviços de telefonia móvel, que tinham registado uma forte subida, mantiveram-se estáveis este mês, o que indica que esse aumento foi pontual e não deverá continuar a impulsionar a inflação. Os preços dos serviços de transporte subiram 0,6% em termos mensais, e os das passagens aéreas aumentaram 1,2%, refletindo diretamente a transmissão da subida do preço do petróleo ao setor dos transportes.
Após a divulgação dos dados do IPC, o dólar valorizou-se rapidamente, enquanto as ações norte-americanas e o ouro registaram quedas acentuadas. O mercado esperava, de forma generalizada, que a Fed abrandasse significativamente o ritmo dos aumentos das taxas de juro. Estes dados de inflação, acima das expectativas, levaram os investidores a reavaliar diretamente a possibilidade de uma subida das taxas em outubro.
Considerando os dados económicos atuais e as declarações dos responsáveis da Fed, embora a recuperação da inflação reforce a necessidade de continuar a subir as taxas de juro, a recente subida das yields das obrigações do Tesouro dos EUA de longo prazo e a valorização do dólar já provocaram algum aperto das condições financeiras. Setores sensíveis às taxas de juro, como o imobiliário, já foram claramente afetados, e o mercado já está, na prática, a suportar parte dos efeitos do aperto monetário. Tendo em conta as declarações públicas de vários membros do Conselho da Fed, é muito provável que a Fed mantenha as taxas inalteradas em outubro, adiando uma nova subida, mais provavelmente, para dezembro. Mas um abrandamento do ritmo das subidas não significa, de modo algum, uma mudança para uma política monetária expansionista. A Fed manterá uma orientação relativamente restritiva ao longo do próximo ano, e é pouco provável que os cortes nas taxas esperados pelo mercado se concretizem no curto prazo. As taxas de juro elevadas serão a norma do mercado durante bastante tempo.
O mais recente relatório de análise da CITIC Securities também assinala que o IPC dos EUA de setembro superou as expectativas e que a inflação está a abrandar muito mais lentamente do que o objetivo da política monetária. A instituição mantém igualmente a previsão de que a Fed não subirá as taxas em outubro e voltará a aumentá-las em 25 pontos base em dezembro. Com o preço do petróleo a manter-se elevado, a persistência da inflação deverá continuar, a liquidez do dólar deverá permanecer relativamente restrita e o potencial de descida das yields das obrigações do Tesouro dos EUA é muito limitado. Os fundamentos da valorização do ouro continuam frágeis.
Várias tendências de nicho avançam em simultâneo, trazendo mudanças à regulação do setor das criptomoedas
Para além das ações norte-americanas e dos dados macroeconómicos, várias notícias importantes do setor dos criptoativos divulgadas esta semana também estão a alterar discretamente a lógica de longo prazo do setor.
O quadro regulatório MiCA da UE alcançou um marco importante: a Autoridade Bancária Europeia (EBA) classificou o USDC, emitido pela Circle, como o primeiro token de moeda eletrónica importante ao abrigo das regras MiCA. Atualmente, 45 tokens de moeda eletrónica já foram registados na UE. A partir de 12 de novembro de 2026, as responsabilidades de supervisão prudencial das reservas e da liquidez do USDC serão transferidas oficialmente das autoridades reguladoras francesas para a EBA. A EBA já assinou também um memorando de cooperação com o Departamento de Serviços Financeiros do Estado de Nova Iorque, o que deverá melhorar significativamente a coordenação da supervisão transfronteiriça das stablecoins.
A Casa Branca está a explorar uma nova abordagem para obter bitcoin através dos canais de entrada de fundos federais existentes, com o objetivo de aumentar a reserva estratégica de bitcoin dos EUA. A compra direta de bitcoin no mercado aberto exige autorização do Congresso. O plano atual está a ser desenvolvido ao abrigo da ordem executiva anterior de Trump, sem exigir despesas adicionais dos contribuintes, e procura receber ou converter parte dos fundos federais em bitcoin.
O Gabinete do Controlador da Moeda dos EUA (OCC) publicou também um importante relatório de investigação sobre a exclusão de clientes do sistema bancário. Após investigar nove grandes bancos, confirmou que alguns tinham anteriormente restringido o acesso a serviços financeiros de setores como os ativos digitais, o petróleo e o gás e o tabaco, com base em fatores não comerciais. As restrições impostas a emissores de ativos digitais e plataformas de negociação eram, na maioria dos casos, justificadas publicamente pelo risco de crimes financeiros. O relatório foi elaborado ao abrigo de uma ordem executiva de Trump de 2025. Ainda não foram divulgados casos específicos de restrições a atividades relacionadas com ativos digitais. As autoridades reguladoras irão avaliar e ajustar o quadro pertinente, eliminando gradualmente os obstáculos ao acesso do setor das criptomoedas aos serviços bancários.
Para terminar, um pequeno detalhe do lado do consumo: segundo o feedback de distribuidores, grossistas e retalhistas de Henan, Shandong, Guangdong, Anhui e outras regiões, os stocks nos canais de bebidas alcoólicas continuam, em geral, a ser reduzidos. Alguns comerciantes entrevistados registaram uma queda homóloga de 10% a 20% nos stocks. Os produtos mais vendidos das principais marcas de bebidas de topo têm uma rotação claramente mais rápida, e muitos pontos de venda já controlam os stocks num intervalo saudável de 1 a 2 meses.
Todos os artigos desta conta destinam-se a transmitir informações do setor e não constituem aconselhamento de investimento.$BTC $BNB