

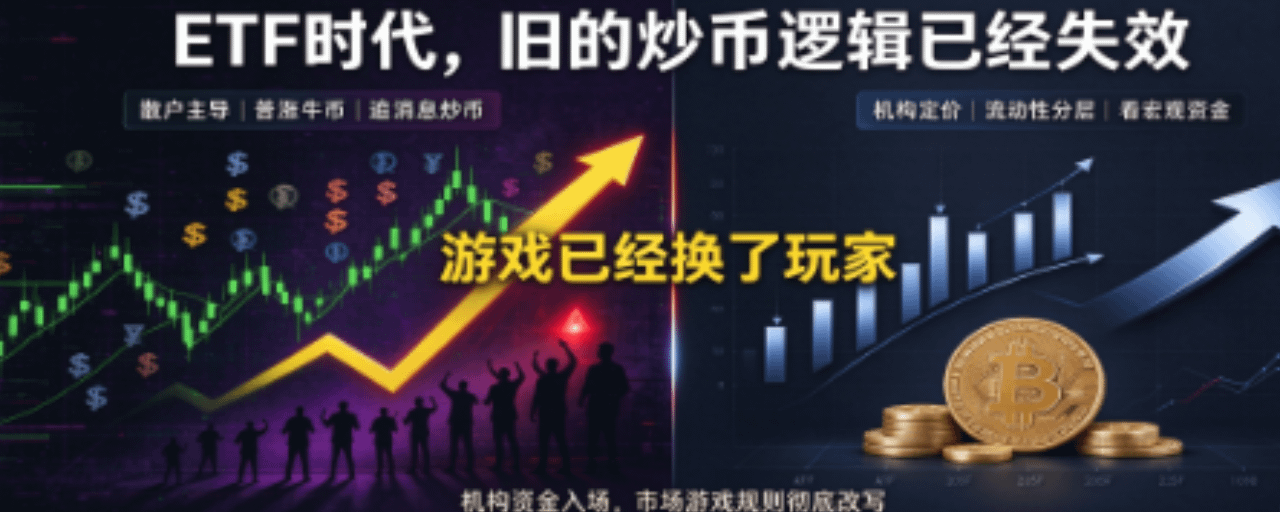
Não sei se você também tem essa sensação: hoje, ao acompanhar o mercado cripto, parece que as estratégias de antigamente simplesmente deixaram de funcionar. Há alguns anos, negociar criptomoedas seguia uma lógica bem simples. Quando o mercado disparava com aumento de volume, o BTC sugava a liquidez, o ETH subia em seguida, os ativos de maior valor ou ligados a temas em alta vinham logo depois e, por fim, as altcoins entravam em festa. Essa dinâmica já não funciona. Bastava escolher uma moeda popular e mantê-la por um tempo para, muito provavelmente, aproveitar a valorização. Quando o mercado caía, o dinheiro saía em massa: bitcoin e moedas menores despencavam juntas. As altas e baixas eram generalizadas e fáceis de perceber.
Mas, desde que entramos na era dos ETFs, muitos traders experientes têm lamentado: as velhas estratégias já não funcionam. O mercado parece lateralizado, o bitcoin oscila pouco, mas as altcoins sofrem quedas brutais. Às vezes, o BTC sobe um pouco e a maioria das moedas menores não se mexe. Muita gente entra no mercado com as estratégias de negociação de alguns anos atrás e fica comprando e vendendo sem parar. No fim, o índice sobe, mas a carteira não dá lucro — ou até perde bastante, mesmo quando o mercado como um todo mal caiu.
Hoje, vamos parar um pouco e pensar com calma: afinal, que mudanças os ETFs à vista trouxeram para o mercado cripto? E por que as estratégias de investimento em criptomoedas que funcionavam antes já não dão certo?
Primeiro, entenda um ponto fundamental: o poder de determinar os preços do mercado está sendo transferido gradualmente dos pequenos investidores e mineradores para as instituições tradicionais.
Antes do surgimento dos ETFs, o capital do mercado cripto era composto principalmente por pequenos investidores do mundo todo, mineradores e algumas pequenas empresas de investimento privado. O volume de capital era limitado e o mercado, pequeno. Naquela época, os principais fatores que influenciavam os preços eram o entusiasmo das comunidades, as recomendações de grandes influenciadores, a pressão de venda dos mineradores e as narrativas on-chain. Uma publicação popular ou o lançamento de um projeto novo podia impulsionar uma alta. O capital entrava e saía rapidamente: chegava com força e ia embora depressa. Por isso, era fácil ver altas generalizadas, com quase todas as moedas subindo em algum momento.
Mas, depois que os ETFs de Bitcoin à vista foram lançados, as regras do jogo mudaram completamente. O que significa capital institucional? Gestoras tradicionais como BlackRock e Fidelity, além da MicroStrategy, administram recursos na casa dos trilhões de dólares. Elas não entram no mercado para “apostar e dobrar o dinheiro em pouco tempo”. Em vez disso, tratam o Bitcoin como uma parte importante da alocação em diferentes classes de ativos, avaliando-o junto com ações, títulos e ouro.
Quando as instituições fazem uma ordem, não se baseiam no que algum influenciador recomenda nem nas histórias de moedas que vão multiplicar por cem espalhadas em grupos. Primeiro, avaliam o cenário macroeconômico: as taxas de juros do Fed, os rendimentos dos títulos do Tesouro dos EUA e a liquidez do dólar. Em segundo lugar, observam as entradas e saídas de capital, ou seja, os dados diários de criação e resgate de cotas dos ETFs. Em terceiro, analisam a distribuição das posições on-chain, isto é, as faixas de custo dos detentores de curto e longo prazo que discutimos no artigo anterior.
Os ciclos de negociação dessas instituições são medidos em trimestres e anos, não em dias ou semanas, como é comum entre pequenos investidores. Se o mercado despencar no curto prazo, as instituições não necessariamente entrarão em pânico e venderão suas posições. Desde que os fundamentos continuem intactos, elas podem até aproveitar as baixas para aumentar suas posições gradualmente. É por isso que, naquela semana, apesar de as liquidações terem somado mais de um bilhão de dólares e de as notícias negativas terem se acumulado, o Bitcoin caiu apenas 2,1%.
Muita gente se pergunta: se as instituições estão entrando, isso não torna mais provável a chegada de um mercado de alta? Esse é um grande equívoco. A entrada das instituições não significa uma alta generalizada; ela apenas cria diferentes níveis de liquidez.
Em termos simples, a liquidez se distribui por níveis: o capital se concentra primeiro em ativos como o Bitcoin, que têm a melhor liquidez e maior aceitação regulatória. A maior parte do dinheiro institucional é alocada em BTC, uma pequena parte em ETH, e quase nada em toda a variedade de altcoins. Por isso, o mercado daqui para frente tende a funcionar assim: o mercado como um todo se mantém estável e as principais moedas contam com capital para sustentar seus preços; já a grande maioria das altcoins continua dependendo inteiramente das disputas entre pequenos investidores. Quando o sentimento do mercado enfraquece e esses investidores saem, as altcoins ficam sem o apoio do capital institucional, a liquidez seca de repente e os preços podem despencar sem encontrar um piso.
É o que muita gente no setor chama de “os fortes ficam mais fortes, os fracos acabam valendo zero”. O mercado de alta já não faz todas as moedas dispararem juntas. Apenas alguns ativos centrais conseguem atrair o novo capital institucional; a grande maioria das demais moedas pode continuar caindo lentamente, mesmo que o mercado como um todo suba. Isso é muito parecido com mercados maduros, como os da China e dos Estados Unidos: os índices principais sobem, mas muitas ações menores ficam estagnadas por muito tempo.
Essa também é a principal razão pela qual tantos investidores veteranos em criptomoedas têm prejuízo. Eles ainda mantêm a mentalidade antiga: quando chega o mercado de alta, basta comprar qualquer altcoin para ficar rico. Mas, na era dos ETFs, o capital novo basicamente não vai para moedas menores, e a velha estratégia naturalmente deixa de funcionar.
A segunda grande mudança: a principal variável que influencia o preço das criptomoedas passou a ser a liquidez macroeconômica global.
No passado, muita gente que investia em criptomoedas nem se importava com os aumentos ou cortes das taxas de juros do Fed, nem com os rendimentos dos títulos do Tesouro dos EUA. As pessoas achavam que o mercado cripto era um universo independente e que as histórias do próprio setor eram o mais importante. Os ETFs abriram as portas entre o mercado financeiro tradicional e o mercado cripto. Grandes volumes de capital tradicional circulam entre os mercados, e o preço do Bitcoin está profundamente ligado à liquidez do dólar. Quando aumentam as expectativas de cortes nas taxas de juros pelo Fed, o apetite por risco cresce e os ETFs tendem a registrar entradas líquidas contínuas. Mas, se o mercado espera que as taxas permaneçam altas, o capital sai dos ETFs, pressionando os preços das criptomoedas.
Quando você acompanha o mercado hoje, é comum se deparar com situações assim: não há notícias negativas no setor cripto, mas os rendimentos dos títulos do Tesouro dos EUA sobem de repente e o Bitcoin recua junto. Muita gente não entende e se pergunta por que o mercado caiu de repente se estava tudo bem no mundo cripto. A questão é que o capital macroeconômico está se movimentando; as decisões já não dependem apenas do próprio setor cripto.
Isso exige que os participantes de hoje não acompanhem apenas as notícias do mundo cripto e os gráficos de candles, mas também entendam o cenário macroeconômico. Para os pequenos investidores, essa barreira ficou muito mais alta de repente. Antes, bastava pesquisar os projetos; agora, também é preciso entender o contexto financeiro global. A diferença de informação está cada vez maior.
A terceira mudança: o padrão de oscilação do mercado mudou. A rápida alternância entre mercados de alta e de baixa deu lugar a uma disputa lenta em torno das posições.
Nos primeiros anos, o mercado cripto alternava muito rápido entre altas e baixas: o mercado de alta disparava em apenas alguns meses, enquanto o de baixa despencava rapidamente até encontrar um fundo. Como o capital era todo de especuladores de curto prazo, o entusiasmo surgia depressa, e eles também saíam sem hesitar. Já o capital institucional é de longo prazo: tanto a entrada quanto a saída acontecem gradualmente. O dinheiro entra aos poucos, acumulando posições; mesmo quando o mercado atinge o topo, as instituições vendem de forma progressiva, sem despejar tudo de uma vez e provocar um colapso. A volatilidade do mercado deixa de ser marcada por altas e quedas extremas e passa a ser uma longa disputa, com oscilações.
Mercados laterais são desgastantes. No último mercado de alta, bastava comprar e segurar para ganhar sem esforço; em um mercado lateral, ficar perseguindo altas e vendendo nas quedas, abrindo e fechando posições repetidamente, faz com que seja fácil ser liquidado várias vezes. Muita gente está acostumada a negociar com alta frequência, mas, na era dos ETFs, operar demais aumenta muito a probabilidade de perdas.
Depois de falar sobre as três grandes mudanças do mercado, vamos à questão mais prática: como as pessoas comuns devem ajustar sua estratégia na era dos ETFs?
Primeiro: abandone de vez a fantasia de “comprar moedas pequenas para multiplicar o dinheiro por cem”. Isso não significa que as altcoins não tenham nenhuma oportunidade, mas elas são raras e os riscos cresceram muito. Antes, os movimentos das moedas menores eram impulsionados pelo capital dos pequenos investidores. Agora, o capital novo não está por ali, e a alta da maioria das altcoins é apenas resultado de especulação de curto prazo: depois de serem impulsionadas, elas são rapidamente vendidas, deixando os pequenos investidores com o prejuízo. Se ainda assim quiser investir em moedas menores, use apenas uma parcela muito pequena do seu capital e esteja preparado para perder tudo. Nunca invista uma quantia grande.
Segundo: trate os fluxos de capital dos ETFs como um indicador central a acompanhar, em vez de olhar apenas para as altas e baixas nos gráficos de candles. Não é preciso estudar modelos complexos: basta acompanhar os dados diários de entradas e saídas líquidas dos ETFs à vista. Entradas líquidas elevadas e contínuas indicam que o capital institucional está entrando; saídas líquidas elevadas e contínuas indicam que está se retirando. Combine esses dados com a distribuição de custos on-chain e o indicador SOPR, que abordamos no artigo anterior, para avaliar a transferência de posições. Não conclua apressadamente que começou um mercado de alta ou que o mercado está desabando ao ver uma forte alta ou queda em um único dia. Os dados de um único dia têm valor limitado; o mais importante é observar a tendência ao longo do tempo.
Terceiro: abandone as operações frequentes de curto prazo e reduza a frequência das negociações. Em um mercado dominado por instituições, os períodos de lateralização ficam mais longos. Taxas, slippage e desgaste emocional vão consumindo seu capital pouco a pouco. Ficar olhando os gráficos o tempo todo e perseguir altas para vender nas quedas são as maiores fontes de prejuízo para pequenos investidores. Se pretende participar, use dinheiro que não fará falta, tome decisões pensando em prazos mais longos e opere menos.
Quarto: redefina o conceito de risco. Antes, a maioria das pessoas se preocupava principalmente com quedas bruscas no preço das criptomoedas. Agora, além da volatilidade dos preços, é preciso considerar os riscos de conformidade regulatória. Os ETFs contribuem para a regulamentação do setor, mas, ao mesmo tempo, os marcos regulatórios globais continuam ficando mais rigorosos. Projetos e plataformas que não cumprem as regras podem sofrer restrições a qualquer momento. Mesmo que muitos projetos tenham um bom desempenho no curto prazo, problemas regulatórios podem vir à tona a qualquer momento.
A essa altura, alguém certamente vai perguntar: o mercado cripto ainda oferece oportunidades? Sim, ainda há oportunidades, mas elas mudaram de natureza. Antes, qualquer pessoa podia entrar no mercado e, contando com a sorte, enriquecer graças ao crescimento geral do setor. Agora, a vantagem está na especialização: só terá oportunidades quem estiver disposto a aprender sobre a lógica macroeconômica, entender os fluxos de capital e controlar as próprias emoções. Os ganhos já não estão ao alcance de todos, e o mercado já não distribui dinheiro de graça.
No passado, investir em criptomoedas dependia de coragem e rapidez para obter informações. Na nova era dos ETFs, depende de conhecimento, paciência e controle de risco. Ser ousado já não é uma vantagem; pode até se tornar uma grande armadilha.
Muita gente tem dificuldade para aceitar essa mudança. Afinal, todos entraram no mercado querendo ganhar dinheiro rápido. Quem não gostaria de encontrar uma moeda que multiplicasse por cem e conquistar a liberdade financeira depressa? Mas o mercado não muda por causa das expectativas de cada pessoa. A estrutura do capital mudou de forma permanente; o jogo antigo acabou.
Para terminar, um conselho sincero: não tente aplicar à força no mercado atual as estratégias que deram certo nos mercados de alta do passado. O mercado mudou de participantes e de regras de precificação. Não se deixe levar pelas histórias de gente que ficou rica da noite para o dia que aparecem por toda parte, nem entre em FOMO ao ver uma alta de curto prazo. Acompanhe os fluxos de capital dos ETFs, entenda a transferência de posições e a liquidez macroeconômica. Em um mercado dominado por instituições, ter paciência e proteger o capital é muito mais importante do que buscar lucros enormes no curto prazo. A antiga lógica de investir em criptomoedas deixou de funcionar. Isso não significa que o mercado não ofereça oportunidades, mas que ganhar dinheiro ficou, de fato, muito mais difícil.
⚠️Aviso de risco: este artigo apresenta apenas opiniões pessoais para fins informativos e não constitui recomendação de investimento. Os preços dos criptoativos são extremamente voláteis e estão sujeitos a riscos regulatórios, tecnológicos e relacionados às plataformas de negociação. Avalie a situação com bom senso e participe com cautela.
Se você também tem interesse em trading, deixe um comentário ou entre na sala de bate-papo para conversarmos, aprendermos e crescermos juntos.
