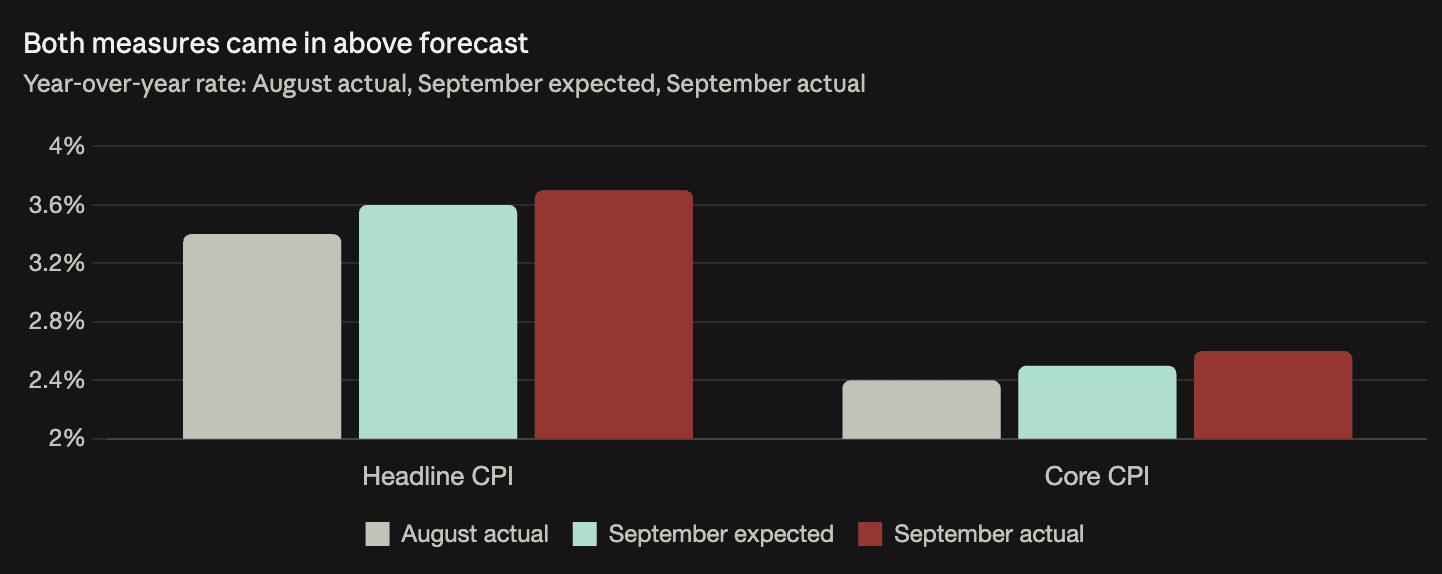
O IPC de setembro ficou em 3,7% no índice geral (contra 3,6% esperado) e em 2,6% no núcleo (contra 2,5%) — o núcleo manteve-se em 0,3% em relação ao mês anterior pelo segundo mês consecutivo, em vez de arrefecer. Os traders passaram a prever mais três aumentos das taxas da Fed até ao final de 2027, colocando as expectativas do mercado cerca de 50 pontos base acima da mediana do gráfico de pontos da própria Fed. O Bitcoin caiu abaixo dos 83 000 $, o ouro recuou 40 $, para 4 129 $, a prata caiu 2% e os futuros do Nasdaq, 0,5% — tudo se moveu simultaneamente em função das taxas. A composição dos dados torna mais complexa a interpretação de uma política monetária agressiva: a gasolina subiu 7,3% em relação ao mês anterior e explica a maior parte da surpresa em alta do índice geral; a inflação impulsionada pela energia é aquela sobre a qual a política monetária tem menos influência. Segundo a Galaxy Research, 55,1% da oferta de Bitcoin encontra-se em endereços sem atribuição, provavelmente pertencentes, na sua maioria, a pessoas que mantêm a custódia dos próprios ativos.
Dado forte do CPI eleva a inflação dos EUA para 3,7%; ouro cai US$ 40
CPI cheio de setembro: 3,7% em termos anuais (ante 3,6% esperado e acima dos 3,4%); CPI subjacente: 2,6% (ante 2,5% esperado e acima dos 2,4%); CPI subjacente mensal: 0,3% (ante 0,2% esperado, igual a agosto). A forma de interpretar importa: a inflação subjacente não acelerou; simplesmente não desacelerou — os analistas esperavam uma queda que não se concretizou, então a surpresa reflete a estagnação em 0,3% ao mês, o que equivale a cerca de 3,7% anualizados. A gasolina, com alta de 7,3% no mês, explica a diferença de 1,1 ponto percentual entre o CPI cheio e o subjacente; a energia é excluída do CPI subjacente, então a disparada dos combustíveis apareceu inteiramente no índice cheio. Trata-se de um movimento impulsionado pela oferta, e não generalizado — a política monetária tem pouca influência sobre os preços do petróleo bruto. Ouro: -US$ 40, a US$ 4.129,60; prata: -US$ 1, a US$ 58,07 — a reação mecânica à alta das expectativas de rendimentos reais, que aumenta o custo de oportunidade dos ativos que não geram rendimento. O sinal a observar: o CPI subjacente mensal cair abaixo de 0,3%, algo que não aconteceu nos últimos dois meses consecutivos.
Traders apostam em mais três altas de juros do Fed, superando a própria previsão do banco central
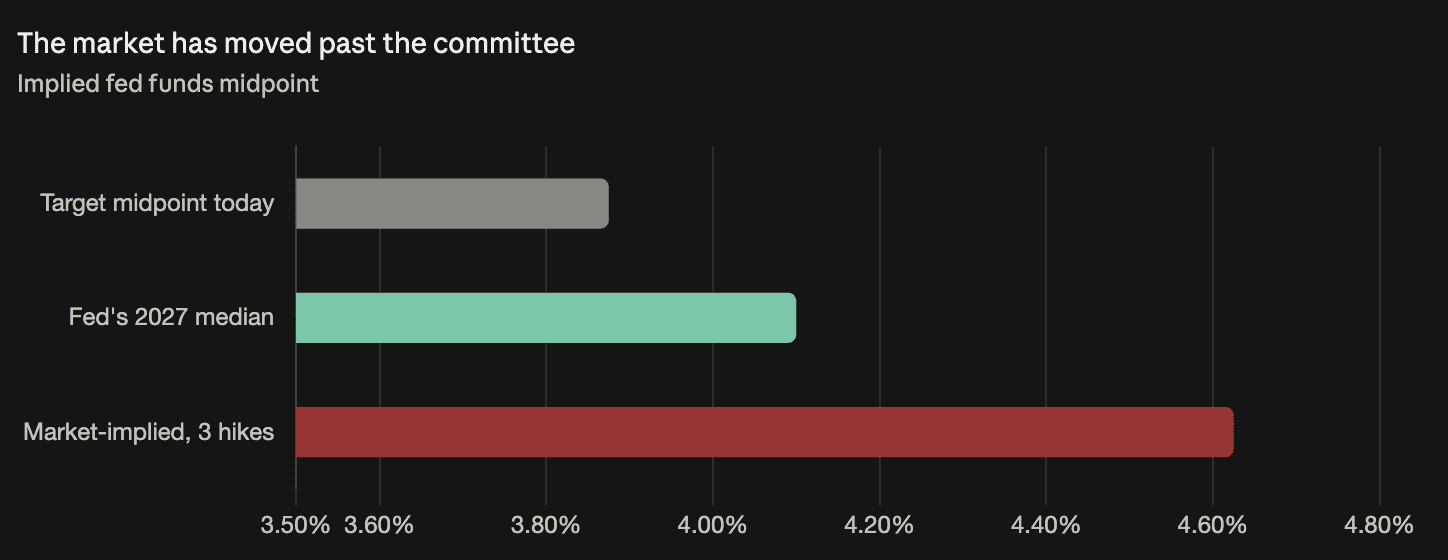
Os contratos futuros de juros de curto prazo caíram na quarta-feira, com os traders passando a precificar mais três altas de juros do Fed até o fim de 2027. A taxa mediana dos fundos federais está em 3,875%; mais três altas implicariam cerca de 4,625%, aproximadamente 50 pontos-base acima da mediana do gráfico de pontos do Fed de setembro, de 4,1% para 2027. A diferença se inverteu: durante a maior parte do terceiro trimestre, os mercados precificaram menos aperto monetário do que o sinalizado pelo Fed; agora, foram além. O DXY subiu cerca de 0,40 ponto, para 102,52 — diferenciais de juros esperados mais amplos nos EUA atraem capital para ativos em dólar. Uma ressalva quanto à composição: a surpresa de alta do CPI subjacente em setembro foi impulsionada pela gasolina, e a inflação provocada pela energia é justamente aquela sobre a qual a política monetária tem menos influência. Ainda assim, os mercados precificaram a surpresa, pois a resistência da inflação subjacente à desaceleração pelo segundo mês consecutivo oferece uma justificativa defensável, para além do índice cheio.
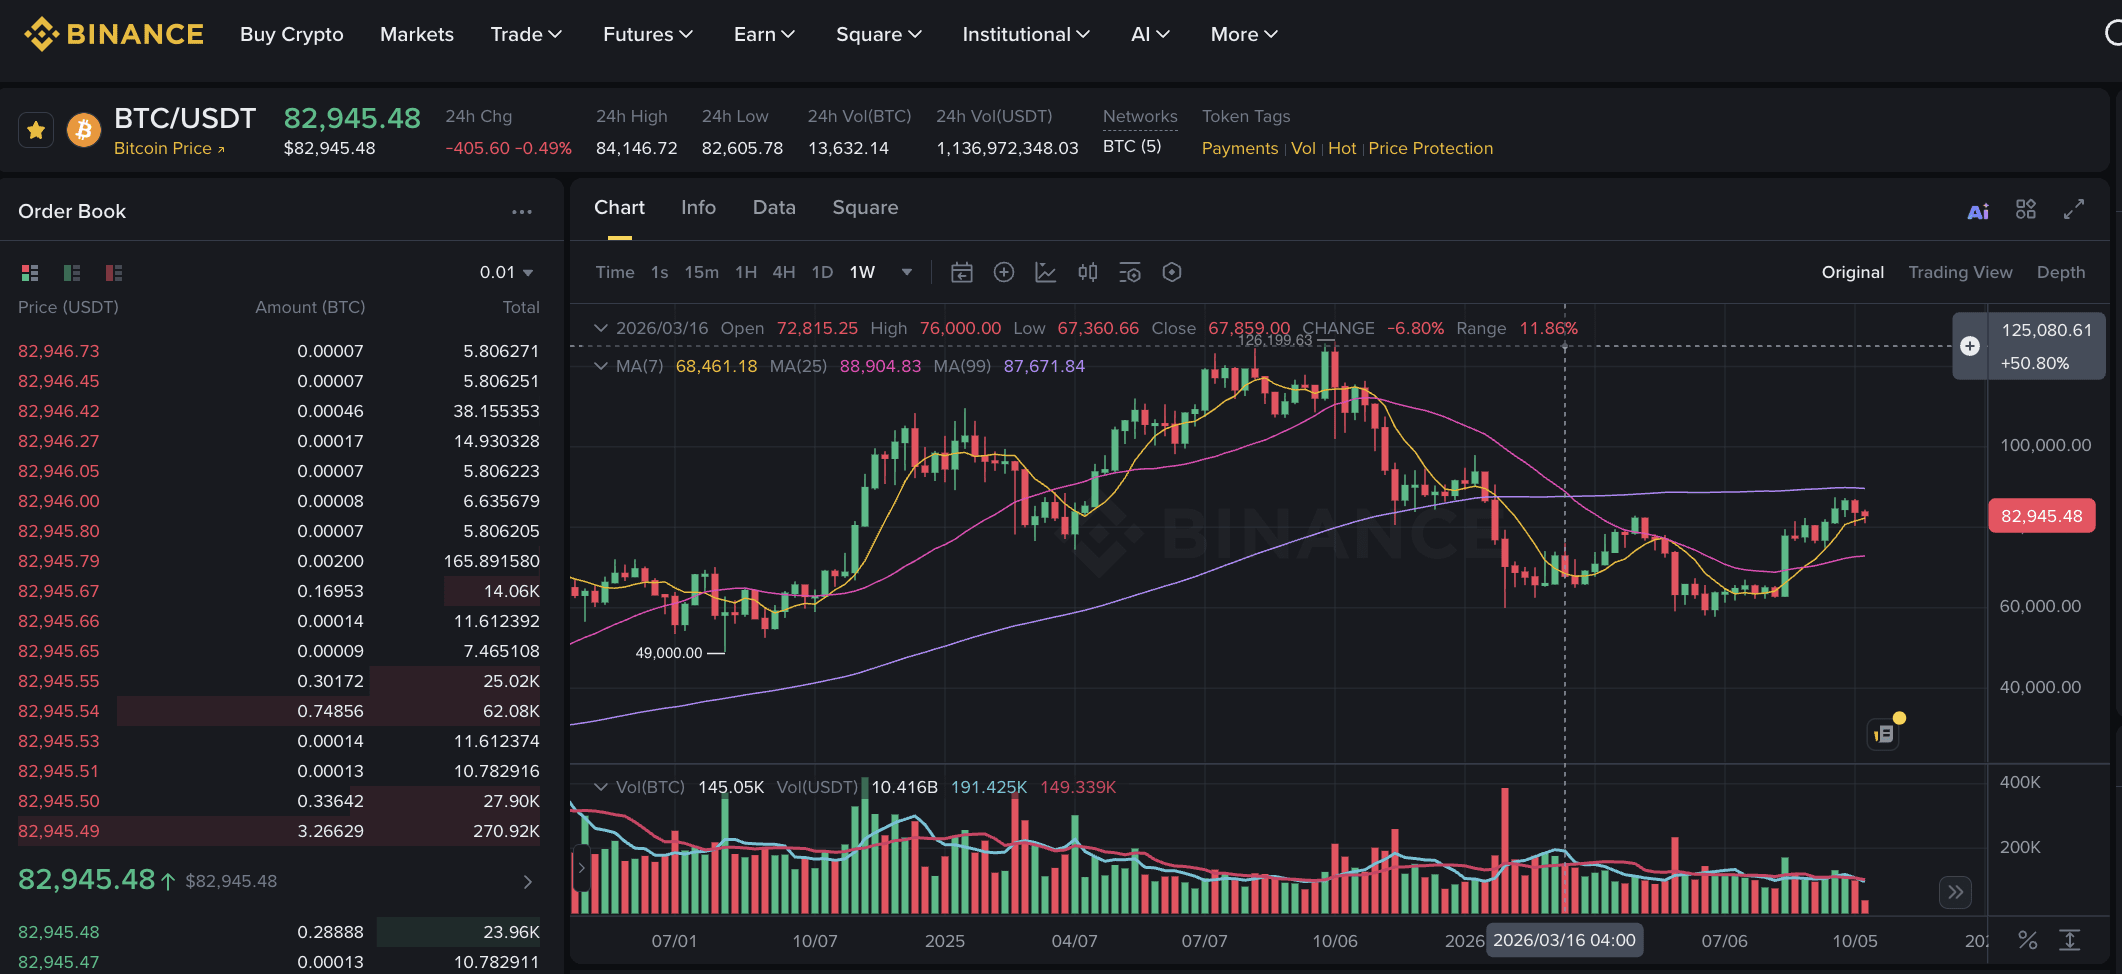
O Bitcoin caiu abaixo de US$ 83.000 poucos minutos após a divulgação do CPI — a terceira vez nesta semana que o preço cruzou esse nível (caiu abaixo após a liquidação de segunda-feira, recuperou-o na terça e voltou a perdê-lo na quarta). Esse vaivém, em vez de uma nova queda, confirma que a recuperação foi um movimento de posicionamento, e não uma mudança na demanda subjacente — uma recuperação que um único dado pode desfazer por completo nunca foi duradoura. Todas as principais classes de ativos se moveram na mesma direção durante a sessão: futuros do Nasdaq -0,5%, ouro -1%, prata -2%, Bitcoin em queda. Essa sincronia aponta para um único fator (a trajetória esperada dos juros), e não para algo específico de cada mercado. As variações foram moderadas — uma surpresa de 0,1 ponto percentual na inflação provocou ajustes ordenados, não sinais de aflição. O que mudaria o cenário: o CPI subjacente mensal cair abaixo de 0,3%, algo que não aconteceu nos últimos dois meses consecutivos.
Mais da metade da oferta de Bitcoin está em endereços sem proprietário identificado
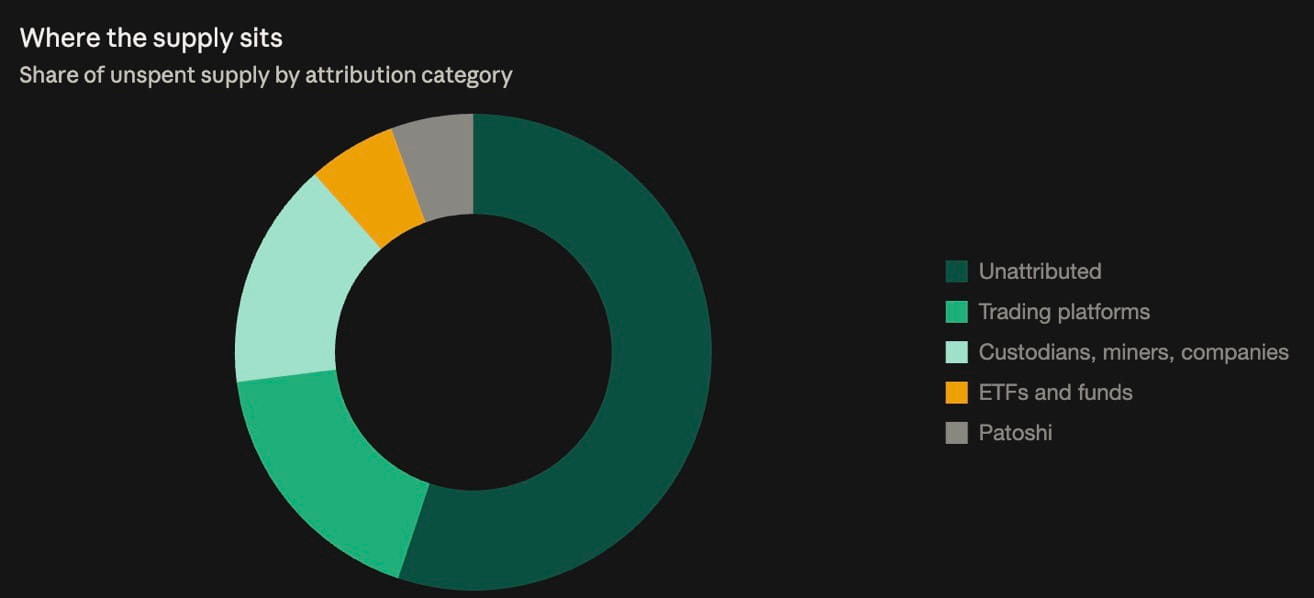
Segundo a Galaxy Research, 55,1% da oferta de Bitcoin (cerca de 11,07 milhões dos 20,098 milhões de BTC) está em endereços que não podem ser atribuídos a nenhum proprietário conhecido. Na interpretação de Alex Thorn, diretor de pesquisa, a maior parte provavelmente está sob autocustódia de indivíduos — o caso de uso original e ainda a maior categoria individual. Entre as posições identificadas: exchanges, 17,9% (cerca de 3,60 milhões de BTC); custodiantes, mineradores e empresas, 15,4% (cerca de 3,10 milhões de BTC); ETFs e fundos, 6,0% (cerca de 1,21 milhão de BTC). A oferta disponível nas exchanges é quase três vezes maior do que todo o conjunto de ETFs, apesar de estes atraírem a maior parte da atenção institucional desde o lançamento. Patoshi — o padrão de mineração associado a Satoshi — representa 5,6% (cerca de 1,13 milhão de BTC) que nunca se movimentaram. A principal implicação para a análise de fluxos: as reservas das exchanges, os fluxos para ETFs e as divulgações de tesouraria descrevem apenas os 44,9% visíveis — as inferências sobre o comportamento agregado dos detentores feitas com base nesses dados dizem respeito a uma minoria das moedas. A conclusão de Thorn sobre a autocustódia é uma interpretação do grupo de endereços sem atribuição, não uma medição direta.
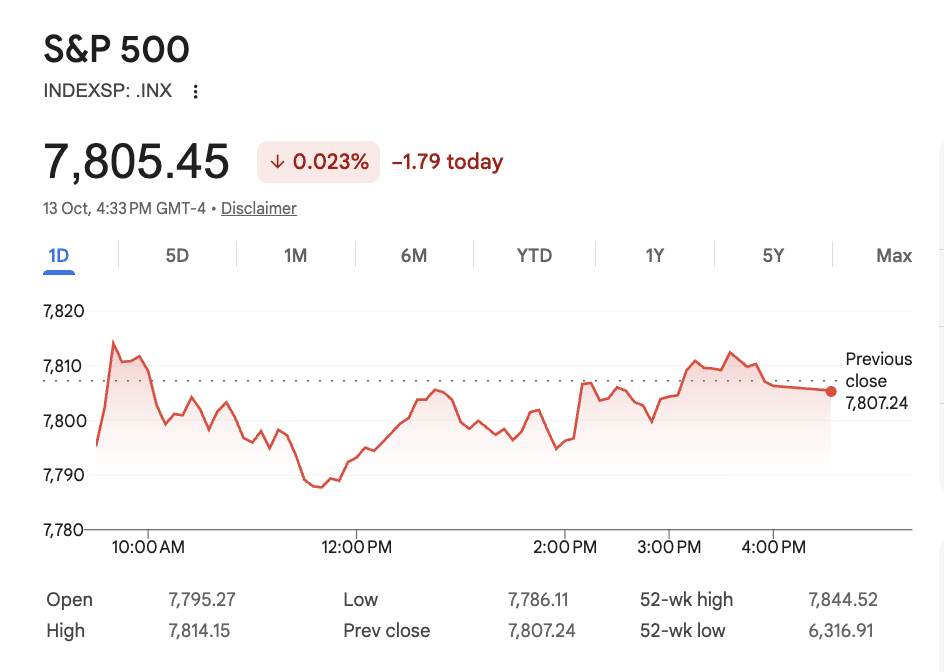
O S&P 500 recuou ligeiramente, o Nasdaq caiu 0,15% e o Dow perdeu 179 pontos (0,35%), apesar de ter subido até 460 pontos durante o pregão — a sessão de terça-feira terminou perto das mínimas. A queda de 5,5% do KOSPI sul-coreano, para o nível mais baixo desde 31 de julho (em meio a preocupações com as avaliações e à concorrência chinesa), pressionou as ações de chips de memória: Micron -5%, SK Hynix -4%, SanDisk -2%, Seagate e Western Digital -2%. O JPMorgan ficou abaixo das estimativas para o terceiro trimestre, mas elevou a previsão de receita líquida de juros para 2026 (ação estável); Wells Fargo -2%; Goldman Sachs avançou ligeiramente após superar as expectativas de receita. Segundo a FactSet, os analistas esperam que os lucros do S&P 500 subam quase 30% em termos anuais. O rendimento dos títulos de 10 anos recuou para 5,193%, ante o pico de 5,364% da semana passada. Segundo o FedWatch do CME, a probabilidade de o Fed manter os juros inalterados em outubro é de 80,6%, ante 51% há um mês. Goldman Sachs, Morgan Stanley e Citi veem valor crescente nos títulos do Tesouro dos EUA — Charu Chanana, da Saxo, considera o movimento uma «recuperação tática», e não uma retomada sustentada, diante da inflação persistente, dos preços elevados do petróleo e do enorme endividamento do governo.