


Às 20h30 de quarta-feira, no horário de Pequim, os EUA divulgarão o Índice de Preços no Consumidor (IPC) de setembro. O mercado espera que a forte alta dos preços da energia acelere significativamente a inflação geral. Já a pressão sobre os preços subjacentes, excluindo alimentos e energia, poderá ser relativamente moderada, tornando mais complexa a avaliação dos próximos passos da política monetária pelo Federal Reserve.
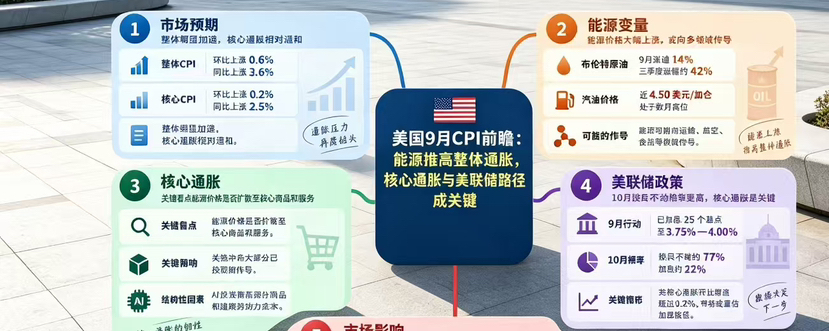
O consenso do mercado prevê que o IPC dos EUA suba 0,6% em setembro em relação ao mês anterior, bem acima dos 0,4% de agosto; a taxa anual deverá avançar de 3,4% para 3,6%. A previsão é de que o IPC subjacente suba 0,2% em termos mensais, abaixo dos 0,3% de agosto, enquanto a taxa anual deverá aumentar ligeiramente, de 2,4% para 2,5%.

O petróleo é a maior incógnita da inflação de setembro
Os preços da energia em setembro são o aspeto mais acompanhado neste IPC. Devido ao conflito no Médio Oriente, aos riscos para o transporte pelo estreito de Ormuz e à escassez mundial de produtos petrolíferos refinados, o petróleo Brent acumulou uma subida superior a 14% em setembro e de cerca de 42% em todo o terceiro trimestre. No final de setembro, o preço da gasolina nos EUA aproximava-se dos 4,50 dólares por galão, um máximo de vários meses.
Joe Brusuelas, economista-chefe da RSM, alertou para um risco significativo de subida do IPC de setembro, uma vez que alterações tão rápidas nos preços da energia podem levar os modelos de previsão dos economistas a subestimar a subida efetiva.
O choque energético pode não se limitar à gasolina. Robert Sockin, economista-chefe para os EUA da PGIM, salientou que, se os preços do petróleo permanecerem elevados, os custos dos transportes, da aviação, dos alimentos e de outros bens poderão ser gradualmente afetados. Esta semana, o presidente da Reserva Federal de Nova Iorque, Williams, afirmou também que os preços da energia já começaram a repercutir-se em itens do núcleo, como as tarifas aéreas.
No entanto, ainda não se verificou uma aceleração generalizada dos preços como a de 2022. Os economistas da Bloomberg consideram que a atual subida da inflação está mais concentrada em alguns «pontos quentes» do que amplamente disseminada, o que também explica por que razão a Reserva Federal ainda tem tempo para observar a situação.
O IPC subjacente poderá ser moderado; a questão-chave é saber se a energia se repercute noutros itens
Em comparação com o IPC geral, os dados do IPC subjacente poderão transmitir ao mercado um sinal relativamente moderado. Embora a previsão do mercado de uma subida homóloga de 2,5% continue muito acima do objetivo de inflação de longo prazo de 2% da Reserva Federal, está bastante abaixo dos máximos dos últimos anos.
Os dados oficiais de agosto mostram que o IPC geral dos EUA subiu 0,4% em termos mensais e 3,4% em termos homólogos, enquanto o IPC subjacente subiu 0,3% em termos mensais e 2,4% em termos homólogos.
Por isso, o que importa avaliar nestes dados não é apenas o valor de 3,6% da inflação geral homóloga, mas se os preços da energia começam a repercutir-se de forma mais ampla nos preços dos bens e serviços subjacentes.
Williams afirmou que a maior parte do impacto dos direitos aduaneiros sobre os preços dos bens importados já se repercutiu, como previsto anteriormente, e que, atualmente, a energia e a procura de investimento em IA merecem mais atenção. A procura por centros de dados, chips e construção relacionada já fez subir os custos de alguns bens e da mão de obra na construção, mas, por enquanto, estas pressões continuam concentradas em setores específicos.
Se a subida mensal do IPC subjacente em setembro for claramente superior à expectativa do mercado de 0,2%, o mercado poderá reavaliar o risco de o choque energético se estar a propagar a um conjunto mais amplo de preços.
Uma subida das taxas em outubro não é o cenário de base, mas um IPC elevado poderá alterar as expectativas do mercado
Em setembro, a Reserva Federal já subiu as taxas em 25 pontos base, elevando o intervalo-alvo da taxa dos fundos federais para 3,75%—4,00%. Foi a primeira subida de taxas do banco central em três anos.
Por enquanto, o mercado continua a inclinar-se para a manutenção das taxas de juro pela Reserva Federal na reunião de 27 e 28 de outubro. Os investidores atribuem uma probabilidade de cerca de 77% à manutenção das taxas em outubro, o que corresponde a uma probabilidade de aproximadamente 22% de uma subida.
O presidente da Reserva Federal de Nova Iorque, Williams, considera que poderá ser adequado voltar a subir as taxas uma vez este ano, mas não demonstrou urgência em agir já em outubro. A presidente da Reserva Federal de Boston, Collins, também considera que poderá ser necessário apertar ainda mais a política monetária antes do final do ano.
Assim, resultados em linha com as expectativas — 0,6% no índice geral e 0,2% no subjacente — poderão reforçar os motivos para a Reserva Federal continuar a acompanhar a situação: a energia está a impulsionar a inflação, mas as pressões subjacentes sobre os preços ainda não se agravaram de forma significativa.
O rendimento dos títulos do Tesouro dos EUA a 10 anos continua acima de 5%, em níveis elevados, e as condições financeiras já se tornaram visivelmente mais restritivas. A possibilidade de o IPC de setembro mostrar que a subida da inflação continua sobretudo limitada à energia terá impacto direto nas expectativas do mercado sobre se a Reserva Federal manterá as taxas inalteradas em outubro e se voltará a aumentá-las em dezembro.
