

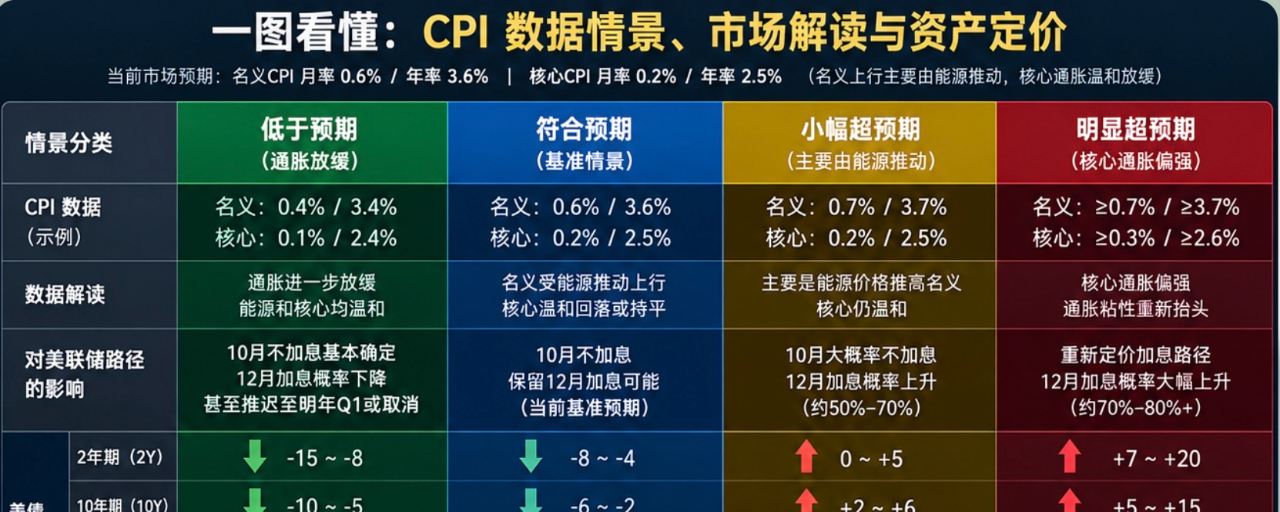

O grande teste desta semana, o “IPC”, está prestes a ser divulgado e deverá ser um importante ponto de viragem para os mercados financeiros. Como interpretar os dados? Qual seria a reação normal das ações dos EUA, do BTC e do mercado obrigacionista?
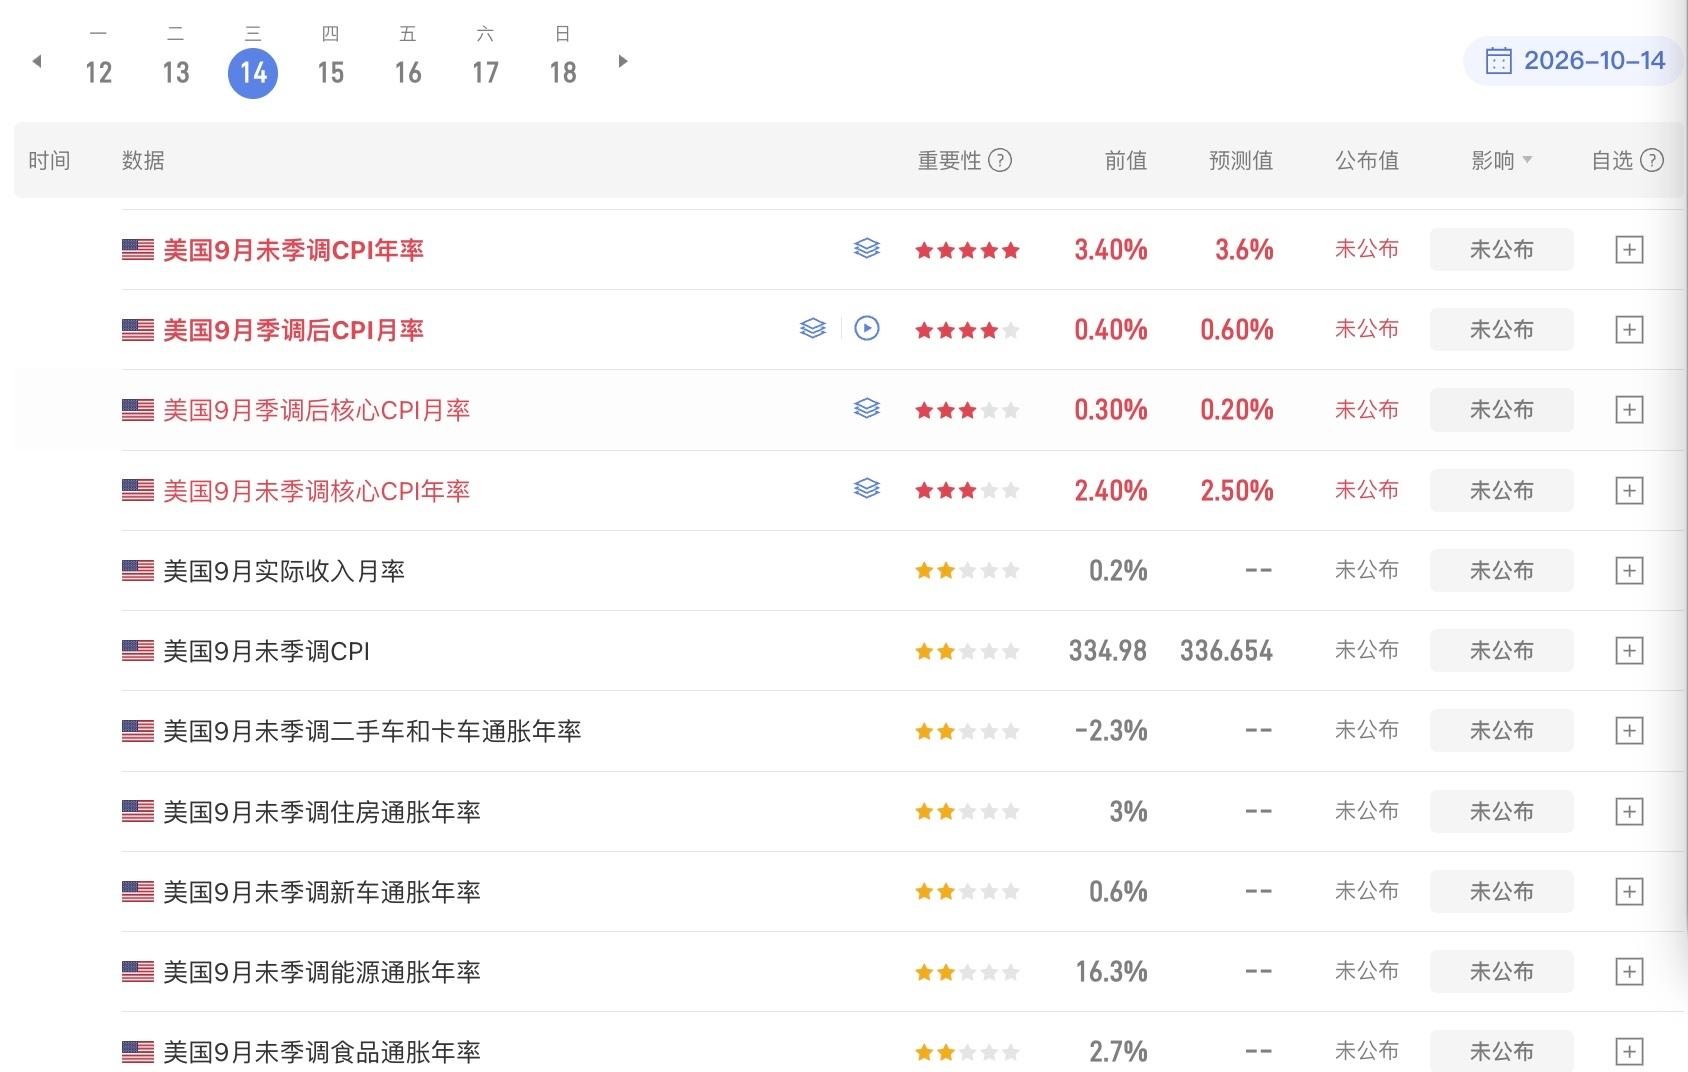
De acordo com as expectativas atuais, a inflação global anual e mensal deverá subir, sobretudo devido ao choque dos preços da energia. A inflação subjacente mensal deverá cair, enquanto a anual deverá aumentar ligeiramente #9月CPI来袭原油美债走势如何
Esta combinação de dados indica uma desaceleração da inflação no curto prazo, mas também persistência ou pressão inflacionista no longo prazo. A inflação global é impulsionada pelo choque dos preços da energia. Tendo em conta as expectativas recentemente sinalizadas por responsáveis da Reserva Federal, isso é compatível com a ausência de uma subida das taxas de juro no curto prazo, mantendo-se, porém, a possibilidade de uma subida em dezembro.
Como eu disse antes, se olharmos pela ótica da teoria da conspiração e partirmos do pressuposto de que os dados podem ser manipulados, o objetivo do Fed é simples: subir os juros uma vez em setembro como medida de segurança e, em seguida, usar os dados para deslocar para dezembro as expectativas de uma nova alta. Não subir os juros em outubro, observar os dados econômicos pelos dois meses seguintes e, à medida que se aproxima a reunião de política monetária de dezembro, enfraquecer continuamente, por meio dos dados, a possibilidade de uma alta naquele mês. Se a inflação real estiver controlada, a alta poderá ser adiada para o primeiro trimestre do próximo ano, ou até mesmo as expectativas de alta poderão ser finalmente canceladas.
É claro que tudo depende de os dados de CPI, PCE e emprego de setembro e outubro confirmarem essa perspectiva. Até o momento, a metodologia de cálculo do PCE já mudou; o que importa agora é o CPI. Desde que o CPI não venha muito alto, os dados deverão enfraquecer gradualmente até a reunião de política monetária de dezembro, o que seria um ritmo saudável — sem deixar o mercado superaquecido e permitindo que ele passe a antecipar naturalmente uma alta dos juros, limitando por conta própria a liquidez.
Voltando ao assunto, os pontos a observar nos dados do CPI desta noite são os efeitos da energia, dos bens essenciais e dos serviços essenciais sobre o CPI geral e o CPI subjacente. É preciso analisar os dados detalhados.
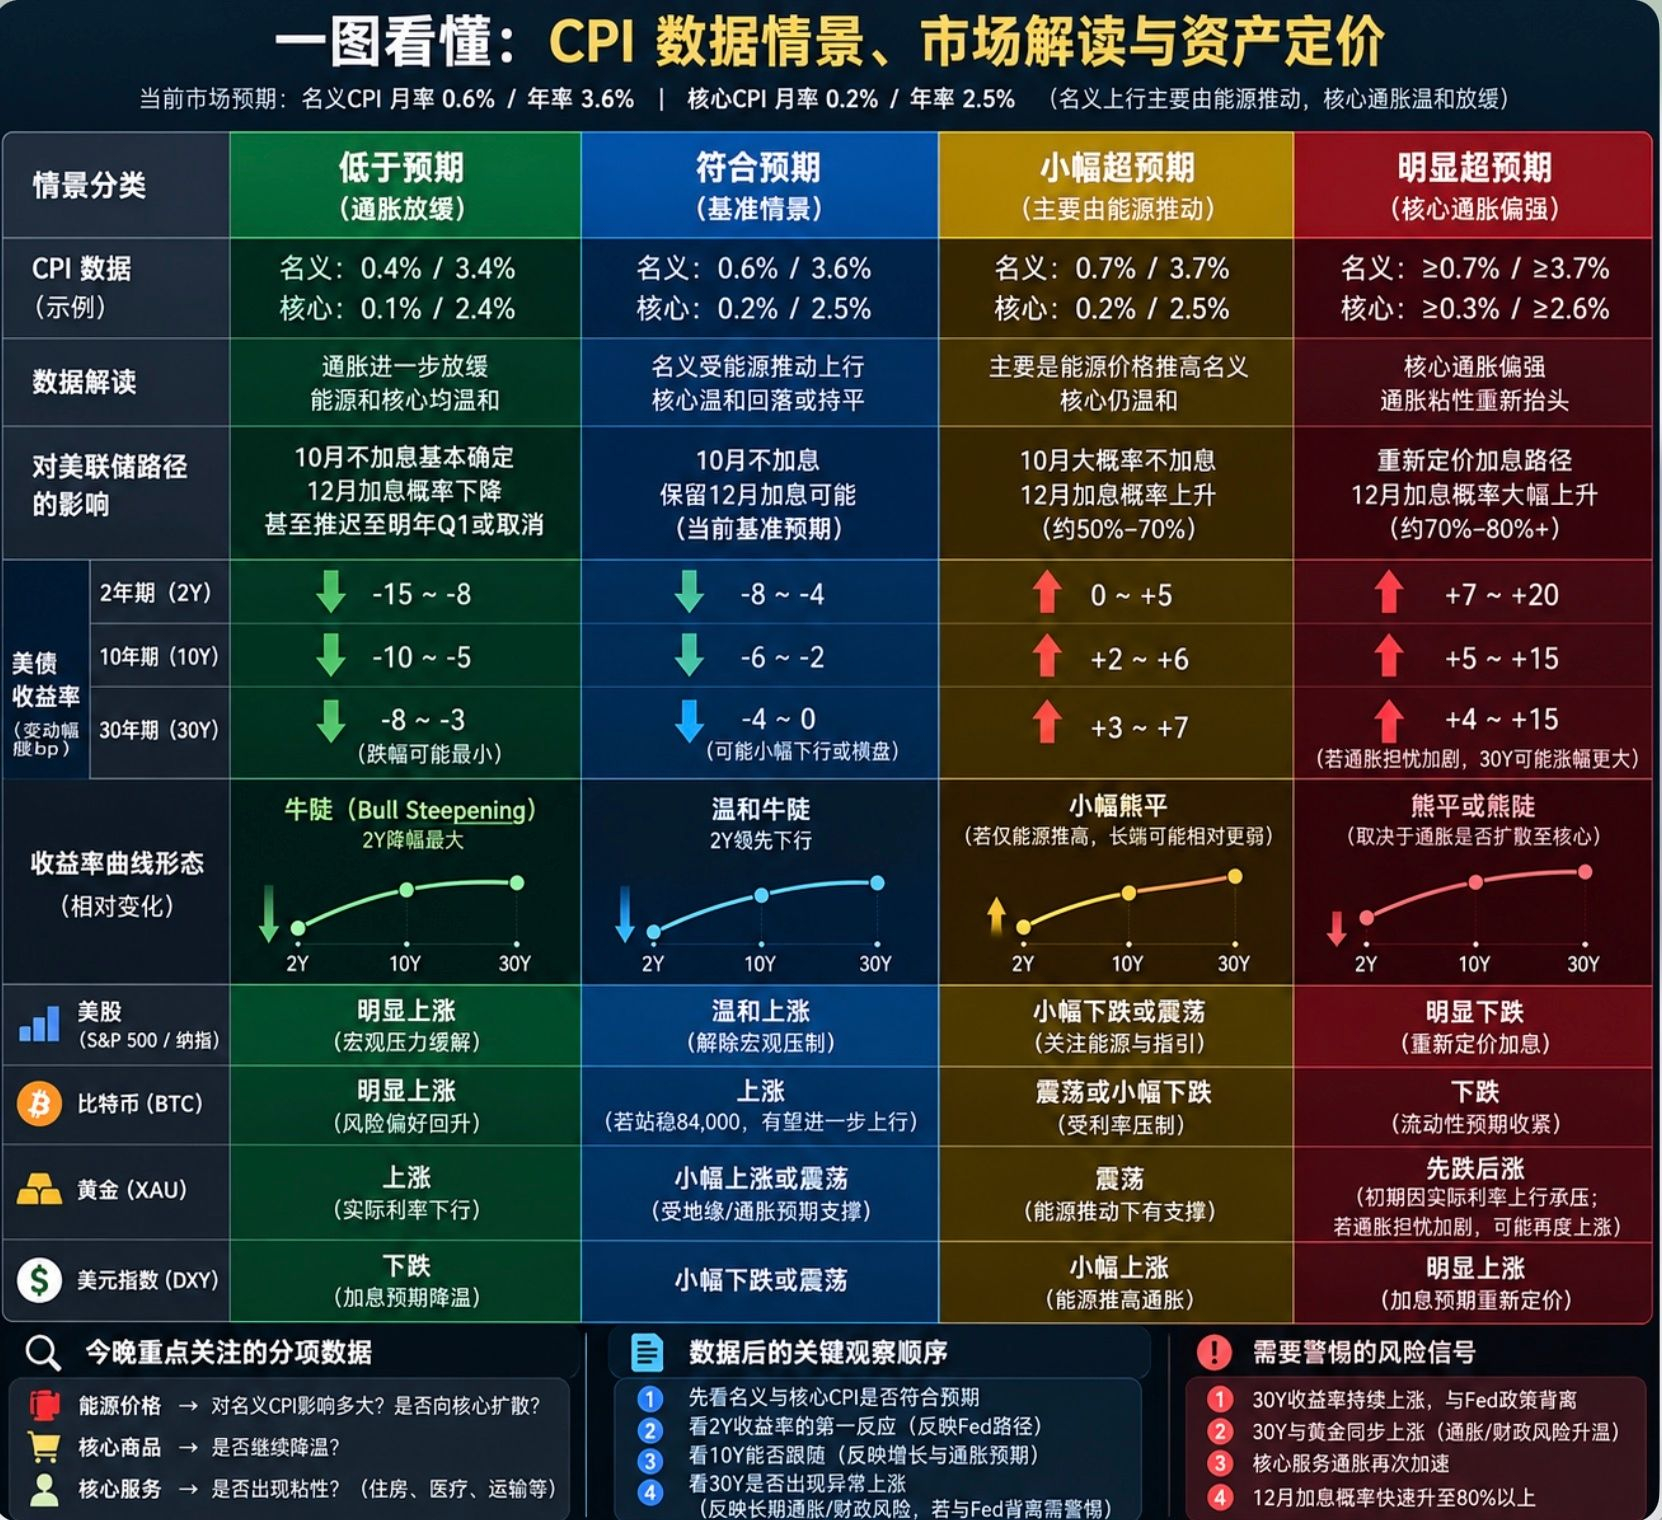
Voltando aos mercados financeiros, pelo ritmo do mercado desde segunda-feira, fica claro que ele está sendo pressionado por fatores macroeconômicos. Também é evidente que o mercado já precificou inicialmente o CPI desta noite. Se o dado ficar abaixo das expectativas ou vier em linha com elas, será positivo — o primeiro cenário terá um efeito mais forte, enquanto o segundo terá um efeito positivo mais moderado. Por outro lado, se o dado superar as expectativas e indicar maior pressão inflacionária, é preciso ficar atento aos fatores negativos. A probabilidade de uma alta dos juros em dezembro é de 70%; se subir para 80%, o mercado poderá continuar precificando essa alta.
Quanto às ações dos EUA, a maioria dos bancos já divulgou resultados, que foram bons. Não há problemas com a oferta de capital para a IA, e os resultados divulgados hoje pela ASML também mostraram números sólidos e boas perspectivas para o futuro. No curto prazo, não é preciso se preocupar com os fundamentos do setor. Se o CPI desta noite vier em linha com as expectativas, a pressão macroeconômica sobre as ações dos EUA será temporariamente aliviada, estimulando uma forte recuperação.
Quanto ao #Bitcoin, primeiro é preciso ver se consegue romper os 84.000 e se manter acima desse nível. Afinal, estamos numa fase de juros de longo prazo elevados, que tornam as condições de liquidez mais rigorosas para os mercados de risco. Como o BTC carece de uma narrativa própria, talvez tenha menos capacidade de atrair capital.
No mercado de títulos, se os dados vierem em linha com as expectativas ou abaixo delas, os rendimentos dos títulos de 2, 10 e 30 anos deverão cair em conjunto. A queda do rendimento dos títulos de 30 anos poderá ser a mais lenta.
Por outro lado, se os dados superarem as expectativas, a precificação no mercado de títulos ficará mais complexa. A alta dos rendimentos dos títulos de 2 anos é inevitável, mas, no caso dos títulos de 10 e 30 anos, será preciso ver se os rendimentos sobem por causa das preocupações com a inflação ou caem porque o mercado passa a precificar uma maior probabilidade de alta dos juros.
Atualmente, o maior risco para o mercado de títulos é a divergência entre os rendimentos de longo prazo e a política do Fed. Se continuarem subindo, a situação ficará bastante complicada. Se os títulos de 30 anos e o ouro subirem ao mesmo tempo, isso será um dos sinais de crise!