

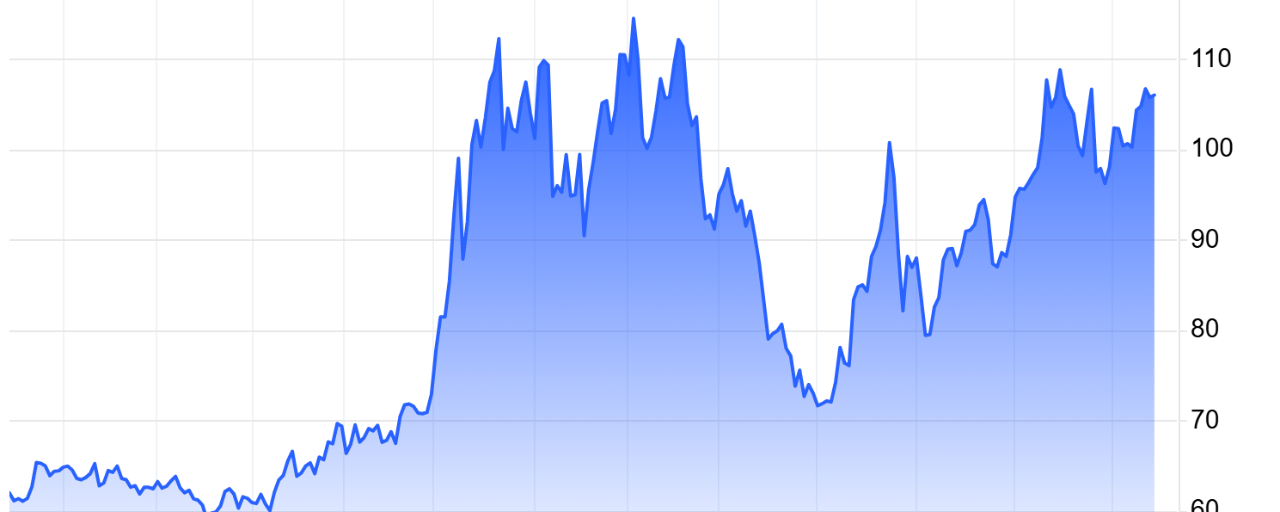

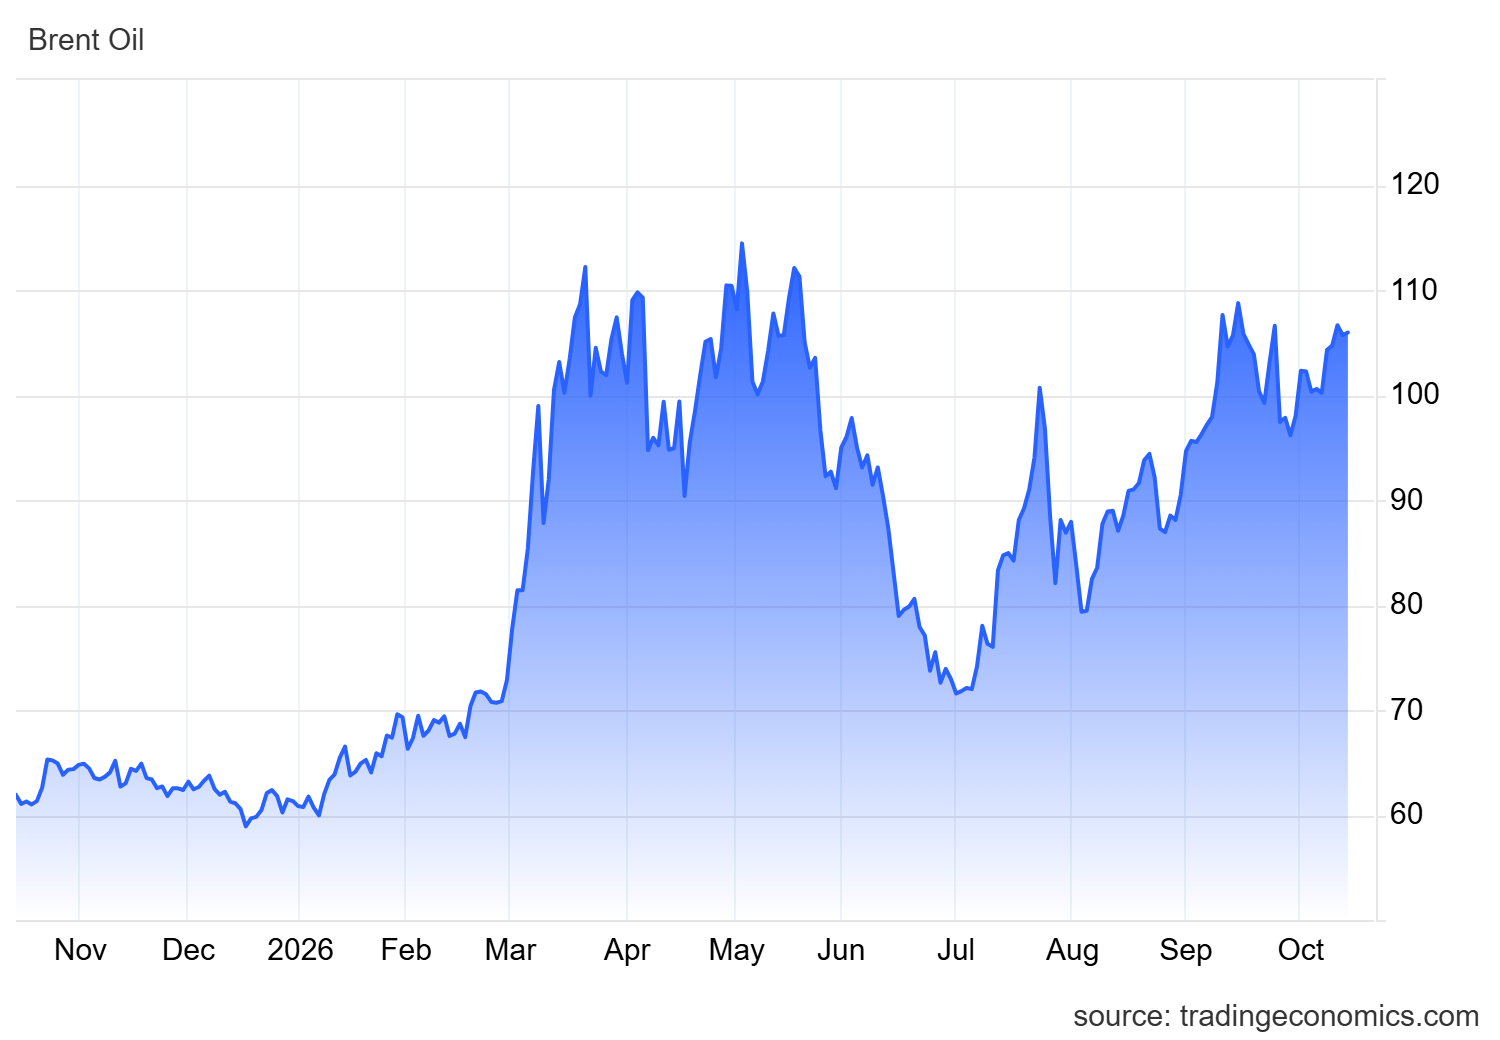
O petróleo Brent tem sido negociado em torno de US$ 105–106 por barril nesta semana, ainda em níveis elevados após ataques houthis à infraestrutura saudita e incidentes recorrentes com petroleiros perto do Estreito de Ormuz. Os custos de energia já elevaram o IPC de agosto para 3,4% em relação ao ano anterior, e agora o consenso prevê que o IPC cheio de setembro acelere para cerca de 0,6% em relação ao mês anterior / 3,6% em relação ao ano anterior, quando os dados forem divulgados ainda hoje, principalmente devido aos preços da gasolina, que subiram aproximadamente 7% no mês passado.
Um resultado acima do esperado reforçaria a ideia de que a alta dos juros pelo Fed em setembro (para 3,75–4,00%) não foi um caso isolado. Os mercados já estão precificando um aperto monetário adicional, o que manteve o rendimento dos títulos do Tesouro americano de 10 anos perto de 5,20%, máximas de várias décadas. Rendimentos mais altos significam preços de títulos mais baixos, portanto, os títulos do Tesouro de longa duração continuam sob pressão enquanto o preço do petróleo permanecer elevado e o componente de energia do IPC não der sinais de arrefecimento.
Minha perspectiva atual:
Acompanhando BZUSDT para uma possível alta adicional do petróleo se as interrupções no fornecimento persistirem.
Cautela com títulos do Tesouro de longo prazo (prefiro exposição a TBT em vez de TMFUSDT se o CPI vier acima do esperado).
Mantendo reservas em RWUSD para obter rendimento enquanto aguardo sinais mais claros do Fed.
O CPI de setembro virá acima do esperado e manterá o petróleo em alta, ou os custos de habitação e o núcleo da inflação finalmente darão mais margem de manobra ao Fed? Os dados, que saem em algumas horas, determinarão o próximo movimento tanto do petróleo quanto dos títulos do Tesouro.