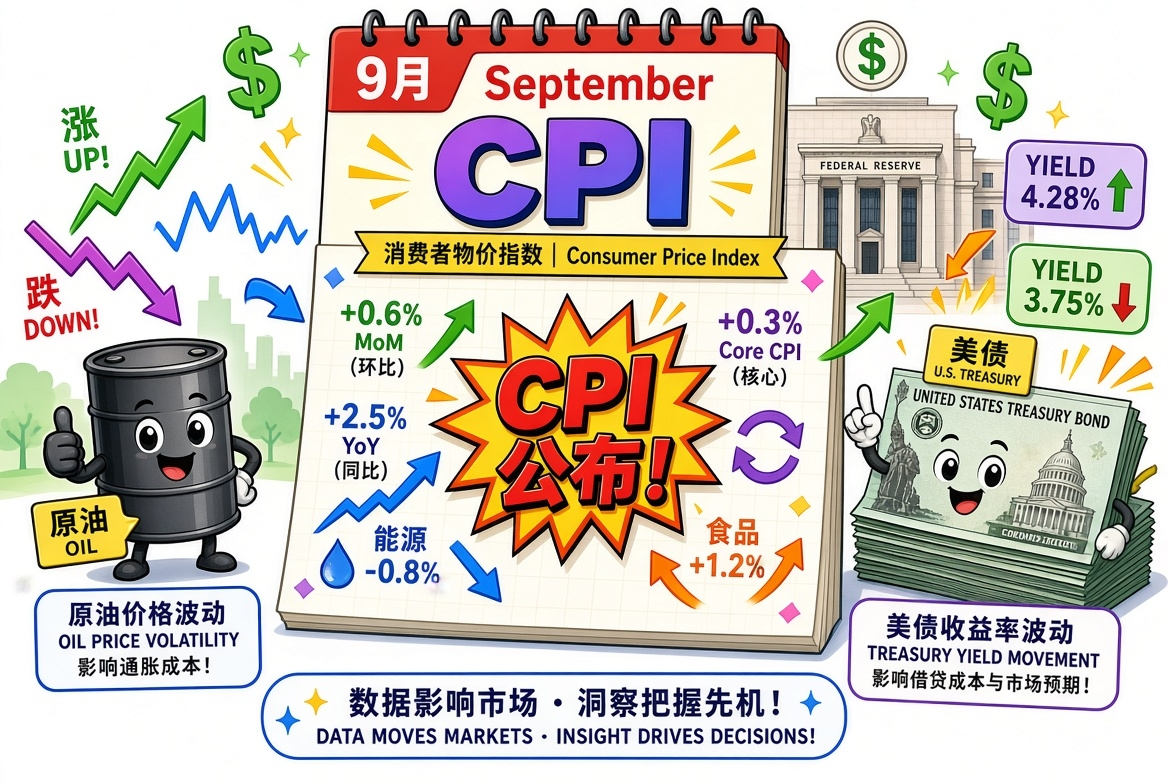

O IPC de setembro (a ser divulgado em 14 de outubro, às 8h30 ET) é o último dado importante sobre a inflação antes da reunião do Fed, em 27 e 28 de outubro. A expectativa geral do mercado é de que a inflação cheia suba com a recuperação dos preços da energia, enquanto a inflação subjacente permaneça relativamente moderada. O impacto sobre o petróleo bruto e os títulos do Tesouro dos EUA dependerá principalmente de quanto os dados divergirem das expectativas, especialmente o IPC subjacente.
Consenso do mercado (agregado de várias fontes)
IPC cheio: cerca de +0,5% a +0,6% na comparação mensal (anterior: +0,4%) e cerca de 3,6% a 3,7% na comparação anual (anterior: 3,4%).
IPC subjacente (excluindo alimentos e energia): cerca de +0,2% na comparação mensal (anterior: +0,3%) e cerca de 2,4% a 2,5% na comparação anual (anterior: 2,4%).
A energia é o principal fator de alta. Os preços da gasolina subiram acentuadamente em setembro (algumas análises apontam uma alta mensal próxima de +9%~10%), contribuindo significativamente para o componente de energia. A alta foi impulsionada sobretudo pela situação no Oriente Médio, pelos riscos no Estreito de Ormuz e pelas tensões relacionadas aos EUA e ao Irã, que elevaram os preços do petróleo. Espera-se que o núcleo desacelere, com algum arrefecimento dos aluguéis e dos serviços de habitação e pressões relativamente controladas sobre serviços e bens. Algumas instituições (como o Goldman Sachs) adotam uma visão ligeiramente mais hawkish; no geral, a previsão é de 3,7% na comparação anual e de uma variação mensal do núcleo ligeiramente acima do consenso.
Contexto atual: o Fed já elevou os juros uma vez em setembro (intervalo-alvo para 3,75%-4,00%). O mercado atribui baixa probabilidade a uma alta em outubro (cerca de 15%-20%) e está mais atento a dezembro e aos meses seguintes. Os rendimentos dos Treasuries de 10 anos têm ficado recentemente perto de 5,2% (em torno de 5,21%-5,24% por volta de 13 de outubro). Quanto ao petróleo, o WTI está perto de US$ 94 por barril e o Brent, em torno de US$ 105 (níveis elevados, mas com algum recuo).
Possível impacto na trajetória dos preços do petróleo bruto
O petróleo bruto é um dos principais fatores que impulsionam o componente de energia do IPC, e não apenas um “resultado”. Após a divulgação dos dados:
Em linha ou ligeiramente acima das expectativas (índice geral mais quente, com grande contribuição da energia): no curto prazo, pode reforçar a narrativa de “inflação persistente”, sustentando os preços do petróleo em níveis elevados, com oscilações, ou uma leve recuperação — especialmente se o mercado interpretar que os riscos de oferta continuam. Mas, se o núcleo for moderado, os preços do petróleo tendem a ser mais influenciados por fatores geopolíticos (Oriente Médio e questões energéticas relacionadas à Rússia e à Ucrânia) e pela oferta e demanda reais, e menos pelo próprio IPC.
Surpresa muito mais quente do que o esperado: pode gerar preocupação com um novo aperto monetário e, indiretamente, reduzir as expectativas de demanda, o que seria desfavorável para os preços do petróleo. Por outro lado, se o núcleo vier claramente mais fraco, o mercado poderá dar mais atenção ao caráter temporário do choque energético, e as oscilações do petróleo poderão voltar a ser mais determinadas pelos fundamentos.
De modo geral, após o IPC, a direção dos preços do petróleo continuará muito dependente dos acontecimentos geopolíticos (por exemplo, oferta de diesel e notícias relacionadas a um cessar-fogo), e não de um único dado. Recentemente, os preços do petróleo e os rendimentos dos Treasuries têm apresentado certa correlação positiva (canal das preocupações com a inflação).
Possível impacto na trajetória dos Treasuries (rendimentos)
Os Treasuries são mais sensíveis ao IPC subjacente; o ruído causado pela energia no índice geral é relativamente secundário:
Núcleo em linha com as expectativas ou mais fraco (variação mensal ≤0,2%): reforça a expectativa de que não haverá alta de juros em outubro, abrindo espaço para queda dos rendimentos de curto prazo (títulos de 2 anos). Os rendimentos de longo prazo (títulos de 10 e 30 anos) podem acompanhar a queda ou se manter em níveis elevados, especialmente se os preços do petróleo também se estabilizarem. Cenário favorável ao mercado de títulos (preços em alta e rendimentos em queda).
Núcleo mais quente do que o esperado (variação mensal ≥0,3%): reacende as apostas em altas de juros ou em uma política mais restritiva. Os rendimentos de curto prazo podem subir de forma mais acentuada; os de longo prazo também podem ser impulsionados pelas expectativas de inflação e pelo prêmio de prazo, mantendo a pressão em níveis elevados (recentemente, já perto das máximas de vários anos).
Índice geral quente, mas núcleo frio: cenário típico de “divergência”. A reação do mercado de títulos pode ser mista — os títulos de curto prazo se beneficiam de uma trajetória de política monetária mais moderada, enquanto os de longo prazo mantêm maior resistência devido às preocupações com a inflação de energia. O mercado já incorporou parcialmente a alta do índice geral impulsionada pela energia; a verdadeira surpresa estará na composição do núcleo e nos efeitos subsequentes.
Resumo dos cenários:
Cenário de referência (alta do índice geral impulsionada pela energia, núcleo moderado): petróleo bruto volátil em níveis elevados; os rendimentos dos Treasuries aliviam um pouco no curto prazo e oscilam em níveis elevados no longo prazo.
Surpresa mais quente: aumentam as pressões de alta tanto sobre os preços do petróleo quanto sobre os rendimentos.
Surpresa mais fria: os preços do petróleo podem sofrer pressão, e os rendimentos dos Treasuries podem recuar significativamente.
Após a divulgação dos dados, acompanhe os detalhes (gasolina, habitação, serviços e componentes de bens) e as declarações posteriores de autoridades do Fed. A volatilidade do mercado pode ser elevada, especialmente perto da abertura. Esta análise se baseia no consenso atual; os movimentos reais dependerão dos dados divulgados, da situação geopolítica e do apetite por risco. Não constitui recomendação de investimento.