

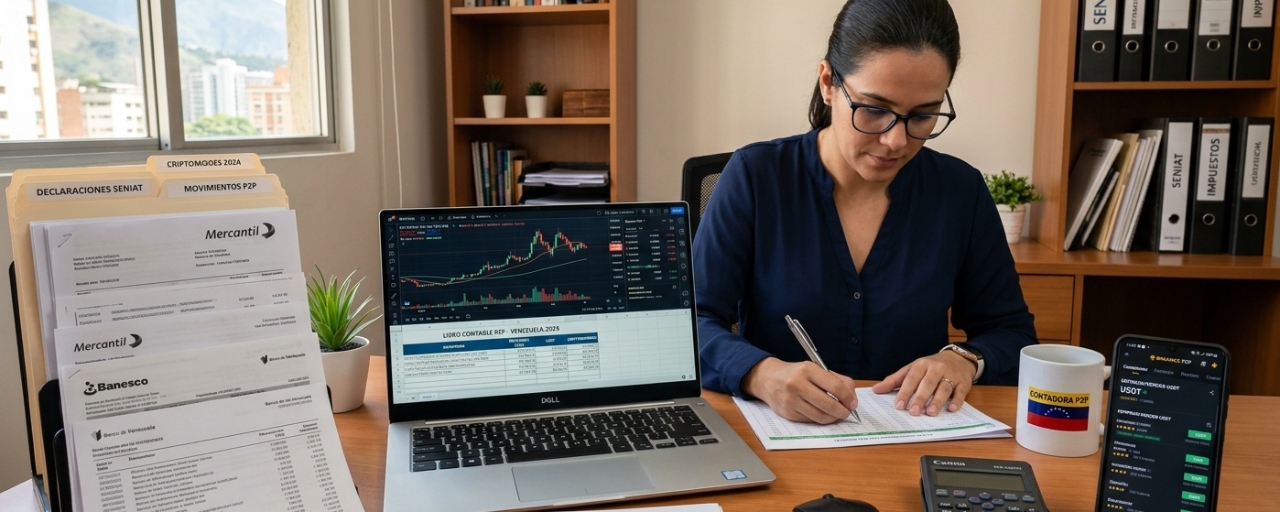

Manter uma contabilidade adequada e estruturada para as operações P2P (Pessoa a Pessoa) na Venezuela é fundamental para preservar a tranquilidade financeira, evitar bloqueios bancários e cumprir as normas fiscais. Embora não exista um regime fiscal diferenciado ou uma “contabilidade especial” com uma designação legal única e exclusiva para criptomoedas, as normas contábeis e tributárias do país exigem uma série de diretrizes e registros específicos.
Os principais aspectos a considerar para uma contabilidade e gestão adequadas do P2P na Venezuela são:
1. O Marco Contábil (Normas BA VEN-NIF)
Registro como ativos intangíveis: de acordo com os Boletins de Aplicação dos Princípios de Contabilidade Geralmente Aceitos na Venezuela (BA VEN-NIF 12), os criptoativos são normalmente tratados segundo os critérios contábeis aplicáveis a ativos intangíveis ou estoques, conforme a natureza da atividade comercial que você exerce.
Suporte profissional: é altamente recomendável que essa contabilidade seja respaldada ou organizada com a orientação de um Contador Público Colegiado (CPC), para garantir que a apresentação e a avaliação dos ativos digitais atendam aos padrões contábeis nacionais.
2. Base de cálculo real (lucro líquido vs. volume bruto)
O erro comum: um dos maiores riscos ao fazer P2P ou arbitragem é confundir o volume total de dinheiro movimentado nas contas bancárias com os rendimentos reais.
O lucro real: a contabilidade P2P deve refletir exclusivamente o lucro líquido (a diferença entre o preço de aquisição do criptoativo e seu preço de venda, menos as comissões operacionais). Comprovar isso por meio de um registro cronológico de compras e vendas evita que se paguem impostos ou que eles sejam calculados sobre o volume total movimentado nos bancos.
3. Obrigações perante o SENIAT (Imposto de Renda - ISLR)
Declaração em “Outros rendimentos”: os lucros líquidos obtidos com a compra e venda de criptomoedas devem ser incluídos na declaração anual definitiva do ISLR (para pessoas físicas, por exemplo, por meio dos formulários correspondentes), na rubrica “Outros rendimentos”.
Documentação de suporte para fiscalização: em caso de auditoria ou solicitação do SENIAT, a contabilidade deve ser acompanhada de:
Extratos bancários que reflitam as entradas e saídas em bolívares ou moeda estrangeira.
O histórico consolidado e exportado de ordens concluídas diretamente da exchange (como a Binance).
A justificativa documentada do capital inicial com o qual você começou a operar.
Prevenção de multas: manter esse controle formal evita sanções severas estabelecidas no Código Orgânico Tributário (COT) por omissão de rendimentos, cujas multas podem variar entre 100% e 300% do imposto omitido.
4. Rastreabilidade e segurança operacional (fundamental para o sistema bancário)
A contabilidade P2P na Venezuela está estreitamente ligada à rastreabilidade bancária, para evitar bloqueios preventivos por parte da SUDEBAN ou de unidades de combate à lavagem de dinheiro:
Titularidade estrita: a conta bancária utilizada (emissor ou destinatário do pagamento móvel/transferência) deve pertencer exatamente ao mesmo titular (nome e C.I./RIF) cadastrado na plataforma P2P. Nunca opere com contas de terceiros.
Zero triangulação: rejeite pagamentos de familiares, conhecidos ou contas de pessoas jurídicas que não pertençam a você, pois isso rompe a rastreabilidade contábil e legal dos seus fundos.
Backup digital periódico: guarde mensalmente seus comprovantes de pagamento, históricos de ordens e capturas de tela; esses arquivos são sua principal prova perante os bancos de que você opera sob um modelo comercial lícito.
💰💰💰💰