

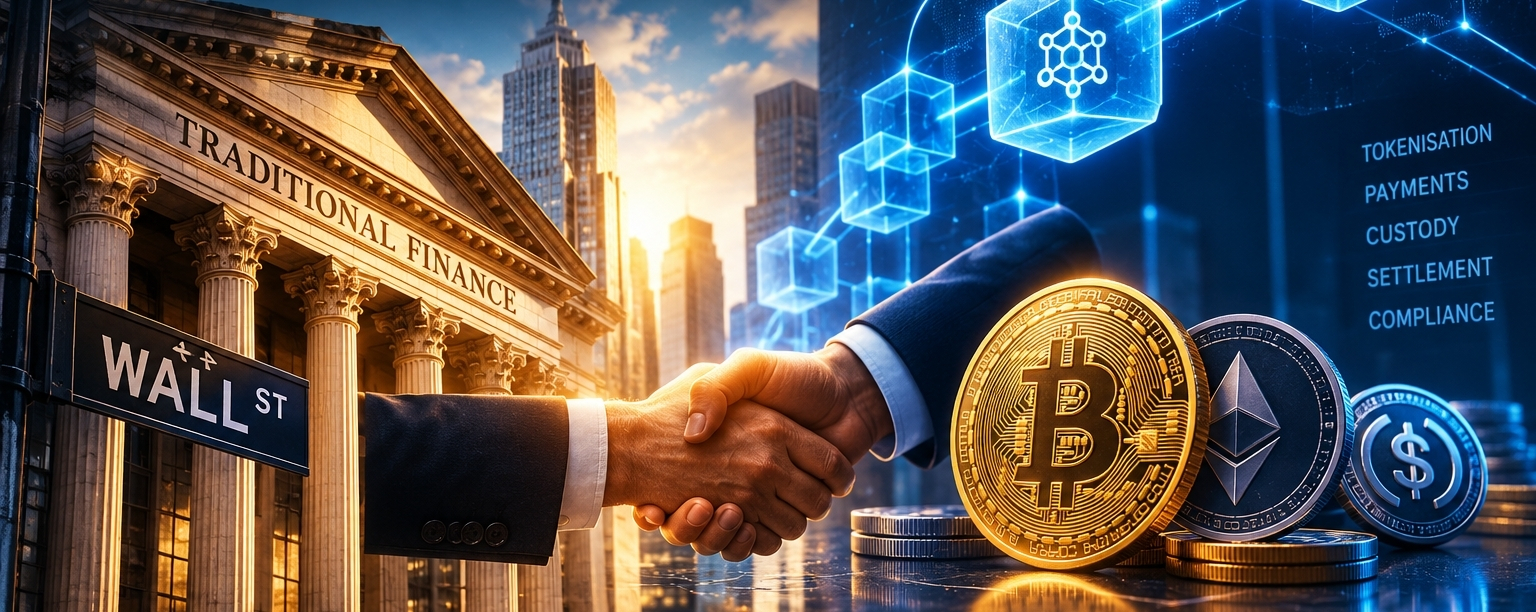
Durante anos, as finanças tradicionais trataram as criptomoedas como outsiders: especulativas, voláteis e difíceis de regular.
Algo interessante está a acontecer agora. As instituições que outrora questionavam a tecnologia blockchain estão a explorar cada vez mais formas de a integrar no sistema financeiro.
E o maior avanço talvez não sejam os ETFs de Bitcoin. Talvez seja a tokenização.
A tokenização permite que ativos tradicionais, como ações, obrigações e fundos de investimento, sejam representados digitalmente numa blockchain. Em princípio, isto pode tornar mais rápidos e programáveis os processos de transferência de propriedade, liquidação e certas tarefas administrativas.
Consideremos três desenvolvimentos:
1. Os bancos estão a experimentar dinheiro digital.
Em setembro de 2026, o Lloyds, o NatWest, o Barclays e o HSBC participaram em transações interbancárias no Reino Unido utilizando depósitos tokenizados. Estes ensaios exploraram a forma como os depósitos bancários programáveis poderiam apoiar pagamentos e transações financeiras.
2. As principais instituições financeiras estão a preparar-se para os ativos digitais.
O estudo da State Street sobre ativos digitais, realizado em outubro de 2026, concluiu que 51% das instituições inquiridas esperam que os ativos digitais se tornem correntes nos próximos cinco anos, caso isso ainda não tenha acontecido. A custódia, os pagamentos e a emissão de fundos estavam entre as áreas que se prevê venham a sofrer um impacto significativo.
3. A banca tradicional e a infraestrutura cripto estão a convergir.
A parceria da Citi com a Coinbase para apoiar pagamentos com stablecoins destinados a clientes institucionais ilustra como os serviços financeiros convencionais podem ligar-se a uma infraestrutura de liquidação baseada em blockchain.
Mas há uma distinção importante.
A adoção institucional não significa automaticamente que todas as criptomoedas irão valorizar.
Um banco pode utilizar a tecnologia blockchain sem precisar de deter Bitcoin. Uma instituição financeira pode emitir títulos tokenizados sem criar procura por todos os tokens do ecossistema.
A verdadeira concorrência pode centrar-se na infraestrutura: quem controla a custódia, a liquidação, a liquidez, a conformidade e as redes através das quais os ativos financeiros circulam.
Também existem riscos. A tokenização pode acelerar as transações, mas uma liquidação mais rápida também significa que as pressões de liquidez e as falhas operacionais se podem propagar mais depressa. A regulamentação, a cibersegurança e a titularidade legal continuam a ser fundamentais.
A minha conclusão: a importância da cripto a longo prazo poderá residir menos na substituição das finanças tradicionais e mais na transformação da forma como estas funcionam.
A questão já não é simplesmente saber se Wall Street vai aderir à blockchain. É saber quais as instituições, redes e ativos que irão captar o valor dessa transição.
$ETH
Discussão: Se os bancos adotarem cada vez mais a infraestrutura blockchain, quem serão os grandes vencedores: as criptomoedas já estabelecidas, os emissores de stablecoins, as plataformas de tokenização ou as próprias instituições financeiras tradicionais?
Gostaria de conhecer o teu raciocínio.