

O tenge está fundamentalmente sobrevalorizado em quase um quarto, afirmou Bauyrzhan Tulepov, vice-presidente do conselho de administração da Halyk Finance, durante a conferência Cbonds Capital Markets Kazakhstan, realizada em Almaty. «Não considero a desvalorização algo bom, não sou a favor dela. Mas, no nosso caso, ela é inevitável e, mesmo que aconteça agora, já será tarde», disse ele em uma conversa posterior.
A inflação não sai de graça
O conceito de uma taxa de câmbio adequada pode ser analisado com base na paridade do poder de compra e na inflação, isto é, na impressão de dinheiro. Suponhamos que tenhamos conseguido comprar cestas de consumo padronizadas por US$ 100 nos EUA e, digamos, por 15 mil tenges no Cazaquistão. Assim, temos uma taxa de câmbio hipotética de 150 tenges por dólar. Foi exatamente essa quantidade de dinheiro que foi impressa em cada país por unidade de produto.
Suponhamos que, um ano depois, a inflação no Cazaquistão tenha sido de 8%, e nos EUA, de 2%. Se a produção não aumentou, isso significa que esse dinheiro foi impresso e se somou ao custo das cestas. Assim, chegamos a um novo custo para a cesta: nos EUA, ela agora custa US$ 102. No Cazaquistão, pela mesma lógica, custará 16.200 tenges — e a nova taxa de câmbio de paridade será de 158,8 tenges por dólar. A moeda com inflação mais alta se desvaloriza.
Se a taxa de câmbio real não mudar e permanecer em 150 tenges, o produtor cazaque, ao vender seu produto nos Estados Unidos, receberá US$ 102, ou seja, 15.300 tenges, e perderá 5,6% em relação ao preço local. O produtor estrangeiro terá uma vantagem: poderá vender seu produto aqui não por US$ 102, mas por US$ 108, obtendo 5,9% a mais — sem perder competitividade. Ou poderá não ser ganancioso e vender o produto não por 16.200 tenges, mas por 15.800, obtendo ao mesmo tempo um lucro adicional e expulsando o produtor local do mercado. E tudo isso é resultado de apenas um ano de disparidade cambial!
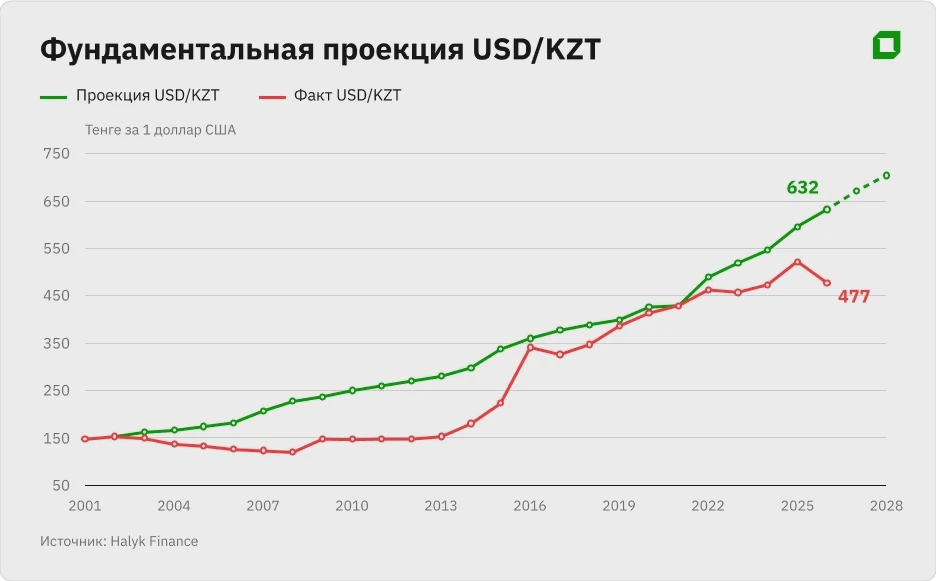
No Cazaquistão, a inflação elevada persiste há muitos anos: desde 2001, foi em média de 8,8%, contra 2,6% nos EUA. No gráfico, vemos o quanto a taxa de câmbio calculada do tenge diverge da taxa real. E todos se lembram do que aconteceu como resultado da divergência anterior, em 2014–2015.
É importante entender que a inflação, entendida como impressão de dinheiro, é sempre uma decisão do Estado. No entanto, é o destino dado ao dinheiro que determina a taxa de câmbio. Se o dinheiro impresso for destinado ao desenvolvimento da produção, teremos — embora com algum intervalo de tempo — um aumento correspondente da oferta. E, depois de um ano, haverá mais produtos que podem ser comprados por 16.200 tenges, o que significa que tanto a inflação quanto a taxa de câmbio diminuirão.
Nossa produção interna quase sempre fica para trás. Ao decidir enfraquecer o tenge, os órgãos governamentais se orientam прежде de tudo pela situação do orçamento e pelo saldo em conta corrente do balanço de pagamentos — levando em conta os déficits crônicos de ambos. Só depois chega a vez da produção interna competitiva. Embora ela gere empregos e, no longo prazo, forme a receita do orçamento, substitua importações, melhore o balanço de pagamentos e, por fim, garanta a entrada de investimentos estrangeiros. E é justamente a fragilidade da produção interna a verdadeira causa do enfraquecimento da taxa de câmbio.
Mas a inflação também afeta o setor de serviços, inclusive o público. Os salários aumentam de forma desigual e com atraso, o que prejudica as vendas nos segmentos de preço mais altos. Em mercados competitivos, o aumento dos custos operacionais é mal compensado pelo aumento dos preços. Os importadores preferem produtos de baixa qualidade. No conjunto, isso leva ao aumento da desigualdade social, à redução da variedade de produtos no comércio, ao desgaste e à obsolescência da infraestrutura — e, ao mesmo tempo, ao crescimento acelerado do consumo e do crédito ao consumidor.
Como resultado, forma-se um círculo vicioso: a inflação, combinada com o fortalecimento da moeda nacional, prejudica a economia como um todo e, em determinado momento, torna inevitável uma desvalorização brusca, o que provoca uma nova onda de inflação.
O Estado não cria o dinheiro da economia
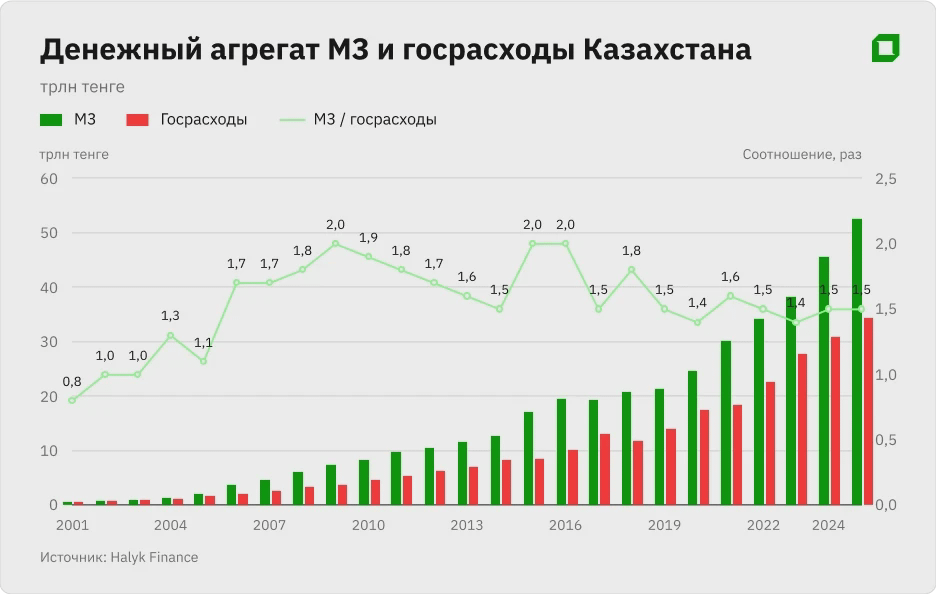
Em uma economia saudável, a emissão de dinheiro gera inflação fiscal, mas o dinheiro passa pelas famílias e chega aos bancos, de onde segue para a produção, compensando o impulso inflacionário. Atualmente, no Cazaquistão, o dinheiro do Estado chega aos bolsos das famílias, que não geram produto interno — e tudo para na etapa bancária. Desde 2001, os gastos públicos aumentaram de 0,7 para 35 trilhões de tenges — 50 vezes! Será que nossa economia cresceu na mesma proporção? A pergunta é quase retórica. Em vez da combinação eficaz de «política fiscal rígida — política monetária flexível», temos exatamente o contrário.
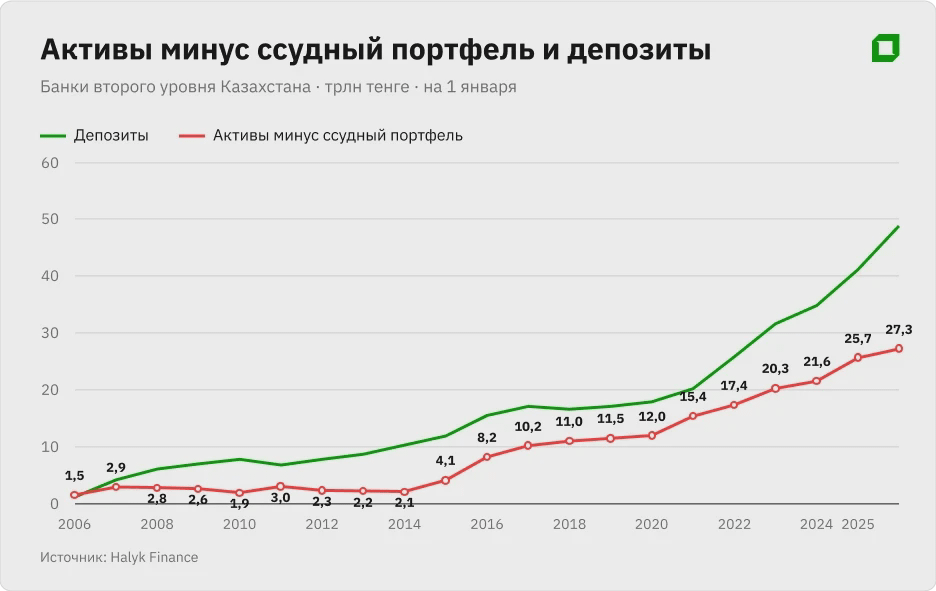
Em meio à inflação e às taxas de juros elevadas, que tornam o crédito inacessível para as empresas, mais de um terço dos ativos bancários — 27,3 dos 70,8 trilhões de tenges — não chega aos tomadores de empréstimos. E esse excesso de liquidez cresce em ritmo acelerado.
Os multiplicadores bancários estão se tornando menos eficazes: o dinheiro, o sangue da economia, não chega até ela. A relação do agregado monetário M3 (dinheiro em espécie mais todos os recursos dos clientes nos bancos) chegou, no máximo, a 2 e agora caiu para 1,5. Para comparar, na China, mesmo o agregado M2, mais restrito, está atualmente em 11,8 e nunca caiu abaixo de 7,8 no último quarto de século. Nessa economia, tanto os bancos quanto o mercado de capitais funcionam de verdade — e, por isso, ela simplesmente não precisa de investimentos externos.
De acordo com o princípio da «curva de Phillips», o Estado combate o desemprego e promove o crescimento econômico por meio da inflação. O legado de Keynes é, sem dúvida, valioso — mas Milton Friedman mostrou há muito tempo, e de forma bastante convincente, que essa abordagem pode adiar o aumento do desemprego, mas não pode impedi-lo. É o que observamos em nossa própria economia: o excesso de liquidez combina-se com o subfinanciamento, enquanto a alta demanda por mão de obra, causada pela inflação e pela incompatibilidade dos salários, gera desemprego — tanto real quanto estrutural —, reduzindo ainda mais a eficiência da economia.
A estabilidade exige mudanças
Há apenas duas saídas para a situação de «inflação alta/moeda forte»: «inflação alta/moeda fraca» ou «inflação baixa/moeda fraca». A questão não é «haverá desvalorização do tenge?». A única questão é «quando ocorrerá e quais serão as consequências?»
E as conclusões são absolutamente simples: a meta de inflação precisa ser reduzida para 2%. Isso não pode ser alcançado de imediato, mas é preciso entender que «aproximar-se da futura meta de 5%» ainda não é um sucesso. Como o orçamento é claramente cíclico, ou seja, depende dos preços dos recursos naturais, já passou da hora de implementar uma regra orçamentária eficaz e funcional. Por fim, uma economia como essa exige maior independência do banco central, para que ele possa fazer seu trabalho corretamente.
Agora há uma oportunidade para isso: o Cazaquistão não é a Argentina nem a Turquia. Temos reservas internacionais consideráveis, que, nos últimos cinco anos, porém, mudaram quase exclusivamente devido à alta dos preços do ouro. Por um lado, isso é uma estabilidade que não devemos apenas valorizar, mas também aproveitar. Afinal, por mais paradoxal que pareça, a estabilidade sem mudanças garante a perda da estabilidade. Por outro lado, talvez já seja hora de pensar por que as reservas praticamente não crescem em uma economia em expansão.ㅤ