

O caráter enganador do índice
O índice da temporada das altcoins (percentagem das 100 maiores altcoins por capitalização de mercado que superam o Bitcoin) subiu para 66, atingindo o valor mais alto num ano. No entanto, o limiar tradicional para confirmar uma temporada das altcoins é de 75%, pelo que ainda falta bastante.
Mais impressionante ainda: 20 das 26 categorias narrativas estão em queda. Em comparação com 2021, quando DeFi, NFT e MEME explodiram em simultâneo em vários setores, desta vez só estão a subir ativos de infraestrutura, como pontes entre blockchains e disponibilidade de dados. Temas voltados para os utilizadores, como redes sociais, Meme e o ecossistema Solana, estão em geral em queda.
Os fundos foram para NEAR e ICP
Os ETFs de Ethereum registaram saídas durante nove sessões consecutivas, incluindo 75,1 milhões de dólares só no dia 6 de outubro. É verdade que os fundos estão a sair do ecossistema Ethereum, mas os dois principais destinos têm características muito distintas:
NEAR: apoiada por um ETF. O ETF NRR da Bitwise atraiu cerca de 58 milhões de dólares no final de setembro, mas isso representa apenas 0,55% da oferta em circulação, e as entradas abrandaram rapidamente — de 35,5 milhões num dia para 3 milhões. A receita anual é de apenas 20 milhões de dólares, mas sustenta uma capitalização de mercado próxima dos 7 mil milhões de dólares; o protocolo Intents processou 31 mil milhões de dólares em transações, cobrando apenas 2 milhões em taxas. A subida do preço é sustentada pela narrativa de escassez criada pelo ETF e pela alavancagem em derivados.
ICP: a subida de 18,47% em 30 dias depende da narrativa de IA do módulo Cyclotron e da política deflacionária que reduziu a taxa de inflação para menos de 3%. O TVL é de apenas 16 a 69 milhões de dólares, há 357 programadores ativos por semana e a liquidez está concentrada em pequenas bolsas. Trata-se, essencialmente, de especulação de investidores de retalho e de rotação de curto prazo.
Esta é a prova mais sólida
A profundidade do livro de ordens do Bitcoin na faixa de 1% chega a 11,7 milhões de dólares, um aumento de 75% em relação ao dia do colapso.
A profundidade do Ethereum na faixa de 0,5% duplicou, chegando a 4,2 milhões de dólares.
A profundidade em dólares das altcoins caiu cerca de um terço desde o início de 2025, e o volume semanal de negociação à vista continua cerca de dois terços abaixo do registado na semana do colapso.
A profundidade de BTC e ETH já está acima dos níveis do dia do colapso e do início de 2025 e de 2026 — os formadores de mercado estão realmente a aumentar as posições nas principais moedas. Já a subida das altcoins acontece em pools cada vez menos profundos.
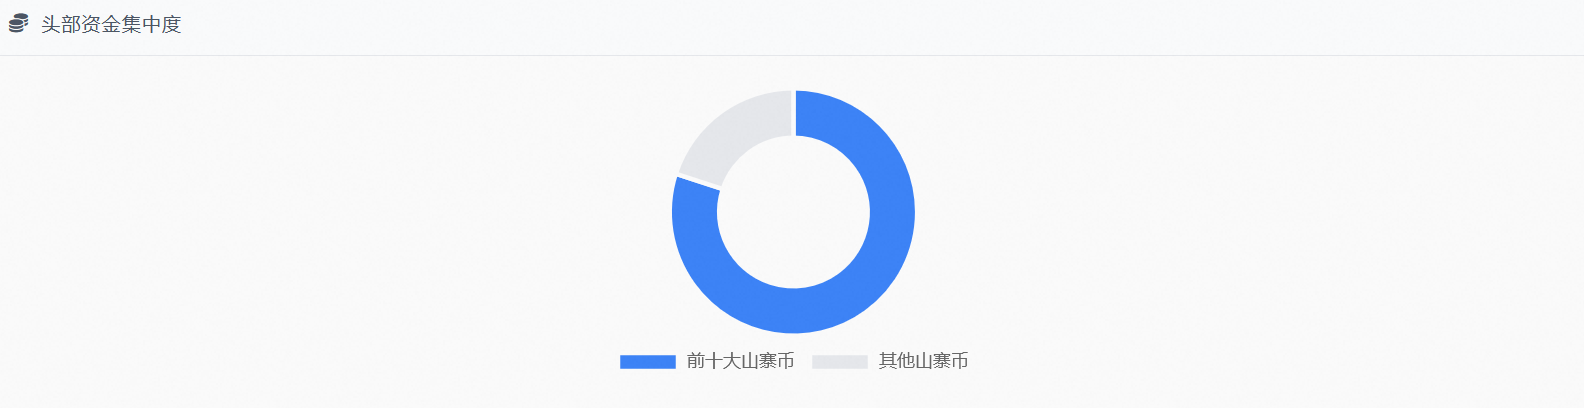
As dez principais altcoins absorveram mais de 80% dos fundos. O número de altcoins com capitalização de mercado superior a mil milhões de dólares caiu de cerca de 105 no pico de 2021 para cerca de 58. A rotação só beneficia alguns dos principais projetos; a cauda longa secou.
Jogo estrutural de soma zero
Nenhuma das três condições foi satisfeita: o índice não ultrapassou 75%, a dominância do BTC continua acima de 58% e os fundos não se dispersaram pelas moedas de média e pequena capitalização. Ao mesmo tempo, estão presentes todas as condições negativas: o fosso de liquidez, o desfasamento entre avaliações e fundamentos e o excesso de posições em derivados.
É isto que significa «jogo estrutural de soma zero»: um jogo de rotação, dominado pelos principais projetos que não são Ethereum, impulsionado por narrativas e instrumentos de ETF e sem entrada de novos fundos.
Como lidar com isso
Acompanhe dois indicadores objetivos: se o Altcoin Season Index consegue manter-se acima de 75% e se a dominância do BTC consegue estabilizar abaixo de 58%. Até lá, trate todas as subidas como recuperações temporárias.
Distinga a origem dos fundos: ativos com ETFs e receitas reais e ativos sustentados apenas por narrativas e deflação não caem na mesma proporção durante as correções.$ICP $NEAR
