


O Brent continua sendo uma nuvem sombria sobre os mercados financeiros globais, e seu efeito colateral — o retorno das taxas de juros elevadas — já começa a afetar a liquidez dos mercados financeiros. Ao mesmo tempo, os riscos potenciais de conflitos geopolíticos também estão aumentando gradualmente.
Há um velho ditado chinês: quando algo chega ao extremo, acaba por se inverter. Espero sinceramente que, em meio à atual conjuntura adversa em termos geopolíticos, macroeconômicos e financeiros, surja uma oportunidade de virada.
Esta semana, a combinação de preços elevados do petróleo e de expectativas de inflação mais altas será mais uma prova para os mercados de risco. A situação atual é simples: Trump está tentando usar um cessar-fogo energético entre Rússia e Ucrânia para garantir a si próprio 60 dias de margem de manobra nas negociações com o Irã.
A lógica é muito simples: Zelensky cede temporariamente; se a Rússia acreditar na proposta e aceitar um cessar-fogo energético de 60 dias, exportando diesel e contribuindo para os preços elevados do petróleo no mundo todo, quando o Brent cair, quanto maior for a queda, mais espaço e tempo Trump terá para negociar com o Irã e intensificar a pressão militar e diplomática, na tentativa de alcançar seus objetivos.
Mas a estratégia é muito clara e simples: será que a Rússia aceitará um cessar-fogo energético de 60 dias em troca de dinheiro? Putin provavelmente também sabe que, se a questão do Irã não for resolvida, a trégua temporária com a Ucrânia chegará ao fim. Por isso, mesmo após receber as condições, ele ainda não se pronunciou.
Por outro lado, mesmo que Putin concorde e a Rússia exporte certa quantidade de diesel, será que o preço do Brent realmente poderá cair sem obstáculos? No curto prazo, poderá ficar abaixo de 95 dólares, abrindo espaço para Trump? É preciso lembrar que, atualmente, há muitos fatores complexos na formação dos preços do petróleo nos mercados de capitais. Já não é algo que Trump possa controlar simplesmente levantando a voz. #FSB警告跨境稳定币监管仍不完善
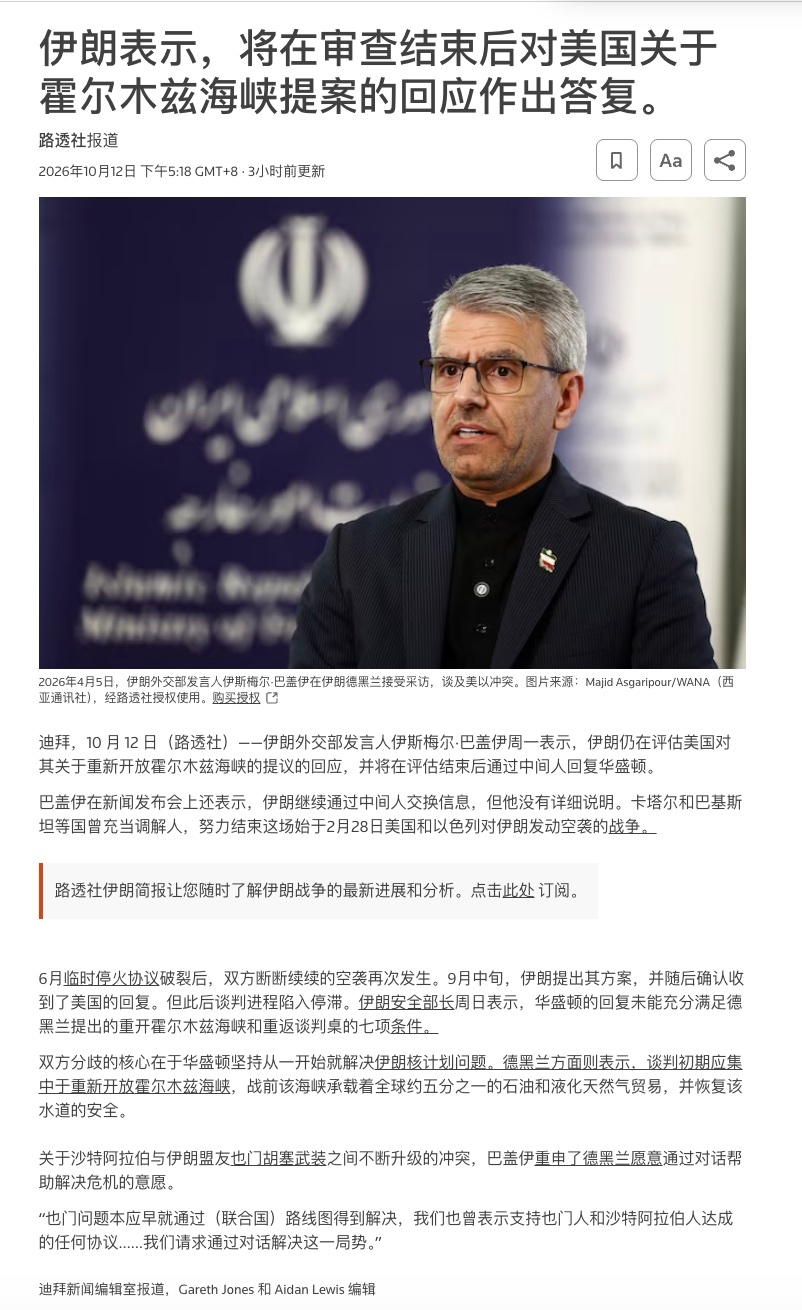
Ao mesmo tempo, o Irã também não está parado: revelou diretamente os planos de Trump e aproveitou a situação para inverter os papéis, considerando o pedido de ajuda dos EUA à Rússia como prova de que a crise no Estreito de Ormuz ainda persiste. Com isso, os EUA ficam em posição desfavorável no debate diplomático e na opinião pública.
Na verdade, as últimas duas semanas mostram que, no curto prazo, nem os EUA nem o Irã querem realmente que os combates recomecem. A economia e a vida da população não suportariam isso, então só lhes resta recorrer à disputa diplomática, à guerra de palavras e até ao uso de guerras por procuração para continuar pressionando. Mas, nos bastidores, nenhum dos lados ficou parado. Usar a força para promover negociações tem sido uma constante nesta guerra entre EUA e Irã — isso nunca mudou!
Para os mercados de risco, antes da divulgação do CPI de setembro, na quarta-feira, a recuperação contínua do Brent inevitavelmente aumentará as preocupações do mercado com a inflação e os aumentos das taxas de juros. Os mercados de risco continuarão sob pressão. A única sorte é que, quando os riscos estão à vista, por enquanto não precisamos nos preocupar com um cisne negro!