


Todos estão à espera do relatório de inflação dos EUA desta semana.
Mas a questão mais importante talvez não seja o número em si. É como o Fed reagirá em outubro.
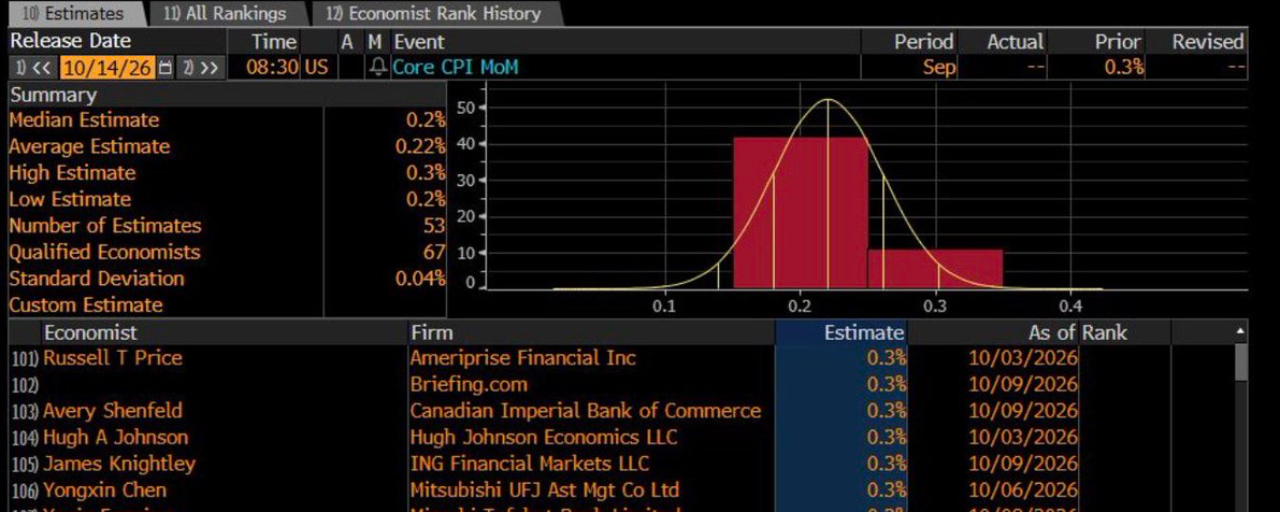
Expectativas do mercado para a inflação de setembro:
↑ IPC cheio: 0,6% ao mês, 3,6% em 12 meses
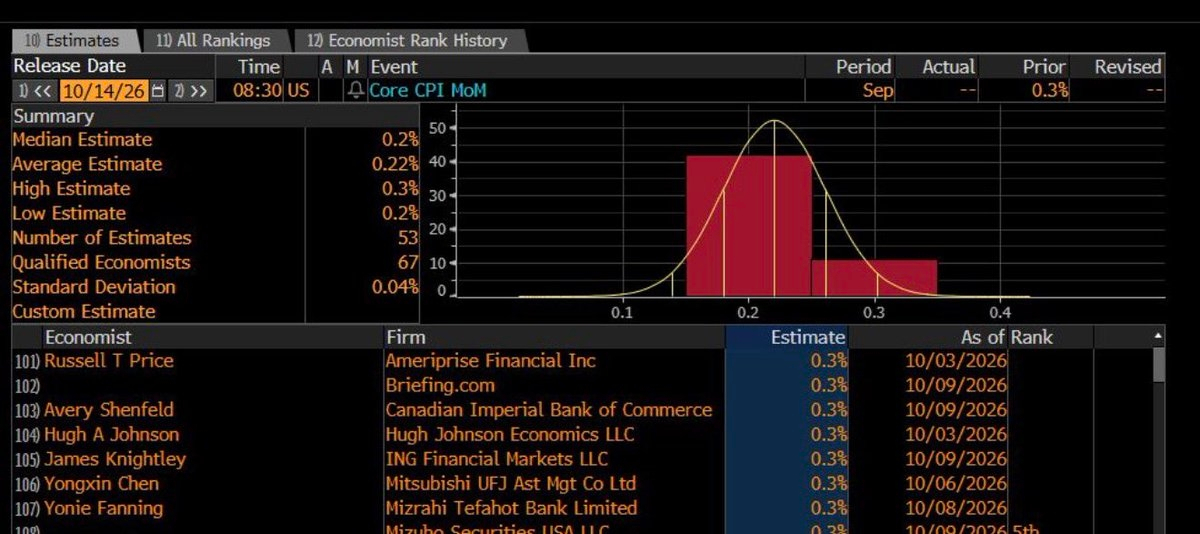
↑ IPC subjacente: 0,2% ao mês, com riscos inclinados para cima
0,2% parece tranquilizador.
Mas a distribuição das previsões sugere que, se houver uma surpresa, é mais provável que seja para cima.
Enquanto isso:
↓ Os comentários de Williams e do vice-presidente Jefferson praticamente tiraram do radar do mercado uma alta dos juros em outubro.
↑ Dados da Universidade de Michigan mostram que as expectativas de inflação de longo prazo das famílias continuam bem acima da meta de 2% do Fed.
Isso não é uma inflação descontrolada.
Mas as expectativas de inflação estão se consolidando cada vez mais.
Por que isso importa?
1- Quando as expectativas se consolidam, afrouxar a política monetária se torna mais custoso.
2- Os títulos de prazo mais longo podem interpretar a paciência do Fed como um sinal de tolerância excessiva, exigindo rendimentos mais altos.
3- Vimos isso em julho: o Fed seguiu em uma direção, enquanto as condições financeiras foram na direção oposta.
E quanto ao restante do mercado?
Ouro $XAUT & prata $XAG: Manter os juros inalterados enquanto as expectativas de inflação permanecem elevadas pode reduzir os rendimentos reais, criando um ambiente geralmente favorável aos metais preciosos.
Petróleo $CL : Menos sensível ao Fed e mais influenciado pela oferta e pela demanda. Um dólar mais fraco poderia dar um impulso adicional.
Dólar: Se os mercados interpretarem a paciência como uma postura dovish, o dólar poderá sofrer pressão, o que potencialmente beneficiaria as moedas dos mercados emergentes.
₿ Bitcoin: Muito sensível à liquidez. Pode se beneficiar de um Fed paciente, mas sofrer pressão se os rendimentos de longo prazo dispararem.
Em resumo: a paciência pode ser uma boa notícia para os ativos reais e uma má notícia para os títulos ao mesmo tempo.
Mas é preciso cautela: um mês de dados não basta para determinar a tendência da inflação.
A verdadeira questão não é se o Fed vai aumentar os juros em outubro.
A questão é se o mercado de títulos do Tesouro americano de 30 anos aceitará essa decisão.
Se a inflação subjacente ficar em 0,2% ou menos, manter os juros inalterados pode ser viável sem grandes turbulências.
Se a inflação surpreender para cima, o mercado poderá fazer o próprio aperto monetário, por meio de rendimentos mais altos na ponta longa da curva.