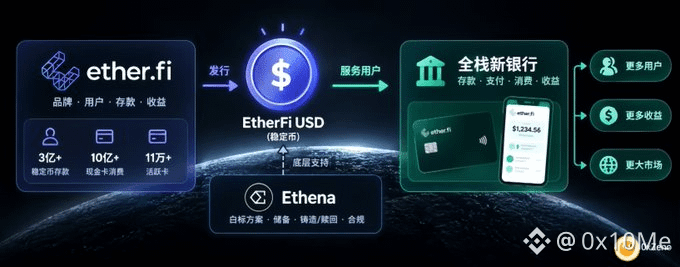
⚡️ Pessoal, a EtherFi vai lançar sua própria stablecoin, chamada EtherFi USD, usando diretamente a solução white-label da Ethena como infraestrutura. A Ethena ficará responsável por todo o trabalho pesado — reservas, emissão e resgate, conformidade e tudo mais — enquanto a EtherFi mantém a marca, o relacionamento com os usuários e os rendimentos dos depósitos.
A plataforma já tem mais de 300 milhões de dólares em depósitos de stablecoins, seus cartões de débito já movimentaram quase 1 bilhão de dólares no total e há mais de 110 mil cartões ativos.
O dinheiro e os usuários já estão lá; os cartões e as contas são canais de distribuição prontos. Até agora, esse dinheiro ficava em stablecoins de terceiros, e o que a EtherFi podia ganhar com isso era limitado. Agora, ela pode convertê-lo em sua própria moeda e ficar com uma parcela maior dos rendimentos gerados pelas estratégias subjacentes. Para um projeto que está se transformando em um neobanco completo, esse passo é bastante natural.
A lógica da Ethena para oferecer soluções white-label é clara: não disputa os usuários dos parceiros, apenas padroniza o trabalho pesado das stablecoins. O parceiro fica com a interface e a marca; ela cuida da infraestrutura. Já houve os casos da USDm da MegaETH e da jupUSD da Jupiter, mas ambos ainda são pequenos, e as soluções white-label representam uma parcela muito baixa da oferta de USDe. O volume que a EtherFi traz desta vez é claramente maior. Além disso, um neobanco é diferente de uma blockchain ou de uma DEX: os depósitos já estão lá, não é preciso primeiro criar um caso de uso e depois atrair dinheiro.
Se der certo, provavelmente se tornará um modelo para a Ethena firmar parcerias com mais neobancos. As duas empresas têm certa concorrência entre si. A própria Ethena também está avançando na direção de se tornar um neobanco, enquanto a EtherFi é uma das empresas de neobanco com autocustódia que melhor executam essa proposta. Mas essa parceria mostra que ambas dão mais importância a alcançar um mercado maior, além dos usuários nativos de cripto, do que a disputar entre si os usuários que já estão no setor.
O resultado é um modelo cada vez mais comum: os aplicativos mantêm a marca e os usuários, enquanto a infraestrutura fica concentrada nas mãos de poucos provedores. O fato de haver mais emissores de stablecoins não significa que as reservas estejam mais descentralizadas; na verdade, a emissão, o resgate e a conformidade na infraestrutura subjacente podem ficar ainda mais concentrados.
Para a Ethena, a vantagem é que mais aplicativos passam a usar sua infraestrutura, aumentando junto o uso e a demanda por USDe. Se a EtherFi conseguir migrar uma parte do saldo atual de stablecoins da plataforma, o crescimento adicional será considerável. Os detalhes das taxas e da divisão dos rendimentos ainda não foram totalmente divulgados — vale acompanhar.
A direção já está bastante clara: a Ethena está se posicionando como a camada de infraestrutura para a emissão de stablecoins, e neobancos como a EtherFi são, neste momento, um dos tipos de clientes que melhor se encaixam.