



Em 7 de outubro, o BTC caiu abaixo de US$ 83.000, e US$ 550 milhões em posições alavancadas foram liquidadas em 24 horas. Em 9 de outubro, chegou à mínima de US$ 80.427, enquanto os ETFs registraram saídas de US$ 484,9 milhões na semana.
No mesmo dia, o petróleo Brent ultrapassou US$ 104 por barril. O rendimento dos títulos do Tesouro dos EUA de 30 anos atingiu 5,731% — o nível mais alto desde 2002.
Três acontecimentos, no mesmo dia.
Não é coincidência. É uma cadeia completa de transmissão.
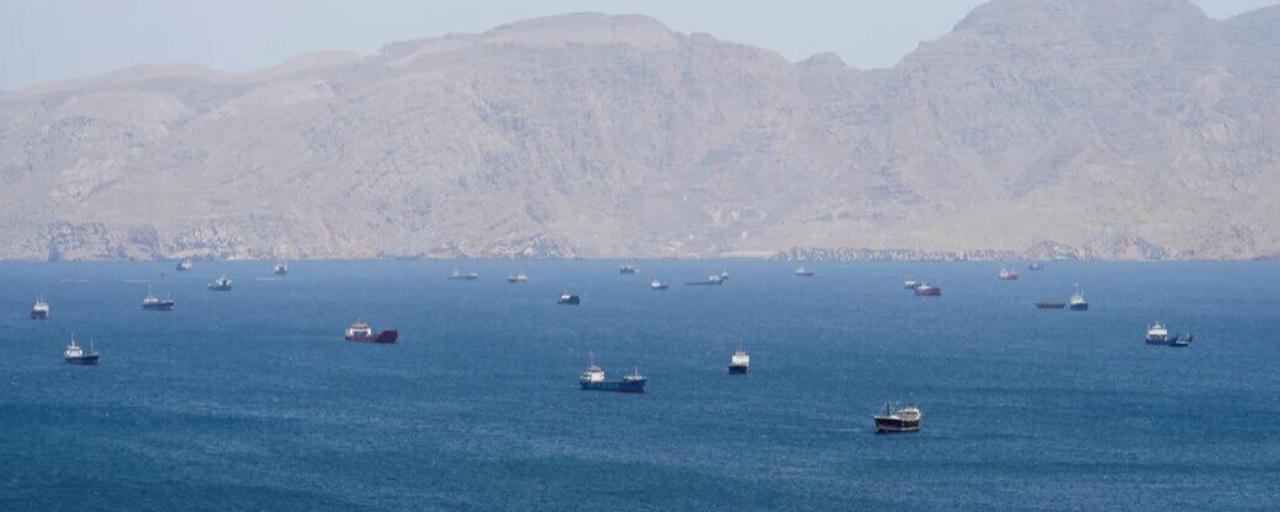
O primeiro elo da cadeia: o estreito de Ormuz.
Dados da Kpler mostram que o volume de petróleo bruto transportado pelo estreito de Ormuz caiu 27% em relação ao pico durante a guerra, recuando para pelo menos 10,1 milhões de barris por dia — apenas 74% do nível pré-guerra. Em 6 de outubro, apenas 7 navios comerciais atravessaram o estreito, o menor número em dois meses.
A principal rota por onde passa um quinto do comércio mundial de petróleo está sendo estrangulada.
O petróleo acima de US$ 104 não é uma questão de oferta e demanda. É prêmio de risco.
Segundo elo da cadeia: o diesel, o elo mais cruel.
Quando o petróleo bruto sobe, todos acompanham as notícias. Quando o diesel sobe, os caminhoneiros param de trabalhar.
O diesel está diretamente ligado ao transporte rodoviário de cargas e aos custos logísticos. Mark Zandi, economista-chefe da Moody’s, calcula que uma alta sustentada de US$ 1 por galão no diesel eleva a inflação geral em 0,1 ponto percentual. A alta atual é de cerca de US$ 2,5 por galão, o que deve elevar a inflação do PCE em aproximadamente 0,25 ponto percentual.
O Barclays é ainda mais direto: os preços do diesel subiram cerca de 80% este ano e podem elevar a inflação subjacente em 0,15 a 0,23 ponto percentual.
O petróleo bruto é notícia; o diesel é conta para pagar. O G7 está com pressa para liberar reservas de diesel, não por caridade, mas para esfriar os dados do CPI.
Terceiro elo da cadeia: o Fed, dando o golpe de misericórdia.
A ata da reunião de setembro, divulgada em 7 de outubro, diz claramente: a maioria dos dirigentes considerava que uma nova alta dos juros ainda este ano “poderia ser apropriada”; os preços da energia foram apontados como um dos “maiores desafios” para a inflação.
Um dirigente afirmou explicitamente: elevar os juros ajuda a impedir que choques no mercado de energia provoquem aumentos de preços.
Em termos simples: se o petróleo não cair, eu aumento os juros. Se o diesel não baixar, eu aumento os juros.
Quarto elo da cadeia: os rendimentos dos Treasuries, drenando liquidez diretamente.
O rendimento dos títulos de 30 anos está em 5,731%. É um número que ninguém via desde 2002.
A cada ponto-base de alta na taxa livre de risco, o custo de oportunidade de manter BTC é recalculado. Com os títulos do Tesouro rendendo 5,7% ao ano, quem mantém BTC, que não gera fluxo de caixa, está competindo com os títulos públicos pelo dinheiro.
O dólar se fortalece, e os ativos de risco sofrem pressão em bloco. O BTC não foi derrubado pelo pessoal do mundo cripto; foi arrastado para baixo pelos rendimentos dos Treasuries.
Agora, a única variável é aquele meio milhão de toneladas de diesel russo.
Em 10 de outubro, a Rússia suspendeu oficialmente, em parte, a proibição às exportações de diesel, permitindo que 500 mil toneladas entrassem no mercado internacional. Trump e Putin chegaram a um acordo, e o Tesouro dos EUA também emitiu uma licença temporária.
Se essas 500 mil toneladas, somadas às reservas liberadas pelo G7, conseguirem de fato reduzir o diferencial de refino do diesel — as expectativas de inflação da energia diminuem → os rendimentos dos Treasuries recuam → o BTC ganha uma trégua.
Mas, se o risco no Estreito de Ormuz persistir e o aumento da oferta for consumido pelos custos de transporte — o BTC continuará sendo puxado de um lado para outro pelo campo gravitacional da “inflação–alta de juros”. A batalha para defender os 80.000 está apenas começando.