


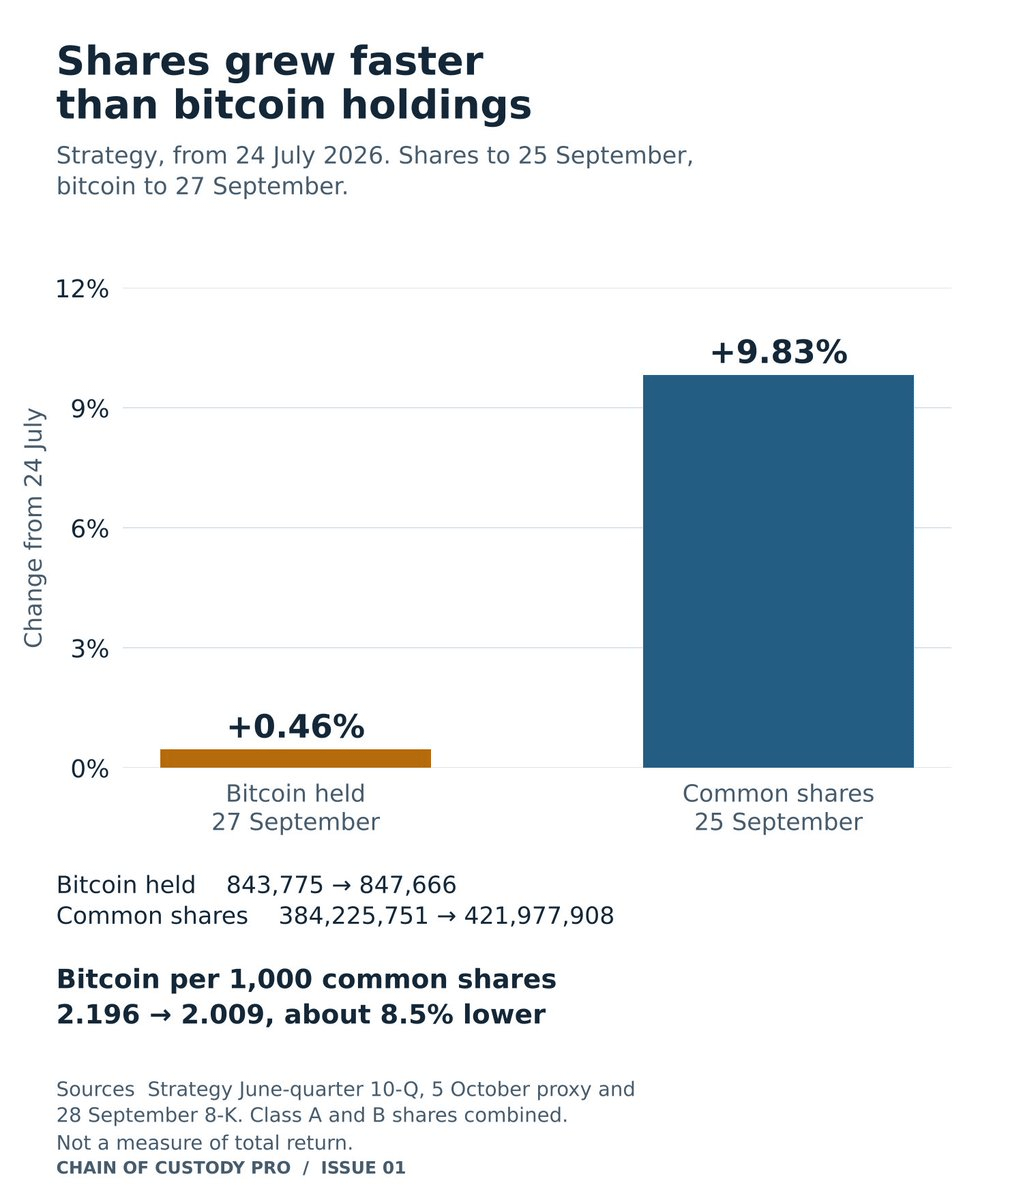
Se você manteve ações ordinárias da Strategy durante o terceiro trimestre de 2026, a empresa adicionou bitcoins, quase dobrou sua reserva de caixa para dividendos e juros, e a quantidade de bitcoins que lastreava suas ações caiu cerca de 11,8%.
Os três valores vêm dos próprios documentos da Strategy enviados à SEC. O mesmo vale para a explicação.
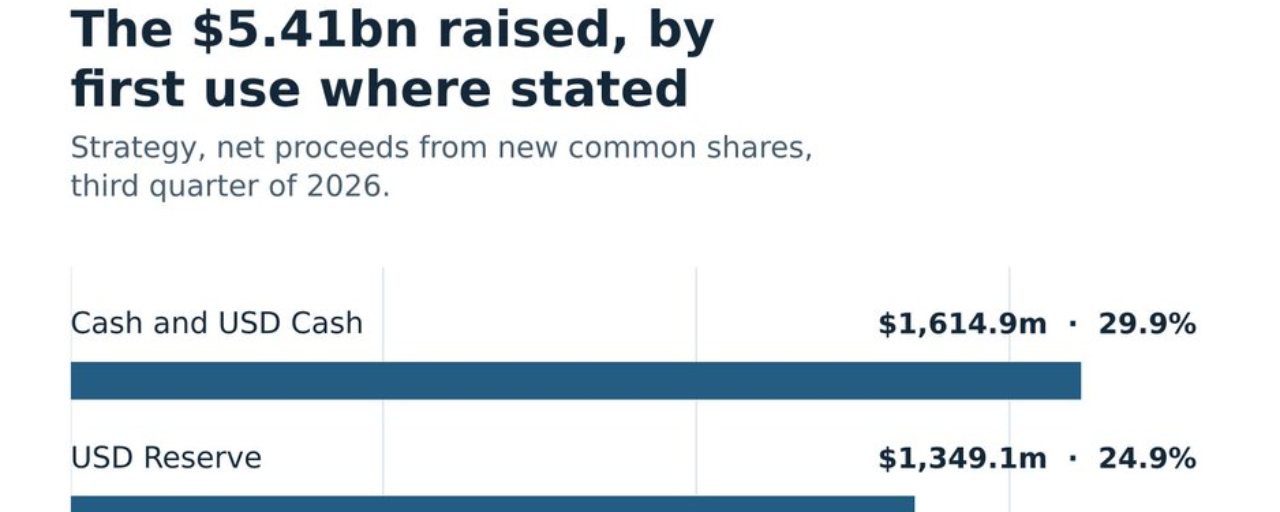
Entre 1º de julho e 30 de setembro de 2026, a Strategy, anteriormente chamada MicroStrategy, levantou US$ 5,41 bilhões com a emissão de novas ações ordinárias. Os documentos destinam US$ 512,4 milhões desse valor, ou 9,5%, diretamente à compra de bitcoin.
A maior parte do restante foi primeiro para dólares e ações preferenciais: US$ 1,35 bilhão para essa reserva, US$ 1,61 bilhão em dinheiro e em um novo fundo chamado USD Cash, US$ 578 milhões para recomprar ações preferenciais STRC e US$ 103 milhões para dividendos da STRC. Outros US$ 1,25 bilhão, levantados ao longo de três semanas de julho, não têm destinação discriminada nos relatórios semanais.
Uma semana deixa isso claro. De 17 a 23 de agosto, a Strategy captou US$ 2,01 bilhões e não comprou bitcoin.
Antes, venderam 5.553 bitcoins para pagar dividendos, recompor a reserva e recomprar ações preferenciais. Até 20 de setembro, a Strategy, liderada por Phong Le e Mike, havia recomprado exatamente 5.553 bitcoins, gastando US$ 96,9 milhões a mais do que arrecadou com as vendas.
Ao longo do trimestre, gastou US$ 1,38 bilhão recomprando STRC e US$ 588,1 milhões comprando bitcoin. O preço médio pago pela STRC subiu de US$ 86,53 no fim de julho para US$ 99,51 no início de outubro, dentro da faixa de US$ 99 a US$ 100 que seu formulário 10-Q aponta como meta. Os documentos não permitem saber se as próprias compras da empresa impulsionaram a alta.
A Strategy emitiu novas ações e negociou bitcoin em quatro semanas do terceiro trimestre. Em todas elas, cada nova ação captou menos do que valia o bitcoin que já correspondia a uma ação existente: entre 0,69 e 0,97 vezes, segundo os próprios preços da empresa. Mesmo que tivesse gasto cada dólar em bitcoin, a quantidade de bitcoin por ação teria diminuído nessas semanas. Esse cálculo considera apenas bitcoin e ações ordinárias, e pode diferir da medida diluída da Strategy.
Nada disso mostra que a administração fez uma escolha ruim ou que os acionistas perderam valor. O dinheiro em caixa é um ativo, recomprar ações preferenciais elimina direitos que têm prioridade sobre os dos acionistas ordinários, e os dólares mantidos hoje podem comprar bitcoin mais tarde. Isso mostra que uma captação não é uma ordem de compra.
Em 9 de outubro, a Strategy apresentou esclarecimentos e correções sobre um vídeo que Michael Saylor havia republicado a respeito de sua votação de 28 de outubro sobre $STRC diário
dividendos. O vídeo disse aos titulares de STRC e de outras três ações preferenciais que era hora de votar. A nota da empresa diz que só os titulares de ações ordinárias em 25 de setembro podem votar, e sua declaração de procuração mostra que Saylor detinha 32,9% desse poder de voto em 15 de setembro.
Atribuí 70% de probabilidade a um relatório 8-K informando a aprovação dos acionistas até 2 de novembro e 65% a um relatório 8-K informando que a empresa teria pelo menos 850.000 bitcoins até lá. Os dois serão avaliados na edição de novembro do meu artigo Monthly Crypto.
Os números do Fed e dos ETFs levam à mesma interpretação equivocada. Na quarta-feira, as reservas bancárias caíram US$ 88,2 bilhões em 30 de setembro, como acontece em todas as quartas-feiras de fim de trimestre desde 2009, e depois subiram US$ 140,4 bilhões em uma semana. No trimestre de junho, 76,8% do bitcoin acrescentado para a emissão de novas cotas do IBIT, em valor, veio em espécie de empresas de trading. Nenhum desses números, por si só, mede novas compras de bitcoin.
A edição 01 da Chain of Custody PRO, minha publicação mensal sobre bitcoin e cripto, reconstrói o trimestre documento por documento, com seis gráficos e links para todas as fontes. Sem metas de preço. Sem sinais de negociação. NFA / DYOR!
