


As empresas de criptoativos na Europa têm de eliminar a exposição existente a stablecoins não conformes com o MiCA até 8 de janeiro de 2027. A Autoridade Europeia dos Valores Mobiliários e dos Mercados (ESMA) concedeu às autoridades financeiras nacionais 90 dias para supervisionarem o processo, numa opinião publicada a 8 de outubro.
As restrições podem levar as negociações a afastarem-se dos mercados europeus, mas isso não significaria uma redução da procura global por tokens denominados em dólares.
Segundo um inquérito da ADAN-Ipsos, que entrevistou utilizadores de seis países europeus sobre stablecoins em euros, 53% dos participantes já tinham experiência com stablecoins denominadas em euros. Isto sugere que há interesse em stablecoins em euros. No entanto, ainda não se sabe se esse interesse se traduziria em atividade de negociação suficiente para manter a liquidez na Europa.
O que o parecer abrange realmente
As limitações impostas pela ESMA vão além das listagens em plataformas de negociação. Também abrangem vários processos monetários, como negociação, custódia, transferência, aconselhamento de investimento e gestão global de carteiras. Os organismos reguladores dos respetivos países têm de garantir que as empresas com certificados MiCA deixam de permitir o acesso a qualquer forma de stablecoin não conforme e impedem os seus clientes de aumentarem as suas posições nessas stablecoins.
Os investimentos atuais devem ser resolvidos «o mais rapidamente possível e, o mais tardar, três meses após a publicação do parecer». Entretanto, os prestadores podem continuar a oferecer serviços limitados, incluindo liquidação, conversão, levantamento, transferência e custódia, para ajudar os clientes a encerrar as suas posições.
Não é uma proibição de deter as suas próprias moedas
Os utilizadores particulares podem continuar a deter USDT. O parecer apenas impede que o utilizem através de um prestador de serviços autorizado na UE.
Segundo a Autoridade Bancária Europeia (EBA), até 1 de setembro de 2026 tinham sido emitidos 39 tokens de moeda eletrónica em conformidade com a MiCA, enquanto ainda não tinha sido aprovado nenhum token referenciado a ativos. A entidade reguladora pede uma classificação mais clara dos criptoativos e uma melhor proteção das stablecoins emitidas por vários emitentes.
O que a última vaga de exclusões de cotação revelou sobre a liquidez
As restrições anteriores mostram que a negociação pode continuar mesmo quando as plataformas retiram stablecoins de cotação. Em vez disso, a maior parte da negociação transferiu-se para outras plataformas.
Um estudo de Nicola Borri e Kirill Shakhnov, publicado em julho de 2026, revelou que o USDC representava uma parcela maior do volume combinado de negociação de USDT e USDC, subindo de 17,70% para 18,24% por volta de 1 de abril de 2025.
A mudança foi particularmente evidente nas plataformas que servem clientes europeus, onde a quota do USDC terá aumentado cerca de 6%. Ao mesmo tempo, embora a negociação de USDT tenha diminuído aproximadamente 20% em todas as plataformas a nível mundial, a negociação de USDC manteve-se estável.
Os dados indicam que os operadores transferiram as suas negociações para outros ativos, em vez de deixarem completamente de usar USDT. Conforme referido num artigo anterior da Cryptopolitan, várias plataformas, incluindo a Binance, a Coinbase, a Kraken e a OKX, retiraram os pares de negociação com USDT para clientes europeus ao abrigo da MiCA, mas continuam a permitir o uso do USDC, em conformidade com as regras, emitido pela Circle.
As moedas indexadas ao euro crescem, mas os tokens indexados ao dólar continuam a dominá-las
As stablecoins indexadas ao euro cresceram significativamente desde que a regulamentação MiCA relativa às stablecoins entrou em vigor, em junho de 2024. O seu crescimento superou o de todo o mercado de stablecoins.
Segundo a Token Terminal, a sua capitalização de mercado subiu de 285,8 milhões de dólares no 2.º trimestre de 2024 para 827,5 milhões de dólares no 3.º trimestre de 2026, um aumento de 189,5%. No mesmo período, todo o mercado de stablecoins cresceu 94,8%, passando de 153,1 mil milhões de dólares para 298,2 mil milhões de dólares. A capitalização de mercado das stablecoins indexadas ao euro continuou a subir, aproximando-se dos 908,7 milhões de dólares em 9 de outubro.
O aumento não se limitou ao valor de mercado. Segundo a TRM Labs, o volume mensal de transações com stablecoins indexadas ao euro em vários prestadores de serviços de criptoativos subiu de 69 milhões de dólares em janeiro de 2025 para 777 milhões de dólares em março de 2026.
Ainda assim, os tokens indexados ao euro representam uma percentagem muito pequena do mercado global. Embora cresçam a um ritmo quase duas vezes superior ao de todo o setor das stablecoins, os tokens indexados ao euro representam apenas 0,28% da capitalização de mercado total das stablecoins no 3.º trimestre de 2026.
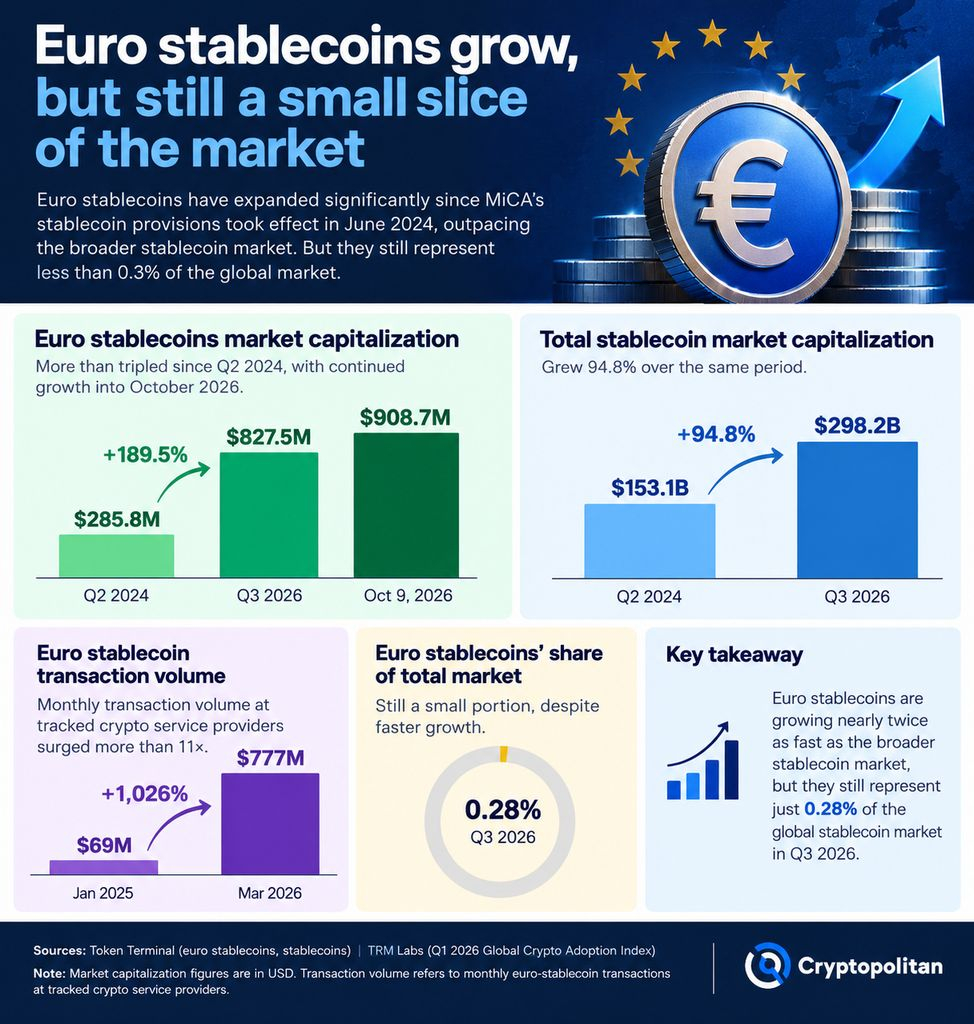 As stablecoins indexadas ao euro cresceram 189,5% desde 2024, mas representam apenas 0,28% do mercado global
A divergência transatlântica
Segundo uma análise do CEPS, a Europa corre o risco de se tornar a jurisdição com a regulamentação mais rigorosa entre as sete principais jurisdições de stablecoins. Entretanto, a lei GENIUS dos EUA cria um quadro regulamentar federal para stablecoins de pagamento.
Quanto à Europa, é necessário encontrar uma resposta à questão de saber se uma regulamentação mais rigorosa ajudará a limitar a influência das stablecoins não conformes ou levará a que mais operações sejam transferidas para o estrangeiro. Casos de exclusões de cotação anteriores indicam que a segunda opção continua a ser uma possibilidade real.
Não se limite a ler notícias sobre criptomoedas. Compreenda-as. Subscreva a nossa newsletter. É grátis.