



#FedMinutesFocusOnOctoberPause
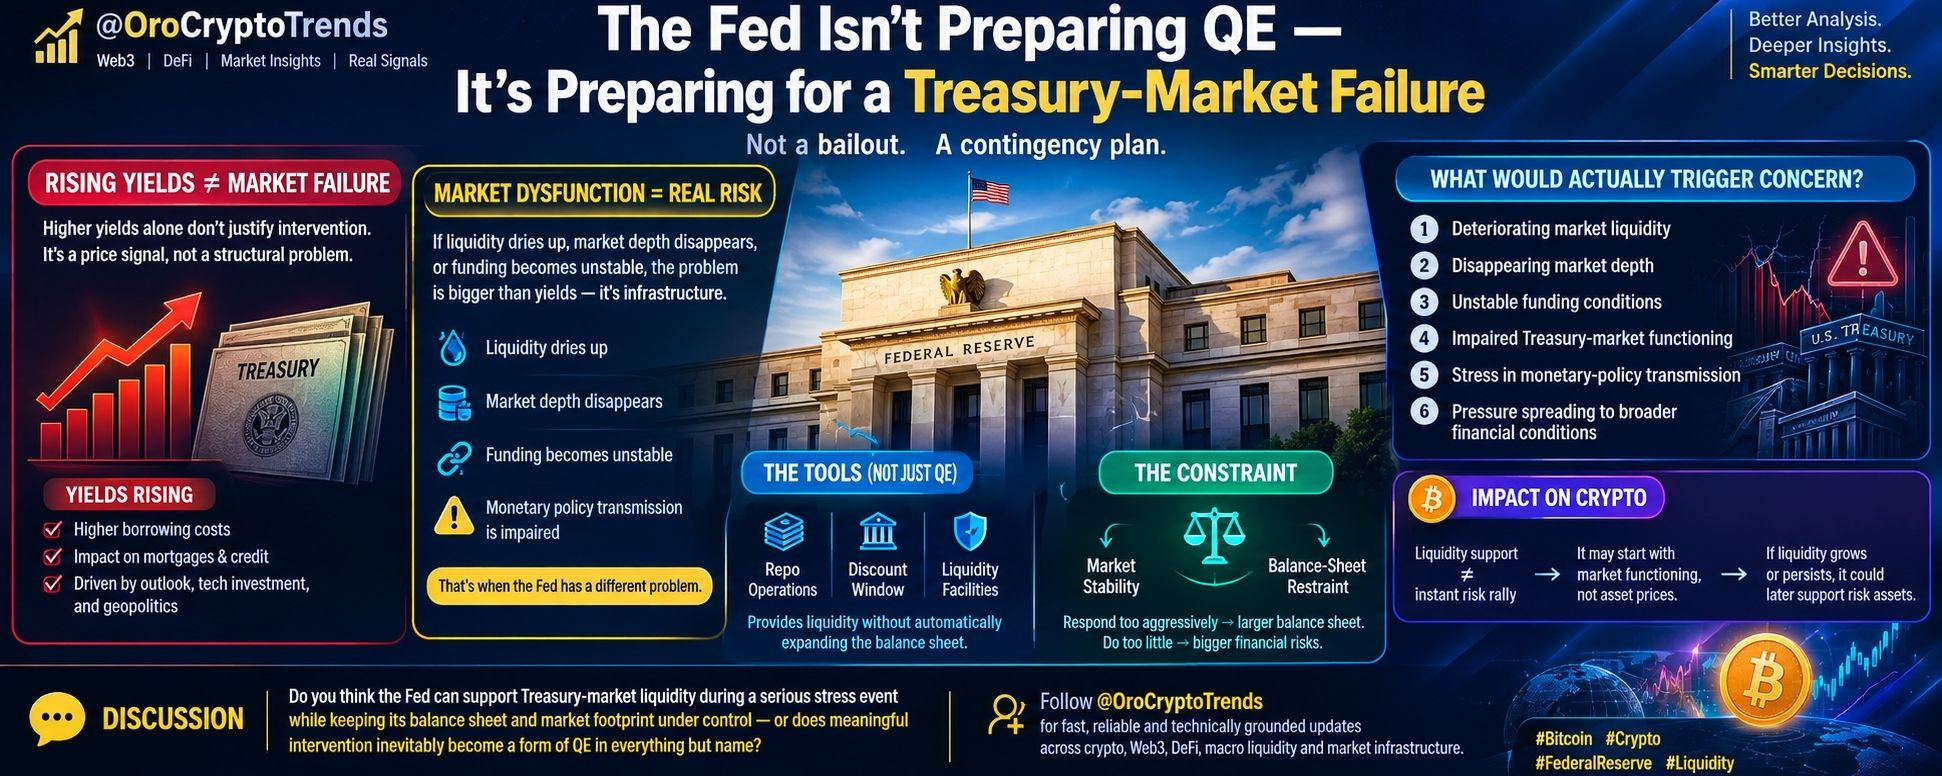
O Fed não está preparando QE — está se preparando para uma falha no mercado de Treasuries
A parte mais interessante das mais recentes atas do Fed não é que os dirigentes tenham discutido o estresse no mercado de Treasuries.
É por isso que eles estão pensando na resposta antes de surgir uma disfunção total.
As atas da reunião de 15–16 de setembro do Federal Reserve, divulgadas em 7 de outubro, disseram que alguns participantes acreditavam ser importante planejar um potencial estresse no mercado de Treasuries.
Mas há uma distinção crítica aqui:
Planejar a intervenção não é a mesma coisa que anunciar a intervenção.
E acho que essa distinção está sendo ignorada.
O Problema de Infraestrutura por trás dos Títulos
O mercado de Treasuries não é apenas mais um mercado financeiro.
Isso está por baixo de uma grande parte do sistema financeiro global.
Títulos do Tesouro influenciam custos de financiamento, garantias, hipotecas, derivativos, balanços dos bancos e condições financeiras mais amplas.
Então há uma diferença significativa entre:
“Os rendimentos dos Treasuries estão subindo.”
e
“O mercado de Treasuries não está mais funcionando adequadamente.”
Rendimentos mais altos, por si só, não dão automaticamente ao Fed um motivo para intervir.
Mas se a profundidade do mercado se deteriorar, a liquidez desaparecer, o financiamento se tornar instável ou a disfunção começar a interferir na transmissão da política monetária, o problema muda.
Nesse ponto, o Fed não está apenas observando uma mudança na taxa de juros.
Isso lida com o risco de infraestrutura do mercado.
É por isso que a linguagem sobre estratégia, comunicações e ferramentas importa.
A Parte que Estou Observando Com Mais Atenção
O Fed parece estar pensando em como poderia responder à disfunção do mercado limitando sua presença no mercado de Treasuries.
Isso cria uma escolha difícil de política:
Estabilidade do mercado ↔ Restrição do balanço
Se o Fed responder de forma agressiva por meio de compras de ativos em larga escala, o balanço pode se expandir substancialmente.
Mas se autoridades se recusarem a responder quando a disfunção do mercado de Treasuries ameaçar a estabilidade financeira mais ampla, as consequências podem se tornar muito maiores.
Então a primeira resposta não necessariamente precisa parecer um afrouxamento quantitativo clássico.
Facilidades e operações de liquidez, como mecanismos de repo ou a janela de redesconto, podem resolver certos problemas de financiamento e liquidez sem equivaler a lançar um novo programa de compras de Treasuries em larga escala.
Essa distinção importa.
O Sinal Contrário
Minha leitura é que o sinal maior não é:
“O Fed está se preparando para fazer QE.”
Não há evidências nessas atas de que o Fed tenha decidido reiniciar o afrouxamento quantitativo ou começar compras emergenciais de Treasuries.
O sinal mais interessante é:
O Fed quer saber exatamente onde está o limite de intervenção antes que esse limite seja atingido.
Isso é gerenciamento de risco.
Pense nisso como projetar um sistema de energia de emergência.
Você não precisa esperar o colapso da rede elétrica para decidir onde ficam os geradores de backup, quem os aciona e quanta capacidade você está disposto a empregar.
Parece que o Fed está pensando no problema equivalente para o funcionamento do mercado de Treasuries.
E isso me diz que a arquitetura da resposta merece mais atenção do que o título.
O que realmente acionaria preocupação?
Eu observaria a 'infraestrutura por baixo' (plumbing) em vez de simplesmente observar os rendimentos dos Treasuries.
Por exemplo:
- liquidez do mercado em deterioração
- desaparecimento da profundidade do mercado
- condições instáveis de financiamento
- funcionamento do mercado de Treasuries prejudicado
- estresse que começa a interferir na transmissão da política monetária
- pressão que se espalha para condições financeiras mais amplas
Um rendimento mais alto é um preço de mercado.
Disfunção é um problema de infraestrutura.
Isso não é a mesma coisa.
O que isto NÃO Prova
Vamos manter a análise disciplinada.
As atas não provam que:
❌ O QE está a caminho.
❌ O Fed está se preparando para um resgate do mercado de Treasuries.
❌ Uma crise no mercado de Treasuries já começou.
❌ O Bitcoin deve disparar imediatamente.
❌ Ativos de risco têm garantia de se beneficiar.
❌ O Fed abandonou seus objetivos de balanço.
Essas conclusões iam além das evidências disponíveis.
O presidente do Federal Reserve de Minneapolis, Neel Kashkari, também disse que via o mercado de Treasuries funcionando normalmente e que não enxergava, no momento, um motivo para intervenção do Fed.
Isso é um contexto importante.
Há uma diferença entre planejamento de contingência e resposta ativa a uma crise.
Por que a Cripto deve se importar
É aqui que penso que a conversa sobre cripto fica mais interessante.
Comerciantes de criptomoedas frequentemente reduzem toda discussão sobre liquidez de bancos centrais a:
Liquidez do Fed → mais apetite por risco → Bitcoin sobe.
Isso é simplista demais.
O mecanismo de transmissão importa.
Se o Fed eventualmente fornecer liquidez por causa de uma disfunção real do mercado, o objetivo inicial poderia ser o funcionamento do mercado, e não estimular preços de ativos.
Mas se o apoio à liquidez se tornar suficientemente grande ou persistente, seus efeitos financeiros mais amplos poderiam eventualmente se tornar relevantes para ativos de risco.
Esse é um efeito de segunda ordem — não uma negociação garantida do Bitcoin.
E essa distinção é exatamente onde eu acho que começa a melhor análise.
A Pergunta Real
O mercado não deve ficar obcecado com:
“O Fed vai imprimir dinheiro?”
A melhor pergunta é:
“Em que ponto a disfunção do mercado de Treasuries se torna séria o bastante para forçar o Fed a acionar suas ferramentas de liquidez?”
Esse limite é o que eu observaria.
Porque, uma vez que o mais importante mercado de títulos do mundo realmente pare de funcionar de maneira suave, a conversa sobre política muda muito rapidamente.
Você acha que o Fed consegue apoiar a liquidez do mercado de Treasuries durante um evento grave de estresse, mantendo seu balanço e sua presença no mercado sob controle — ou qualquer intervenção relevante inevitavelmente vira uma forma de QE em tudo menos no nome?