
Tenho pensado sobre tokenização de forma diferente ultimamente.
Todo mundo pergunta: Quão grandes os ativos tokenizados podem se tornar?
Mas eu acho que a pergunta melhor é:
O que acontece quando os mercados tokenizados ficam grandes o suficiente para falhar?
É aí que começa o verdadeiro teste.
A análise do FMI de 8 de outubro mostra que a tokenização está crescendo rapidamente, mas ainda é pequena em comparação com as finanças tradicionais.
Repasses (repos) tokenizados estão, segundo relatos, movimentando cerca de US$ 300–350 bilhões de volume diário, enquanto os mercados de repo dos EUA movimentam aproximadamente US$ 13 trilhões por dia.
Essa lacuna me diz algo importante: a tecnologia já tem uso financeiro real, mas ainda não alcançou uma escala sistêmica.
E, honestamente, isso pode ser a fase mais interessante.
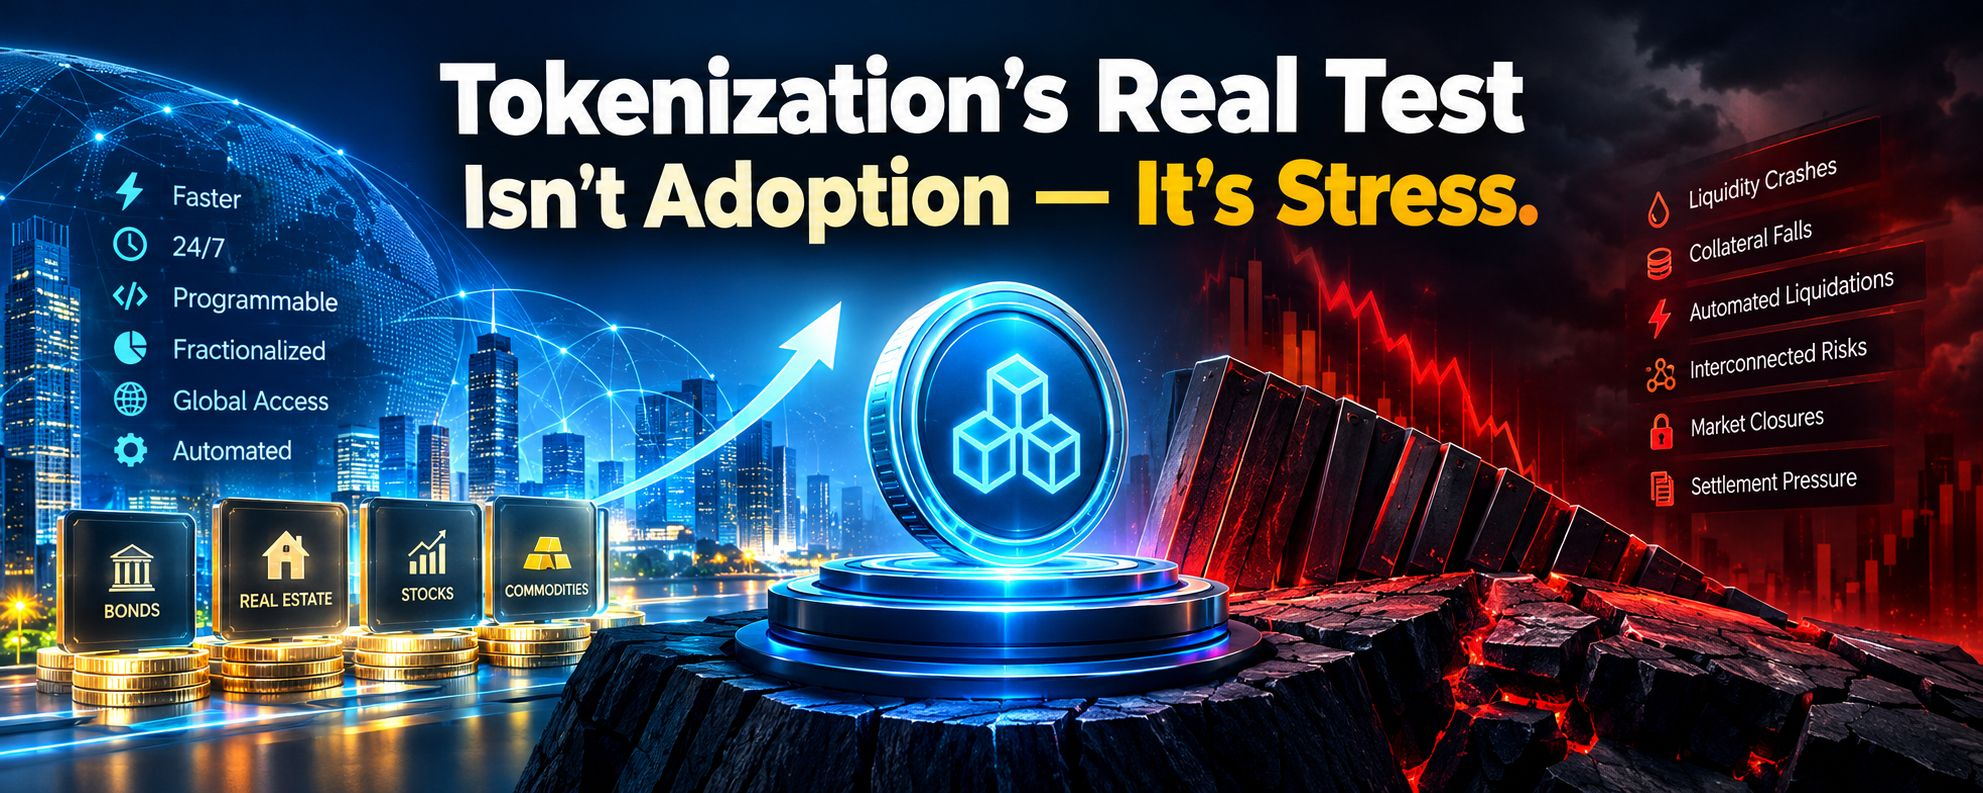
A blockchain pode tornar os mercados:
• Mais rápido
• 24/7
• Programável
• Fracionado
• Acessível globalmente
• Mais fácil de automatizar
Mas essas mesmas vantagens podem se tornar perigosas durante um choque.
Um mercado tradicional tem horário de negociação, intermediários, processos de liquidação e intervenção humana.
Finanças on-chain podem remover muitas dessas pausas.
O colateral pode se mover automaticamente.
Posições podem ser liquidadas automaticamente.
Os ativos podem se mover entre protocolos conectados sem esperar pela liquidação tradicional.
Isso parece ótimo quando os mercados estão calmos.
Mas durante um pânico, eficiência pode virar aceleração.
Os números atuais ainda são relativamente pequenos.
Ativos reais tokenizados, excluindo repos e stablecoins, estavam por volta de US$ 65B em julho de 2026.
Títulos e fundos do mercado monetário representavam cerca de US$ 48B, enquanto ações tokenizadas eram apenas cerca de US$ 2,3B.
Então eu não vejo isso como substituindo as finanças tradicionais ainda.
Eu vejo isso como uma nova camada de infraestrutura financeira sendo construída antes de chegar à importância sistêmica séria.
E isso dá tempo para a indústria resolver os problemas difíceis.
Um exemplo realmente se destaca: equities tokenizadas.
Mais da metade das negociações de equity tokenizada estudadas nos EUA, segundo relatos, aconteceu fora do horário regular do mercado, com uma parcela significativa envolvendo ações fracionadas.
Isso cria uma pergunta fascinante:
O que acontece quando o token continua sendo negociado, mas o mercado tradicional subjacente está fechado?
A descoberta de preços não desaparece.
Simplesmente se move para outro lugar.
A análise do FMI, segundo relatos, encontrou que mais de 87% das mudanças de preço imediatamente após o horário regular do mercado foram refletidas depois nos preços do mercado tradicional.
Isso significa que mercados tokenizados poderiam eventualmente se tornar parte da formação tradicional de preços, em vez de simplesmente operar ao lado dela.
E é aqui que as coisas ficam sérias.
Imagine:
Ativo é tokenizado → usado como colateral → o colateral é reutilizado → alavancagem aumenta → preços caem → liquidações são acionadas → começa mais venda.
Agora conecte múltiplas plataformas, blockchains, custodians e pools de liquidez.
Um problema que começa em um lugar pode se espalhar muito mais rápido pelo sistema.
A blockchain talvez não crie o risco original.
Mas isso pode tornar a transmissão desse risco mais rápida, mais automatizada e mais interconectada.
Essa é a parte que eu acho que merece muito mais atenção.
A grande questão já não é:
“Podemos colocar um ativo on-chain?”
Já sabemos a resposta.
As perguntas reais são:
Quem é o proprietário legal disso?
O que acontece se duas redes discordarem?
O que acontece quando a liquidez desaparece?
Qual é o ativo final de liquidação?
O colateral pode ser reutilizado em múltiplas plataformas?
Quem assume o controle quando um protocolo falha?
E o que acontece quando liquidações automatizadas encontram um mercado que se move mais rápido do que o sistema tradicional?
Essas não são perguntas de marketing.
São perguntas sobre falhas.
Se a tokenização se tornar realmente importante, vou observar quatro coisas:
1. Liquidez
Não é apenas volume em condições normais.
Quanto de liquidez resta quando todo mundo quer sair ao mesmo tempo?
2. Interoperabilidade
Ativos tokenizados podem realmente funcionar entre blockchains, bancos, exchanges, custodians e sistemas tradicionais de liquidação?
3. Liquidação
Se o ativo está on-chain, mas a liquidação ainda depende de uma infraestrutura lenta ou fragmentada, quanta eficiência realmente ganhamos?
4. Comportamento sob estresse
Este é o que eu mais me importo.
Não me mostre como o sistema funciona durante um mercado em alta.
Mostre o que acontece quando a liquidez entra em colapso, o colateral despenca, oráculos ficam não confiáveis, liquidações aceleram e os mercados tradicionais são fechados.
É quando a infraestrutura ganha confiança.
Não leio a análise do FMI dizendo que a tokenização não funciona.
Eu leio isso como algo mais interessante:
A tecnologia está avançando mais rápido do que a infraestrutura financeira ao redor dela.
E isso poderia criar uma oportunidade de investimento completamente diferente.
Talvez o maior vencedor não seja o projeto que tokeniza mais ativos.
Talvez seja a infraestrutura que resolva os problemas chatos:
Liquidez. Custódia. Liquidação. Interoperabilidade. Propriedade legal. Controles de risco. Recuperação de falhas.
Colocar um título em uma blockchain é tecnicamente impressionante.
Mas tornar esse título confiável quando os mercados estão sob estresse extremo?
Esse é o desafio real.
Então aqui vai a pergunta para a qual eu continuo voltando:
Se os mercados financeiros eventualmente operarem 24/7 com colateral e liquidação automatizados, os mercados tokenizados deveriam ter disjuntores mais fortes e salvaguardas de liquidação?
Ou muitos controles tradicionais destruiriam a própria eficiência que torna a tokenização valiosa?
Onde traçamos a linha entre finanças programáveis e risco sistêmico programável?
#FedMinutesFocusOnOctoberPause
#EvernorthDelaysNasdaqDebutToOct12
#RobinhoodAdds$25MInBitcoinToBalanceSheet
#VitalikWarnsAICouldWeakenCryptographySecurity