

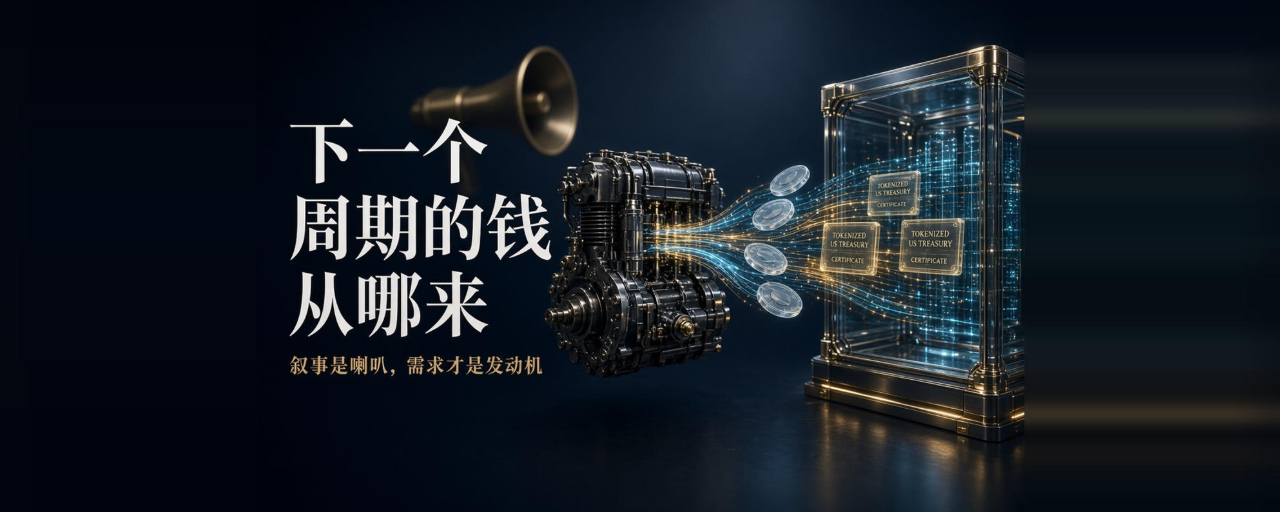
Digo uma grande verdade: na maior parte das vezes, no círculo do Crypto, o dinheiro não nasce da “narrativa”; ele nasce de “gente de fora realmente precisa dessa coisa”.
A narrativa é o alto-falante; a demanda é o motor. Qual era o motor do ciclo anterior? LEGO de DeFi + mineração de liquidez. E o ciclo anterior ainda? Um “disfarce” de ICO. Em cada rodada é a mesma coisa: primeiro alguém realmente usa; depois a narrativa corre atrás; por fim, a narrativa corre na frente da demanda — e a bolha vem.
Neste momento, eu vejo duas linhas principais com motores; duas outras ainda estão procurando motores. E também vou acrescentar mais algumas coisas que outras pessoas não mencionaram, mas que eu acho que deveriam ser mencionadas.
Tem um motor
1. Stablecoins e pagamentos — o dinheiro realmente está circulando
Não é narrativa, é fato. A market cap das stablecoins passou de 200 bilhões; pagamentos on-chain estão subindo de trimestre em trimestre. A BlackRock está lançando fundos tokenizados; a Circle conversa com bancos para liquidação; a Stripe e o PayPal já estão aceitando pagamentos com stablecoins.
Por que consegue continuar? Porque resolve um problema real fora do “círculo”: pagamentos transfronteiriços são lentos e caros. Stablecoins não são “stablecoins do mundo cripto”, são “stablecoins da infraestrutura global de pagamentos”.
Quem está nessa direção?
$CRCL (Circle): o mais direto. O USDC tem participação em segundo lugar, e o caminho regulatório é o mais limpo. Problema: a avaliação (valuation) já não está barata.
$AAVE: stablecoin GHO + infraestrutura de empréstimos; é apostar em dois motores ao mesmo tempo. Mais uma camada de lógica.
$UNI: entrada para liquidez on-chain. Enquanto alguém negociar — seja RWA ou meme — precisa passar por ele. Não vai te deixar rico da noite para o dia, e também não deve morrer tão cedo.
2. Tokenização de RWA — instituições entrando de verdade, com dinheiro real
A tokenização de títulos do tesouro já deslanchou; a tokenização de ações está sendo testada. O fundo BUIDL da BlackRock é lançado usando infraestrutura on-chain. Não é PPT, é produto.
Mas tem um ponto que muita gente ignora aqui:
$ONDO é mais “puro” do que o QNT. Ele faz uma coisa — tokenizar Títulos do Tesouro dos EUA, e já está funcionando. O BlackRock BUIDL usa a infraestrutura deles. O TVL é real, e as parcerias institucionais são reais. O único problema: como o token $ONDO reparte dinheiro a partir do crescimento do TVL? Ganhar com o protocolo ≠ ganhar com o token. São coisas diferentes.
3. DeFi recebe a liquidez externa
O dinheiro das finanças tradicionais está entrando na cadeia de forma experimental. Poucos protocolos conseguem captar esse dinheiro — precisam de três coisas: interfaces de conformidade, profundidade de liquidez e histórico de segurança. A maior parte do TVL dos protocolos DeFi é dinheiro se movendo entre “gente de dentro”, não é aumento real de entrada (incremento) de capital.
$HYPE (Hyperliquid): contratos perpétuos on-chain, volume e receita estão lá. Mas ainda cedo; não sei quão funda é a “vala”/vantagem competitiva.
O que foi dito acima sobre $AAVE / $UNI: poucos conseguem captar liquidez externa.
$PENDLE: este eu quero separar para explicar — o que ele faz é “trading de taxas de juros”. Ele tokeniza os rendimentos futuros, o que equivale a um mercado futuro de juros dentro do DeFi. Parece algo nichado, mas pense: quando capital externo entra no DeFi, a primeira coisa que ele não faz é comprar meme — é gerenciar o rendimento. A Pendle é um mercado para negociar taxas de rendimento. Quanto mais maduro o DeFi, mais isso vira necessidade. A capitalização ainda é pequena; o risco é o mercado ainda estar cedo e as exigências para usuários serem altas.
Ainda está procurando uma fonte de energia/um motor
4. AI + Crypto — a direção está certa, mas “desta vez é diferente” precisa de evidências
Nesta rodada, de fato houve mudança — alguns agentes fazem arbitragem on-chain e gerenciam posições. Mas:
Projetos de agentes com receita on-chain de verdade — dá para contar nos dedos
A maior parte da demanda por tokens de IA ainda é “comprar porque todo mundo acha que a IA precisa dele”
$GRASS é um bom produto (captura de dados descentralizada), mas ele serve para treinamento de IA, não para agentes. Estas duas coisas não são a mesma
Se você realmente quiser apostar nessa direção, o $VVV pelo menos está tentando resolver um problema real (inferência descentralizada), com mais uma camada de lógica do que um mero “moeda de agente de IA”. Mas as evidências são fracas.
Sobre os outros dois, que vivem sendo citados:
$NEAR: “monta” as duas narrativas — DeFi e AI. Chain Signatures para intenções cross-chain tem coisas reais, e a integração de AI também está avançando. Mas “montar duas narrativas” não significa que ambas se beneficiem — às vezes a intenção é que nenhuma das duas seja a primeira. A força gravitacional do ecossistema de L2 do Ethereum (TVL, desenvolvedores, liquidez) é maior; a camada de intenções cross-chain da NEAR ainda não criou uma vala. No valuation, talvez já esteja embutido bastante prêmio de narrativa dupla.
$FET (ASI Alliance): maior market cap em AI+Crypto, mas quase não há atividade on-chain real de agentes. E os efeitos de sinergia após a fusão (FET+AGIX+OCEAN)? Ainda não vi. A market cap é sustentada por narrativa, não por uso. Eu o coloco na posição de “o mais provável de superaquecer”.
5. Privacidade — o consenso é verdadeiro, mas os beneficiários não estão claros
A conclusão de que “privacidade vira padrão” está ok. Mais e mais protocolos já consideram privacidade ainda na fase de design. Mas:
A “vala”/vantagem competitiva do $ZEC está estreitando — a demanda por privacidade está migrando de “moedas de privacidade” para “infraestrutura de privacidade” (zk-rollup, privacidade L1). Subavaliar não significa subvalorizar para sempre; às vezes é exatamente a resposta correta.
O núcleo do $STRK é escalabilidade com ZK, não privacidade. Forçar isso numa narrativa de privacidade é meio “na marra”.
Falando com mais honestidade: hoje não existe um bom ativo que consiga expressar bem essa tendência de “privacidade virar padrão”. Isso justamente mostra que a narrativa ainda está cedo — a demanda está se formando, mas ainda não se consolidou na camada de captura de valor.
Não mexa com
$RENDER: renderização de GPU descentralizada. A demanda vem de cinema e efeitos visuais, não de treinamento de IA. O rótulo de IA está “cravado” de forma forçada. A demanda por computação para IA segue AWS/Azure, não uma rede descentralizada. Isso pode não mudar.