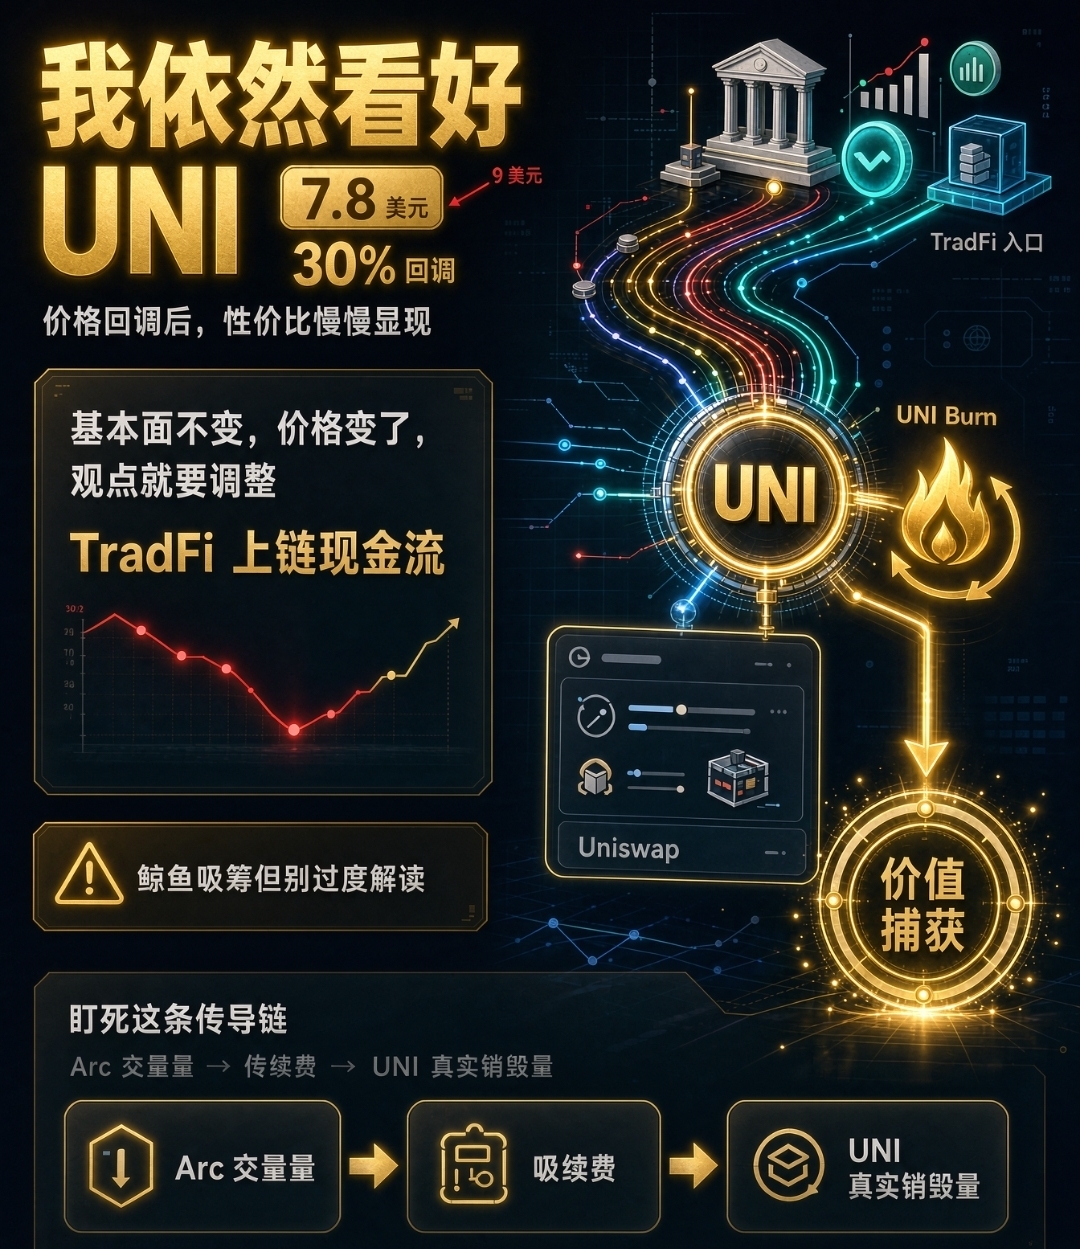
Naquela fase de US$ 9, eu realmente achava que a UNI estava cara—uma capitalização de mercado de US$ 8 bilhões para um projeto antigo e consolidado em DeFi parecia precificar no limite. Mas agora, quando o preço caiu para perto de US$ 7,8, em relação à máxima já encolheu 30%, e minha atitude mudou junto.
Isso me deixa ainda mais convencido de um princípio: se um projeto é bom ou não e se está caro ou barato são duas contas diferentes. Com os fundamentos inalterados, quando o preço muda, a avaliação muda; portanto, a opinião também deve ser ajustada. Ficar preso a um julgamento sem soltá-lo não é fé—é obsessão.
Sobre a preocupação com “o vínculo da cadeia do Robin Hood”,
Muita gente atribui a recente queda da UNI ao vínculo estreito com a Robinhood Chain — se a rede RH esfria, a UNI acaba junto. Não concordo com essa conclusão linear.
Por outro lado, é justamente esse tipo de "vínculo" que começa a conferir uma característica de escassez à UNI: ela pode capturar os fluxos de caixa dos ativos TradFi que migram para a blockchain.
As taxas de transação geradas pelo protocolo Uniswap já estão retornando aos detentores de UNI por meio do mecanismo de queima. Mais importante: se as taxas de todas as versões do ecossistema Arc da Circle — v2, v3 e v4 — também forem integradas, cada transação realizada na Arc envolvendo liquidação de stablecoins, movimentação de ativos institucionais ou ativos do mundo real tokenizados (RWA) poderá, em tese, se converter em queimas recorrentes de UNI.
Isso não é fantasia. É uma mudança de paradigma: de "token de governança" para "token de fluxo de caixa".
Três conjuntos de dados importam mais do que qualquer previsão
Não vou afirmar agora quanto de receita a Arc pode gerar — isso seria irresponsável. O que realmente vale a pena acompanhar de perto é esta cadeia de transmissão:
Volume de transações na rede Arc → taxas efetivamente cobradas → quantidade real de UNI queimada
São três etapas; se uma delas falhar, nada funciona. As duas primeiras precisam estar operacionais para que a terceira faça sentido. Então, em vez de acreditar em promessas grandiosas, é melhor acompanhar periodicamente a tendência desses três números on-chain.
Estrutura das posições: há acumulação, mas não exagere na interpretação
Os dados on-chain mostram que, desde 28 de setembro, endereços de baleias acumularam cerca de 1,13 milhão de UNI. Além disso, um grande investidor havia aplicado anteriormente cerca de US$ 24,2 milhões para comprar 3,125 milhões de UNI.
Mas é preciso eliminar a duplicidade aqui: esses 3,125 milhões de tokens pertencem, na prática, a cinco carteiras controladas pela mesma pessoa e não podem ser considerados cinco posições compradoras independentes. Um dos erros mais comuns na análise on-chain é tratar endereços divididos como novos participantes.
Mais importante ainda, mesmo considerando essas compras, as posições totais das baleias continuam abaixo do nível registrado no início de setembro. Isso mostra que as posições ainda não voltaram a se concentrar de verdade e que a estrutura na base do mercado ainda está passando por uma limpeza. É provável que, no curto prazo, ainda haja um período de consolidação irregular na região do fundo.
Minha avaliação central
Há apenas um motivo pelo qual realmente vale a pena apostar na UNI:
Será que o volume real de transações das finanças tradicionais pode entrar em larga escala no ecossistema Uniswap? E, depois disso, que proporção poderá ser incorporada à UNI por meio do mecanismo de queima?
Quando esse fluxo estiver funcionando, a lógica de captura de valor da UNI será completamente reformulada — ela deixará de ser um token "sustentado por narrativas de mineração de liquidez e governança" e se tornará um ativo "respaldado por receitas reais do protocolo". Nesse estágio, é perfeitamente razoável discutir um teto de valor de mercado na casa das dezenas de bilhões de dólares.
Até lá, não vou recomendar a compra; apenas continuarei acompanhando.