

O bot de trading mais perigoso pode fazer cálculos excelentes. Ele soma os lucros corretamente, traça com precisão o gráfico do capital e encontra uma relação convincente entre as notícias e os movimentos do bitcoin. O problema está um passo antes: no momento de tomar a decisão, esse bot já sabe algo que um trader real ainda não poderia saber. No histórico, essa vantagem não custa nada. No trading real, ela simplesmente não existe.
Ontem, 7 de outubro de 2026, a Fed publicou a ata da reunião de 15–16 de setembro. A hora oficial de publicação foi 14:00 EDT, ou seja, 21:00 em Kyiv. Decorreram 21 dias entre o último dia da reunião e a publicação. A Fed explica separadamente que a descrição das condições económicas e financeiras na ata se baseia na informação disponível ao comité durante a reunião. A data do documento, o período dos acontecimentos descritos e o momento em que o leitor teve acesso são diferentes.
Para uma pessoa, este é um atraso de publicação compreensível. Para uma tabela em que o texto da ata foi associado à vela de 16 de setembro, é uma máquina do tempo. O algoritmo recebe um documento futuro, e o investigador pode atribuir erradamente o resultado à capacidade de prever o mercado. É precisamente por isso que, antes de avaliar a rentabilidade da estratégia, eu verificaria que informação utilizou em cada momento.
As fontes foram verificadas a 8 de outubro de 2026, às 12:23 em Kyiv, UTC+3. Este material trata da verificação de estratégias de negociação e não prevê o preço do BTC. Não são utilizadas cotações atuais. Todos os preços, comissões, posições e resultados das transações simuladas abaixo são hipotéticos, não uma descrição da reação do mercado de ontem nem das tarifas atuais da Binance.
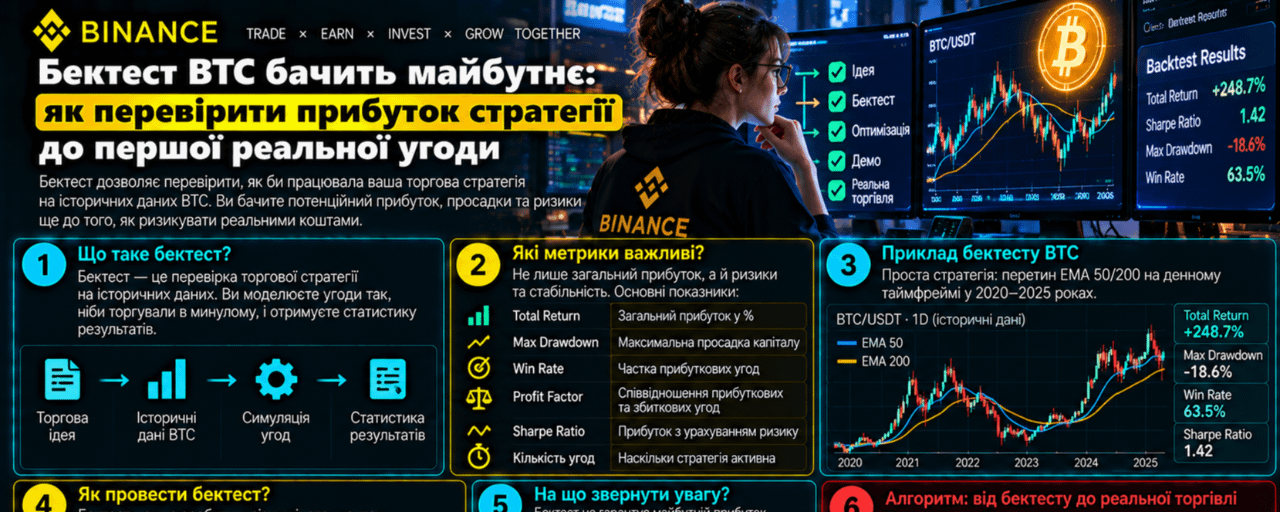
Um backtest é a reprodução de regras de negociação com dados históricos. A pergunta útil é: o que teria acontecido se as regras definidas tivessem sido aplicadas na altura, com a informação então disponível e uma execução realista? Se forem eliminadas as duas últimas condições, o teste apenas mostrará as propriedades da tabela preparada. Não se pode concluir que ela seja capaz de gerar lucro.
Distingo quatro momentos. Primeiro, ocorre o evento: uma reunião, uma transação, o fim de um mês de referência. Depois, a fonte divulga a informação. Em seguida, um sistema específico recebe-a. Por fim, a ordem chega à bolsa e pode ser executada. Mesmo que os quatro momentos ocorram no espaço de um segundo, a ordem continua a ser essencial. No caso das estatísticas económicas, podem passar-se semanas entre eles.
Voltemos à ata. O seu texto pode ser tido em conta após a publicação de 7 de outubro, com uma margem para receção e processamento. Não se pode fazer corresponder o relato da discussão a 16 de setembro. Ao mesmo tempo, um comunicado de imprensa separado de setembro com a decisão pode ter estado disponível mais cedo. A restrição aplica-se ao texto ainda não publicado, não a toda a informação sobre a reunião. Cada documento tem o seu próprio momento de disponibilização.
Imaginemos um teste hipotético de reação a um comunicado às 21:00. Antes da publicação, o BTC custa 60 000 USDT; depois de o texto ser recebido e processado, o preço de compra disponível é de 60 180, e a saída planeada ocorre a 60 300. A estratégia compra 0,1 BTC. Um teste que, sem justificação, lhe permita comprar antes do comunicado mostrará um lucro bruto de 30 USDT: 0,1 × (60 300 − 60 000).
Ao preço disponível depois do sinal, o resultado é de 12 USDT: 0,1 × (60 300 − 60 180). A diferença é de 18 USDT, ou 60% do lucro bruto simulado. A direção da previsão é a mesma nos dois casos. O que muda é o direito de aproveitar um preço que existia antes do sinal. A alavancagem não corrige o erro temporal.
Agora acrescentemos uma comissão puramente hipotética de 0,05% por execução. Para uma entrada correta, o valor nocional é de 6 018 USDT; para a saída, 6 030. As comissões são de 3,009 e 3,015 USDT. Dos 12 sobram 5,976 USDT, aproximadamente 5,98. Não há aqui slippage adicional: os preços já estão definidos como preços de execução. Também se pressupõe que não há pagamento de funding entre a entrada e a saída.
No caso da entrada incorreta, as comissões seriam de 3 e 3,015 USDT, e o resultado líquido seria de 23,985 USDT, aproximadamente 23,99. Uma única marca temporal incorreta multiplicou por cerca de quatro o lucro líquido simulado. Isto não é uma estimativa dos atrasos normais na Binance. É uma demonstração de por que razão algumas transações apelativas após notícias exigem a verificação da fonte do sinal e do preço disponível.
A armadilha seguinte é menos evidente: a informação pode ter sido pública, mas hoje descarregou uma versão diferente. O relatório do BLS de 2 de outubro, relativo a setembro, indica um aumento de 29 mil postos de trabalho não agrícolas e uma taxa de desemprego de 4,2%. Ao mesmo tempo, a entidade reviu a variação de julho de +21 mil para −10 mil e a de agosto de +162 mil para +133 mil. A revisão total dos dois meses foi de −60 mil.
A aritmética é transparente: julho teve uma revisão de −31 mil, agosto de −29 mil; no total, −60 mil. Trata-se de um ajustamento das estimativas anteriores, não de uma redução adicional de 60 mil em setembro. Para o nosso tema, o mais importante é outra coisa: os valores de −10 mil e +133 mil nesta versão tornaram-se públicos a 2 de outubro. O modelo não pode utilizá-los retroativamente nas decisões de setembro.
Consideremos uma regra hipotética: depois da divulgação de um aumento mensal do emprego superior a 150 mil, a estratégia abstém-se de fazer novas compras de BTC. Este é um limiar didático, não uma regularidade comprovada. O valor de +162 mil impediria a compra; o valor revisto posteriormente para +133 mil permitiria-a. Se descarregar apenas a versão mais recente das estatísticas, o investigador alterará os sinais passados, embora a regra de negociação se mantenha igual.
Não basta garantir que os números provêm de uma fonte oficial. O caráter oficial responde à questão da origem; para um backtest, também é necessário que correspondam ao momento histórico. Uma estimativa mais precisa do passado, disponível hoje, pode ser um dado de entrada incorreto para reproduzir uma decisão tomada há um mês.
O ALFRED do Federal Reserve Bank de St. Louis existe precisamente para trabalhar com versões históricas. Permite obter os dados tal como a fonte os divulgava em datas passadas. Mas o serviço indica que os novos valores e as revisões costumam ser adicionados no prazo de um dia útil após a publicação. Assim, a própria data da versão não prova que um bot específico tenha visto o número no primeiro segundo da divulgação.
Para uma estratégia lenta, uma versão diária pode ser uma parte suficiente da verificação. Para negociar nos primeiros segundos, são necessárias a hora exata da divulgação, a hora de chegada dos dados e a latência real de processamento. Se não houver esse registo, é mais honesto limitar a afirmação: testamos a reação após um atraso definido de forma conservadora, em vez de alegarmos um resultado comprovado de negociação instantânea.
No mercado das criptomoedas, é fácil cometer um erro semelhante sem qualquer notícia macroeconómica. Uma vela tem uma hora de abertura, mas os seus valores finais de máximo, mínimo, fecho e volume descrevem todo o intervalo. A documentação da Binance especifica separadamente os campos de hora de abertura e de fecho, e as próprias velas são identificadas pela hora de abertura. Esta estrutura é útil para armazenar dados, mas não dá acesso antecipado aos valores finais.
Por exemplo, uma vela de um minuto com a marca temporal 21:00 abrange o minuto que começa às 21:00. Se o sinal depender do seu volume final, a decisão não pode surgir no início desse minuto. Um teste que leia o volume final e compre ao preço de abertura da mesma vela está a antecipar o resultado. Para este modelo, a sequência mínima coerente é: fecho da vela, cálculo do sinal e possibilidade de execução depois disso.
Mesmo utilizar a vela seguinte não garante uma justiça perfeita. O seu preço de abertura é uma transação histórica, não uma promessa de execução da sua ordem no volume pretendido. Sobretudo durante notícias. Para um modelo simples, pode definir-se um ajuste conservador; já as afirmações sobre negociação rápida exigem dados de execução mais detalhados. A precisão das conclusões deve corresponder à precisão dos dados de entrada.
Há ainda uma distinção entre o fluxo de mercado e um ficheiro de arquivo. A Binance Public Data informa que os novos ficheiros diários ficam disponíveis no dia seguinte. O repositório também alerta para possíveis correções posteriores dos arquivos e fornece somas de verificação para validar a integridade. Por isso, o facto de um ficheiro estar disponível hoje não prova, por si só, que o seu conteúdo, nesta versão, estivesse acessível à estratégia ontem.
Isto não torna o arquivo impróprio para investigação. Se o indicador for calculado a partir de transações que poderiam ter sido recebidas em tempo real, é possível utilizar o histórico para reproduzir esse processo. É preciso mostrar exatamente como os dados foram transformados em sinais sem conhecer as transações futuras. A situação é diferente no caso de um agregado cuja hora de publicação não foi estabelecida: associá-lo a um minuto passado só porque tem uma marca temporal semelhante não é suficiente.
A solução prática é simples: guardar a versão do conjunto de dados, a data de transferência, a soma de verificação e uma descrição de quando cada característica poderia ter ficado disponível. A soma de verificação confirma que dois investigadores estão a calcular a partir do mesmo ficheiro. Não confirma que o acesso antecipado à informação era realmente possível. A reprodutibilidade e a ausência de antecipação exigem provas diferentes.
Este já é um tema de investigação próprio. Num preprint de 26 de agosto de 2026, os autores analisaram dados históricos dos contratos perpétuos Binance BTCUSDT USD-M, tendo em conta a hora do evento, da publicação e da disponibilidade. Após reverem os requisitos, mantiveram 727 dias UTC completos e dividiram-nos em 436 dias de treino, 145 de validação e 146 de teste histórico separado. O interesse em aberto tornou-se opcional por não haver confirmação da hora a que era publicado.
Os autores indicaram que, no teste histórico final separado, todas as execuções avaliadas tiveram uma correlação positiva entre o sinal e o resultado, mas um rácio de Sharpe líquido negativo segundo os pressupostos principais de custos. Trata-se de um resultado negativo limitado a este preprint específico, não de uma prova de que todos os bots sejam não lucrativos. Não reproduzi a experiência. É útil para o leitor porque a qualidade estatística do sinal e o resultado financeiro foram avaliados separadamente.
Mesmo depois de corrigir a questão temporal, a estratégia pode ser derrotada pelos custos. Vejamos um exemplo hipotético independente para operações de curto prazo: a vantagem bruta é de 12 pontos base por ciclo completo, a comissão é de 4 pontos por lado e as perdas adicionais de execução são de 3 pontos por lado. Um ponto base corresponde a 0,01%. Os custos totais são de 14 pontos, pelo que o resultado líquido é de −2 pontos.
Com um valor nocional hipotético constante de 10 000 USDT, são 12 USDT de resultado bruto, 8 USDT em comissões e 6 USDT em perdas de execução: um total de −2 USDT. Aqui, as perdas de execução abrangem o desvio face ao preço do modelo; não devem ser adicionadas novamente se já forem utilizados preços reais de transação. Em 100 ciclos iguais, sem reinvestimento, o modelo teria resultado em −200 USDT. Isto é a aritmética das condições definidas, não uma previsão.
Com estes pressupostos, o limiar de equilíbrio é um resultado bruto de 14 pontos base por ciclo. Se as perdas de execução aumentarem de 3 para 5 pontos por lado, o limiar sobe para 18. Quando a vantagem da estratégia é inferior ao erro de estimação da execução, acrescentar casas decimais à tabela de rentabilidade não torna a conclusão mais fiável.
Para contratos perpétuos, a verificação também deve ter em conta os pagamentos de funding nos momentos em que a posição esteve efetivamente aberta. Num modelo com alavancagem, é necessário conhecer a trajetória da margem durante a transação. Um resultado positivo na data de saída planeada não salva o teste se, segundo as próprias condições do modelo, a posição deveria ter sido liquidada antes. Por isso, o preço final e a possibilidade de a posição se manter até esse momento são partes distintas do modelo.
Depois disso, resta outra forma de antecipação: o próprio investigador sabe quais as regras que tiveram melhor desempenho. Se testar centenas de combinações e apresentar apenas a vencedora, a história apelativa pode ser resultado da seleção aleatória. É precisamente por isso que é necessário um período final separado: os resultados anteriores já influenciaram as decisões do autor. Reajustar a estratégia depois de analisar esse período transforma-o numa parte do desenvolvimento.
Eu começaria a verificação de um bot já desenvolvido com cinco ações concretas. Primeiro, escolheria algumas das transações mais rentáveis e reconstruiria, para cada uma, a fonte do sinal, o momento em que surgiu e o possível preço de entrada. Depois, verificaria as versões dos dados macroeconómicos. Em seguida, aplicaria um atraso realista à execução. Como quarto passo, recalcularia o resultado após todos os custos. Por fim, verificaria as regras fixas num período que não tivesse sido utilizado para as selecionar.
Esta é uma auditoria inicial, não uma certificação estatística completa. Algumas transações corretas não provam que todo o teste esteja correto. Mas uma única transação que exija um documento ainda não publicado já refuta a validade da parte correspondente do resultado. Até que esse erro seja corrigido, não faz sentido comparar a rentabilidade anual dos bots: podem ter tido vantagens informativas diferentes, incluindo vantagens impossíveis.
Também vale a pena verificar os dados em falta. Se um conjunto de dados não incluir os minutos mais voláteis, eliminar essas linhas pode também eliminar os piores resultados de execução. Se a amostra incluir apenas ativos que ainda são negociados, o resultado da carteira pode não ter em conta instrumentos que desapareceram. A remoção de histórico inconveniente deve ser uma decisão explicada, com o seu impacto apresentado em separado.
Para passar do teste à observação, eu fixaria as regras, as fontes, os atrasos e os custos admissíveis antes de iniciar uma nova verificação. Depois, manteria um registo de sinais em tempo real e faria negociação simulada, ou seja, registaria transações fictícias sem investir fundos. Isto verifica a disciplina na obtenção de dados, mas não reproduz a posição das suas ordens na fila, o impacto do tamanho da ordem nem todas as falhas da execução real.
Há três resultados possíveis. Base: após as correções, a vantagem diminui e as provas são insuficientes — a observação continua, sem alterar as regras a cada insucesso. Favorável: o resultado mantém-se em dados novos e com custos conservadores — isso justifica uma verificação adicional, não garante lucro. Desfavorável: o efeito desaparece depois de eliminada a antecipação ou de aplicado um atraso normal — a tese de investimento inicial é abandonada.
Estas possibilidades descrevem o destino de uma hipótese de investigação, não uma previsão de alta ou de baixa para o BTC. A passagem de uma para outra é determinada pelos dados e por critérios definidos antecipadamente. A subida do bitcoin, por si só, não confirma a qualidade de um bot que compra sempre; a descida também não prova que as respetivas marcações temporais estivessem erradas. O método e a direção do mercado devem ser avaliados separadamente.
A minha principal conclusão desta semana é que verificar o relógio pode ser mais valioso do que criar um novo indicador. A ata de ontem e as estatísticas revistas mostram como é fácil dados verdadeiros acabarem no lugar errado da história. Antes da primeira transação real, é importante demonstrar que a estratégia poderia ter recebido o sinal e executado a ação precisamente no momento indicado no relatório.
Por vezes, o resultado mais útil de uma auditoria destas é não abrir qualquer posição. Se o lucro dependia de informação indisponível, desistir do lançamento preserva capital para a verificação seguinte. Uma estratégia sólida deve resistir a uma reprodução honesta do seu próprio passado. Só depois disso faz sentido discutir o seu futuro.
Este material tem caráter educativo e não constitui uma recomendação de investimento individual.
#Bitcoin #Binance #Бектест #Алготрейдинг #РизикМенеджмент