


A ata da reunião de setembro do Fed dos EUA foi dura.
A maioria dos participantes considera que poderá ser necessário mais um aumento da taxa até o fim de 2026. Embora isso já não fosse segredo.
Assim como o fato de que a votação do FOMC para elevar a taxa em 0,25 ponto percentual, para 3,75%-4,00%, foi unânime: 12 a 0.
Os participantes observaram que o progresso na redução da inflação nos últimos meses foi insuficiente e que os riscos continuam inclinados para cima. Alguns consideram que a probabilidade de uma inflação mais persistente até aumentou nos últimos meses. Vários participantes afirmaram diretamente que a taxa atual ou não é restritiva, ou restringe a economia apenas moderadamente.
Ao mesmo tempo, a previsão de inflação para 2026–2028 foi elevada em relação à reunião de julho, e a equipe do Fed espera que ela só volte à meta de 2% em 2029. Ou seja, não tão cedo. E se ela realmente voltará a esse nível, na prática e não apenas no papel, é uma grande incógnita.
O aumento de setembro claramente não é visto como o ponto final do ciclo. Muitos participantes apoiaram uma trajetória mais alta para os juros como proteção contra a possibilidade de uma demanda forte ou de novos choques de oferta manterem a inflação acima da meta.
Alguns consideram que uma taxa mais alta já é necessária no cenário econômico básico, e não apenas como medida de precaução. Em suma, o tom é duro.
E, por enquanto, a economia dá espaço ao Fed para manter uma postura mais dura. Pelo menos o mercado de trabalho permanece estável e próximo do pleno emprego, e os riscos de deterioração são considerados aproximadamente equilibrados. As projeções da equipe para o crescimento econômico e o emprego melhoraram em relação a julho. E, segundo suas estimativas, o PIB real pode crescer acima do ritmo potencial até 2028.
Outro tema é o boom da IA. Alguns participantes alertaram que os investimentos em IA podem impulsionar a demanda agregada mais rapidamente do que a oferta e, assim, criar problemas adicionais — intensificar a inflação.
Ao mesmo tempo, o Fed ainda não considera que a alta dos rendimentos dos títulos do Tesouro seja um aperto suficiente das condições financeiras. Muitos participantes ainda as consideram favoráveis à economia: as ações subiram bastante, os spreads de crédito continuam estreitos e o financiamento segue acessível para grandes empresas.
As atas também trazem uma seção importante sobre o mercado de títulos. O Fed já está discutindo como reforçar antecipadamente suas ferramentas e sua comunicação para o caso de um futuro episódio de estresse, ao mesmo tempo que procura não ampliar sua presença no mercado sem necessidade.
Além disso, o Fed mantém a possibilidade de comprar letras do Tesouro e, se necessário, títulos com vencimento de até três anos para assegurar um nível adequado de reservas bancárias. Trata-se de gestão de reservas e liquidez, e não de uma flexibilização quantitativa plena.
Qual é a conclusão? Para as ações e o mercado de criptomoedas, o principal risco agora é uma nova alta das expectativas para os juros e dos rendimentos dos títulos.
Quanto mais tempo o mercado precificar uma política mais dura do Fed, maior será a pressão sobre a liquidez e as avaliações dos ativos de risco.
A próxima reunião do FOMC já está próxima, nos dias 27 e 28 de outubro. Portanto, os mercados não poderão relaxar em relação a esse tema. Segundo dados do #CMEGroup, neste momento, apenas 19,4% dos participantes do mercado precificam um aumento dos juros em outubro. 80,6% apostam em uma pausa. Mas setembro já mostrou como essas expectativas podem mudar rapidamente diante de novos dados macroeconômicos.
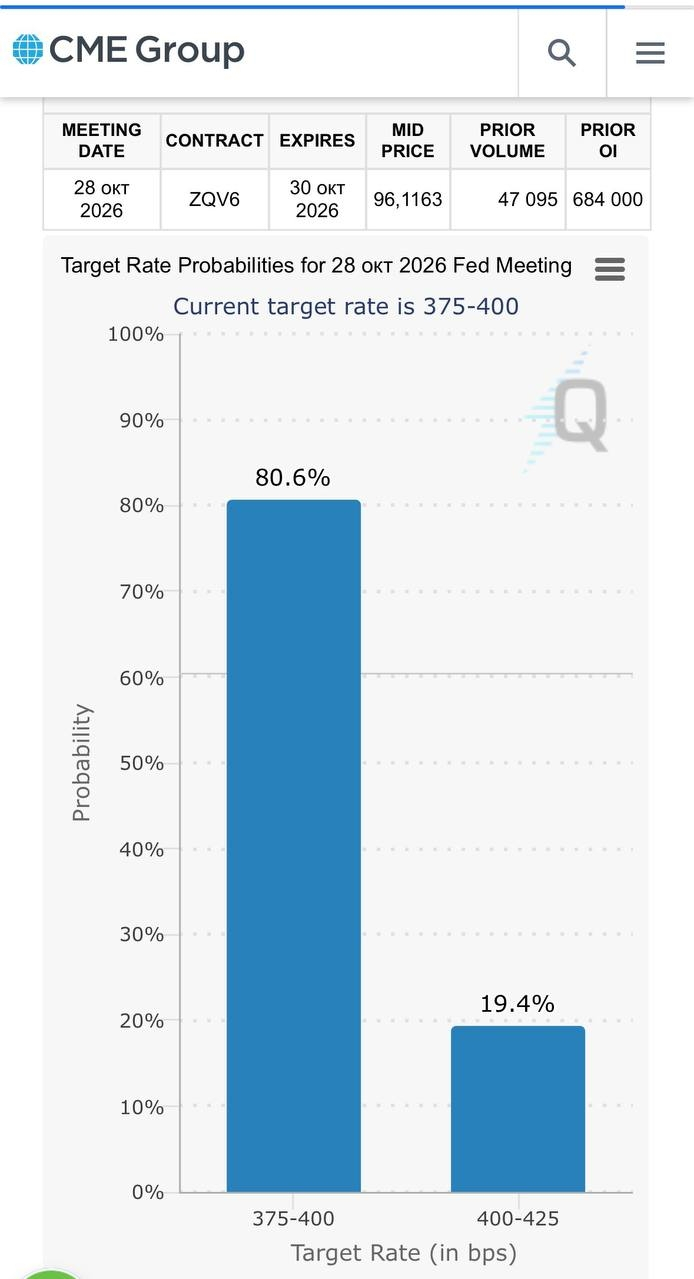
Nessa situação, uma pausa seria justamente um fator positivo para os mercados de ativos de risco. Mas, mesmo assim, os participantes provavelmente chegariam a um consenso de que não haveria alternativa a um aumento dos juros no futuro. Isso já na última reunião de 2026 — em 9 de dezembro.
Por outro lado, se os juros subirem na reunião de outubro, isso quase certamente levantará de imediato preocupações sobre as perspectivas de um terceiro aumento até o fim do ano. E dará início a discussões sobre o receio do Fed diante do problema da inflação, ainda não resolvido.