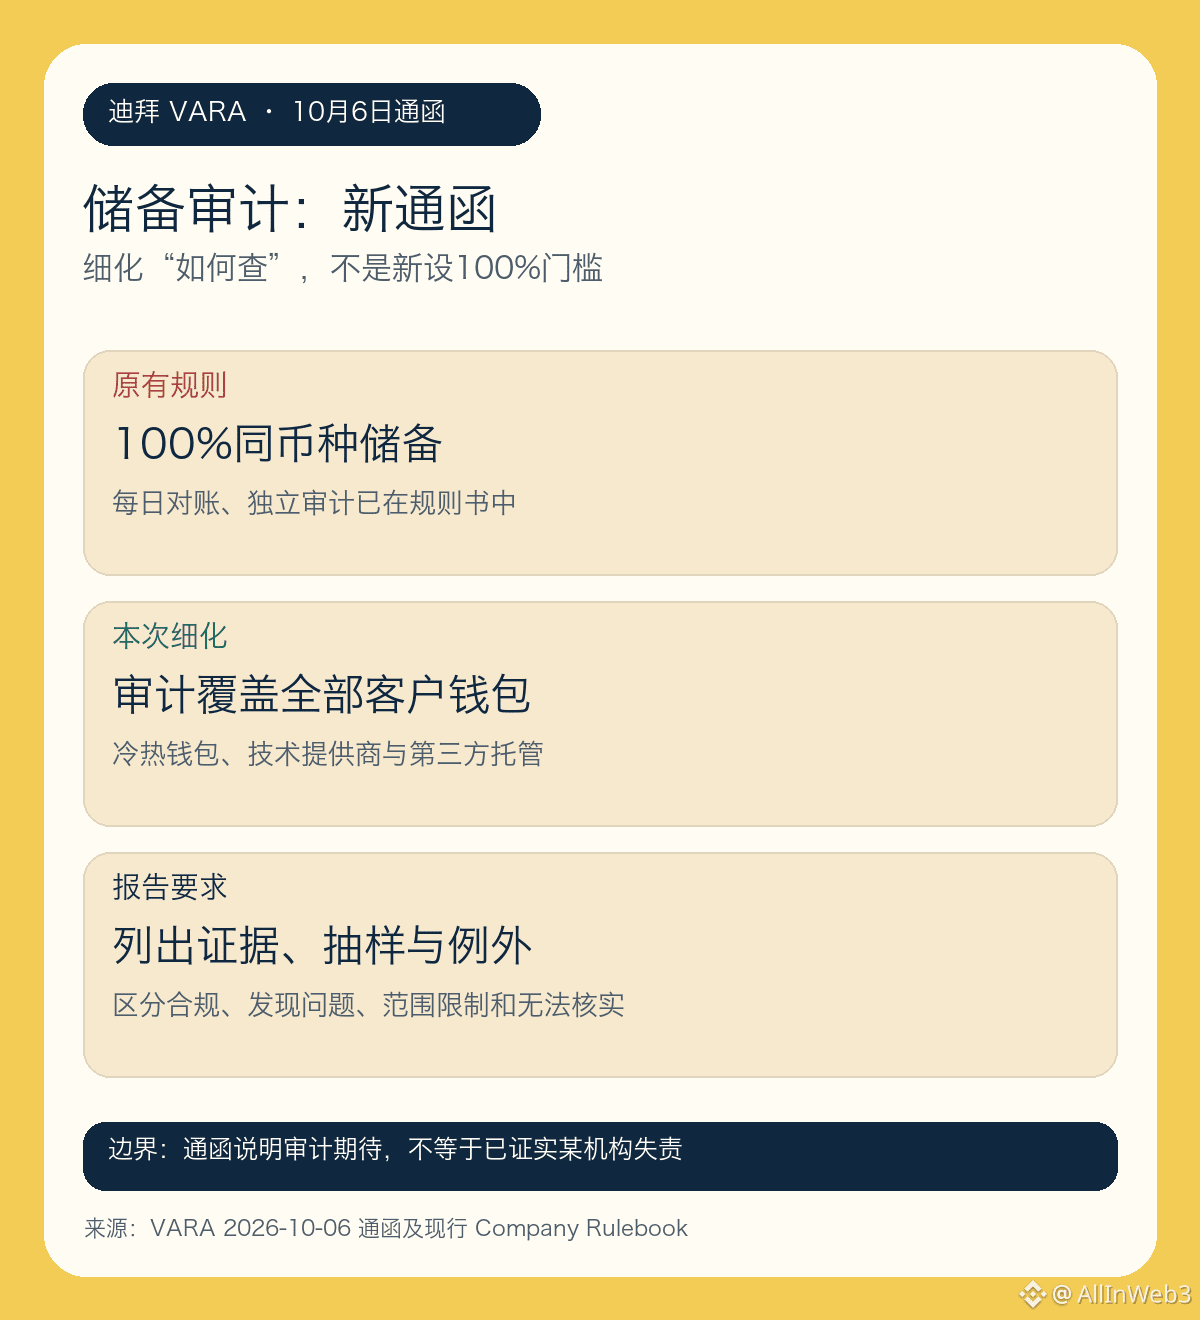
#A VARA do Dubai publica regras de auditoria dos ativos de reserva; a principal mudança não é elevar de repente o rácio de reservas para 100%. O site da VARA lista a circular de 6 de outubro, «Relatório de Auditoria dos Ativos de Reserva»; após analisar os relatórios de prova de reservas apresentados em 2025, a circular especifica o que uma auditoria independente deve verificar e como o relatório deve ser redigido. É preciso separar as regras antigas da nova circular para perceber esta atualização.
A primeira camada diz respeito às obrigações já existentes. O atual regulamento da VARA já exige que os prestadores de serviços de ativos virtuais regulados mantenham reservas equivalentes a 100% das responsabilidades perante os clientes, detendo uma quantidade igual do mesmo ativo virtual em dívida, fazendo reconciliações diárias e submetendo-se a auditorias independentes de terceiros. Portanto, «reservas de 100%» e «reconciliações diárias» não são novos requisitos criados apenas em 6 de outubro. A circular cita estas exigências existentes para garantir que a opinião de auditoria verifique se foram cumpridas durante todo o período de análise, em vez de analisar apenas o saldo numa determinada data de referência.
A segunda camada é o âmbito da verificação. A circular exige que a auditoria cubra, no mínimo, todas as carteiras que guardam ativos virtuais dos clientes, incluindo carteiras quentes, mornas e frias, a infraestrutura de prestadores de serviços tecnológicos e a custódia por terceiros. Deve também verificar se os ativos dos clientes estão segregados dos ativos próprios da instituição, se o prestador de serviços controla as carteiras em causa e se, durante o período de análise, houve empréstimos, penhoras ou outros mecanismos de apropriação indevida. Isto é mais elucidativo do que uma captura de ecrã com o saldo total, mas a própria circular não declara que alguma instituição tenha violado as regras.
A terceira camada é a rastreabilidade do relatório. O relatório de auditoria deve especificar os procedimentos concretos, as provas obtidas, o método de amostragem ao longo do período de análise, a dependência de materiais de terceiros e as limitações de âmbito. As conclusões devem distinguir entre conformidade, exceções identificadas e itens que não foi possível verificar de forma independente. Quando for possível obter provas independentes, não se pode substituí-las apenas por declarações da administração. A auditoria externa também não isenta o prestador de serviços nem a administração da responsabilidade contínua de proteger os ativos dos clientes.
O que os leitores devem acompanhar a seguir é se os futuros relatórios de auditoria das instituições abrangidas divulgam o âmbito da análise, o tratamento das exceções e provas verificáveis — e não interpretar o título da circular como sinal de colapso de alguma corretora ou como notícia favorável a algum token. A jurisdição da VARA abrange as áreas relevantes do Dubai, excluindo o DIFC; é preciso também consultar as regras aplicáveis a cada tipo de instituição e atividade. O texto acima compara os documentos originais disponíveis até 7 de outubro e não permite inferir tendências de preços.