Ontem escrevi a fórmula e hoje decidi testá-la com um exemplo real de $BTC , em vez de deixá-la "só na teoria"😅.
A condição é simples: tenho $200 de garantia e estou pensando em qual alavancagem escolher.
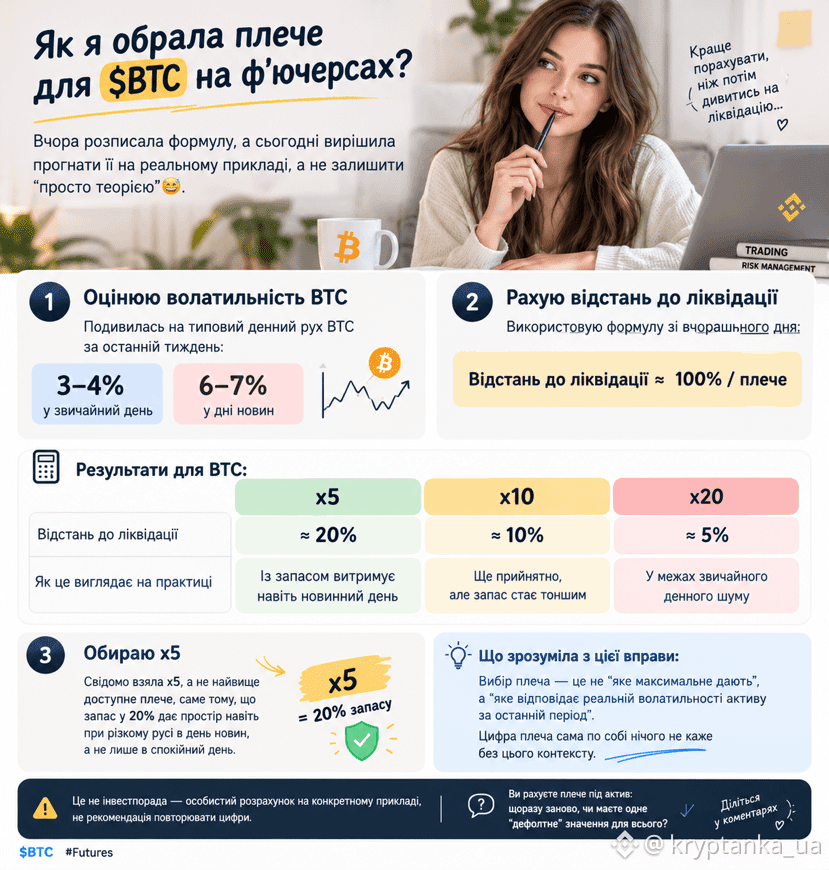
Primeiro passo — observo o movimento diário típico $BTC na última semana. Cheguei a aproximadamente 3–4% para cima e para baixo em um dia normal, e até 6–7% nos dias de notícias.
Segundo passo — calculo a distância até a liquidação usando a fórmula de ontem (100% / alavancagem):
— x5 dá uma distância de cerca de 20% — aguenta com folga até mesmo um dia de notícias;
— x10 dá cerca de 10% — ainda é aceitável, mas a margem fica menor;
— x20 dá apenas 5% — isso já está dentro do ruído normal do dia a dia, e foi justamente nesse ponto que eu teria sido liquidada antes, sem motivo aparente.
Terceiro passo — escolhi conscientemente x5, em vez da alavancagem mais alta disponível, justamente porque a margem de 20% dá espaço até mesmo diante de um movimento brusco em um dia de notícias, e não apenas em um dia tranquilo.
O que entendi com esse exercício: escolher a alavancagem não é questão de "qual é a máxima disponível", mas de "qual corresponde à volatilidade real do ativo no período recente". O número da alavancagem, por si só, não significa nada sem esse contexto.
Isto não é aconselhamento financeiro — é um cálculo pessoal.
Você calcula a alavancagem para cada ativo toda vez ou tem um valor "padrão" para tudo?👇
$BTC #Futures