


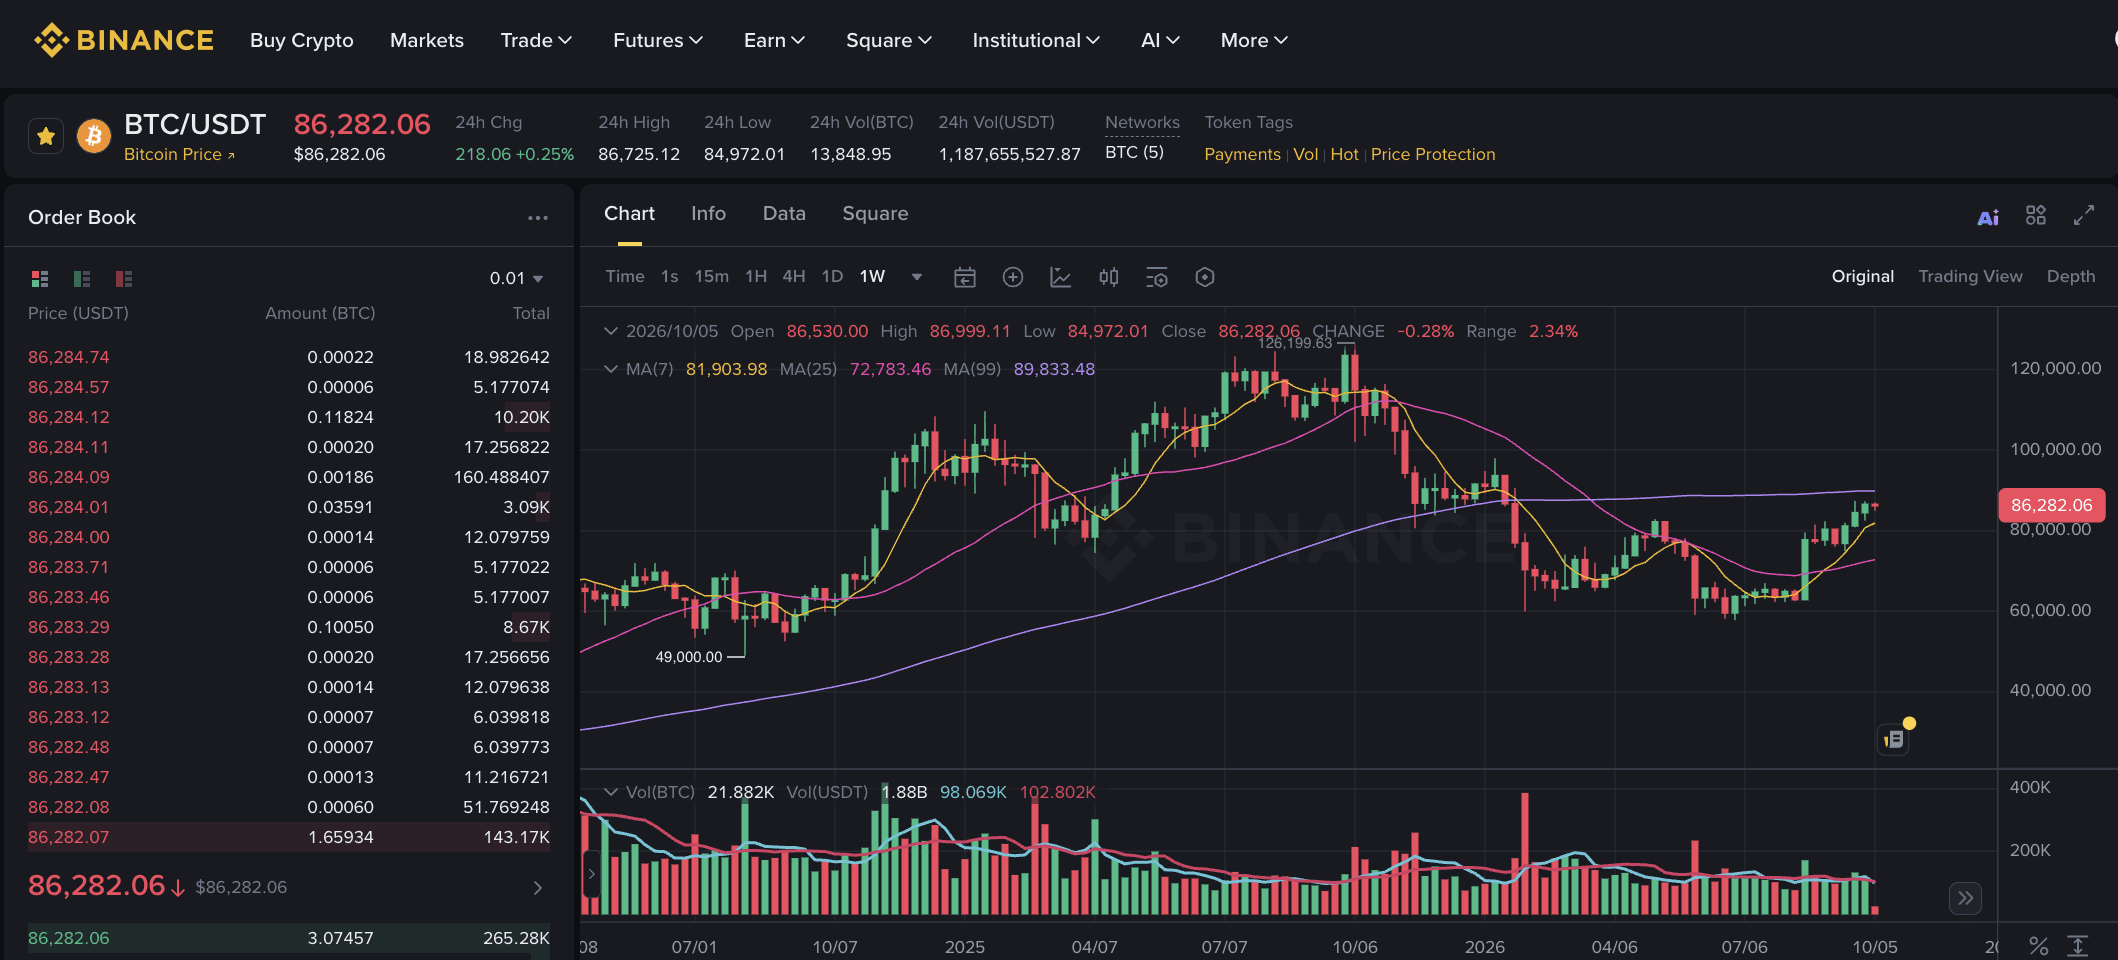
O Bitcoin ficou pouco acima de US$ 86.000 na terça-feira, após uma quarta rejeição perto de US$ 87.000. O petróleo abaixo de US$ 100 (Brent a US$ 98,45 e WTI a US$ 87,32) e o recuo dos rendimentos dos Treasuries, que se afastaram das máximas de 2002, trouxeram alívio macroeconômico. A FxPro apontou US$ 84.000 como o nível que muda o impulso a favor dos vendedores, com US$ 80.000 no horizonte. O Nikkei recuperou os 70.000 pontos com compras de ações de chips, enquanto o KOSPI voltou a cair abaixo dos 7.000 pontos antes da divulgação dos resultados preliminares do terceiro trimestre da Samsung. O histórico perfeito do Bitcoin após eleições de meio de mandato (2014: +24,5%; 2018: +44,9%; 2022: +92,3%) é um fator favorável, mas se baseia em apenas três observações — a estabilização dos rendimentos dos Treasuries e os avanços regulatórios importam mais do que esse padrão. O valor de mercado da Strategy superou o da Rumble; a Strive ultrapassou mais de 140 empresas em um mês. A ata do Fed será divulgada na quarta-feira.
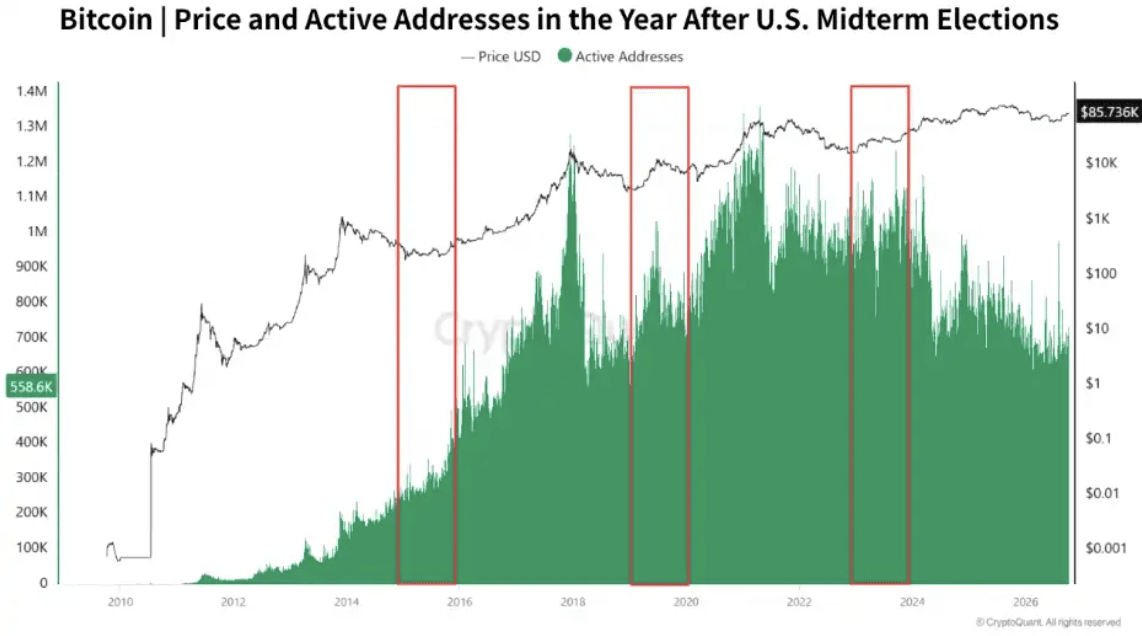
Bitcoin subiu após todas as eleições de meio de mandato dos EUA desde 2014, mas a amostra de três ciclos limita o sinal para 2026
O Bitcoin registrou retornos positivos em 12 meses após cada uma das três eleições de meio de mandato de sua história: 2014 +24,5%, 2018 +44,9%, 2022 +92,3%. O histórico comparável do S&P 500 é de 19 altas em 19 ocasiões desde 1950, com ganho médio de 15,4%. Três observações não bastam para estabelecer uma relação preditiva confiável — o ciclo de 2018 mostra por quê: o Bitcoin caiu 45,5% no primeiro mês, antes de terminar em alta de 44,9% após 12 meses. A CryptoQuant XWIN Japan identificou três fatores mais importantes do que esse padrão: estabilização dos rendimentos dos Treasuries, continuidade das compras institucionais por meio de ETFs à vista e avanços regulatórios. Se essas condições se alinharem após as eleições de meio de mandato de novembro, o histórico poderá dar impulso adicional. Se as condições financeiras se deteriorarem, os três ciclos anteriores não garantem um quarto.
Bitcoin sobe acima de US$ 86 mil com recuo dos preços do petróleo e dos rendimentos dos Treasuries
O Bitcoin era negociado pouco acima de US$ 86.000 na terça-feira — queda de 0,2% em 24 horas, após uma quarta rejeição perto de US$ 87.000 desde 23 de setembro. O cenário macroeconômico trouxe algum alívio: o Brent caiu abaixo de US$ 100 e os rendimentos dos Treasuries recuaram de suas máximas desde 2002. Segundo a FxPro, o padrão de mínimas ascendentes continua intacto, mas sob pressão — uma queda abaixo de US$ 84.000 reforça o cenário baixista, e um movimento abaixo de US$ 83.000 coloca US$ 80.000 no horizonte. ZEC +2%, DOGE -2%, SOL -1%. A ata da reunião do Fed será divulgada na quarta-feira e poderá dar o próximo sinal direcional para as expectativas de juros, que mudaram bruscamente após o resultado de setembro do NFP, 29.000 abaixo do esperado (probabilidade de alta em outubro agora em 17,7%).
A capitalização de mercado da Strategy superou a da Rumble, enquanto a Strive ultrapassou mais de 140 empresas de capital aberto no último mês, com o Bitcoin perto de US$ 86.000. A Strategy detém 845.050 BTC a um custo médio de US$ 75.419 — a US$ 86.000, a posição registra um ganho não realizado de cerca de US$ 11.400 por BTC. A empresa está usando caixa para recomprar ações preferenciais STRC (mais de US$ 635 milhões até agora, com autorização de US$ 2 bilhões), em vez de comprar Bitcoin — uma decisão que indica que o desconto de seus títulos oferece melhor valor. A Strive segue a estratégia oposta: emitiu ações preferenciais SATA ao valor nominal para acumular 25.000 BTC. As capitalizações de mercado das empresas com reservas de Bitcoin são duplamente sensíveis: variam com o preço do Bitcoin e com o prêmio ou desconto que os investidores atribuem às suas reservas de BTC — ambas as variáveis são favoráveis nos níveis atuais.
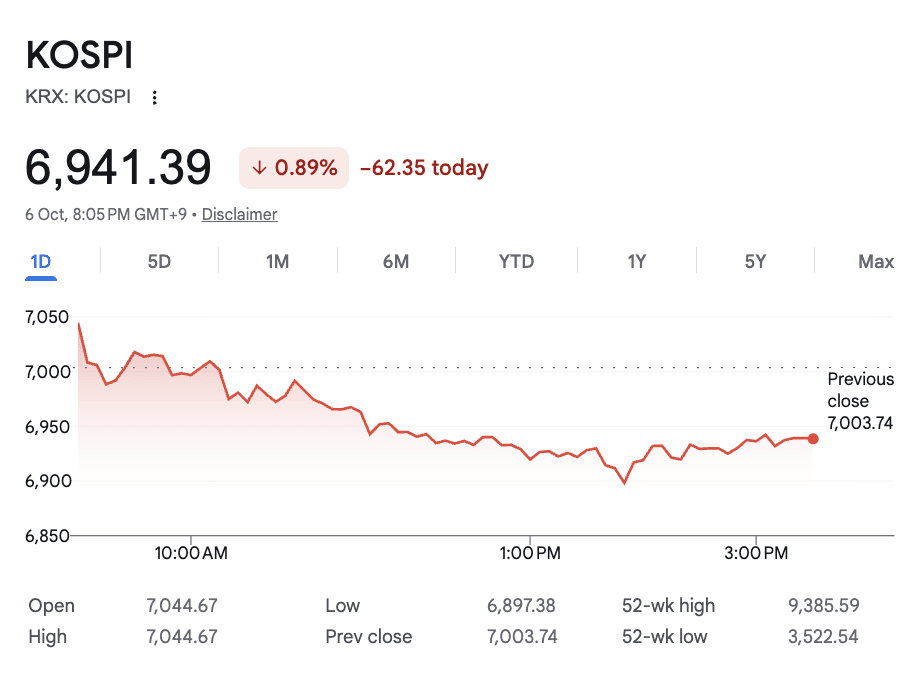
Nikkei recupera os 70.000 com compras de ações de chips; KOSPI cai abaixo dos 7.000
O Nikkei 225 de Tóquio avançou 1,05%, para 70.683 — sua máxima em mais de três meses — com a Advantest +3,85% e a Tokyo Electron +0,31% liderando as compras de ações de semicondutores, após a máxima histórica do Nasdaq na segunda-feira. O KOSPI de Seul caiu 0,89%, para 6.941, voltando a ficar abaixo dos 7.000, com a SK Hynix -3,69% e a Samsung -1,45% antes da divulgação dos resultados preliminares do terceiro trimestre nesta semana. O KOSDAQ saltou 2,98% — o desempenho superior das empresas de tecnologia de menor capitalização em relação às grandes empresas de memória é compatível com a rotação da demanda por IA da infraestrutura (onde a DRAM é o gargalo) para a camada de aplicações. O Hang Seng de Hong Kong subiu 240 pontos, enquanto a DeepSeek se aproximava de 80 bilhões de yuans em sua rodada de financiamento mais recente (com Tencent e CATL entre os principais investidores), antes de um IPO planejado. O TAIEX de Taiwan avançou pela quinta sessão consecutiva, para 49.822 — aproximando-se da marca de 50.000 —, com a TSMC +0,39% e a MediaTek -4,74%.
Brent cai mais de 1% enquanto WTI recua 1,25%
O petróleo Brent caiu mais de 1%, para US$ 98,45 — abaixo de US$ 100 pela primeira vez desde o pico da escalada de setembro —, e o WTI recuou 1,25%, para US$ 87,32. O recuo em relação à máxima de cerca de US$ 109 do Brent em setembro (impulsionada pelo fechamento do oleoduto saudita Leste-Oeste e pelas interrupções no estreito de Ormuz) representa uma queda de 10%, com consequências significativas para a trajetória da inflação: a energia foi o principal fator por trás do PCE cheio de 3,4%, ante 3% do núcleo. O BofA elevou sua previsão para a média do Brent no segundo semestre, de US$ 83 para US$ 95 no fim de setembro — a US$ 98,45, o preço à vista ainda está acima da previsão revisada. Saber se a queda continuará ou se reverterá determinará se o alívio inflacionário decorrente da ata do Fed de quarta-feira se transformará em um impulso macroeconômico duradouro para o Bitcoin.