


Principais conclusões
O Bitcoin está sendo negociado em torno de US$ 85.453, uma queda de aproximadamente 32% um ano após atingir uma máxima histórica acima de US$ 126.000 em 6 de outubro de 2025.
Ciclos anteriores registraram quedas de um ano muito mais acentuadas: 69,7% após o pico de 2013, 82,3% após o pico de 2017 e 74,6% após a máxima de 2021.
A queda mais acentuada do Bitcoin neste ciclo foi de pouco mais de 53%, quando o BTC caiu brevemente abaixo de US$ 59.000 em 30 de junho.
Analistas atribuem o mercado baixista menos acentuado, em parte, à maior participação de ETFs, gestores de ativos, family offices e empresas, além da redução da alavancagem.
A volatilidade anualizada do Bitcoin caiu para cerca de 40%, em comparação com níveis históricos superiores a 80%, o que poderá apontar tanto para quedas menos acentuadas como para subidas menos explosivas.
Um ano após ter atingido o máximo histórico acima dos 126 000 dólares, o Bitcoin está em queda de aproximadamente 32%, uma descida significativamente menos acentuada do que no mesmo ponto dos mercados baixistas anteriores das criptomoedas.
O BTC era negociado perto dos 85 453 dólares a 6 de outubro, exatamente um ano depois de ter atingido o seu máximo histórico de 2025.
Embora uma queda de 32% representasse uma correção importante nos mercados financeiros tradicionais, os ciclos históricos do Bitcoin registaram perdas substancialmente maiores.
Um ano após o pico de 2013, o Bitcoin tinha caído 69,7%. A queda chegou aos 82,3% um ano após o pico de dezembro de 2017 e aos 74,6% um ano após o máximo de novembro de 2021.
Desta vez, a estrutura do mercado baixista do Bitcoin parece ser bastante diferente.
A queda do Bitcoin no mercado baixista atinge um pico de 53%
A queda máxima do Bitcoin face ao seu máximo histórico de 126 000 dólares ultrapassou ligeiramente os 53%, quando a criptomoeda caiu para menos de 59 000 dólares a 30 de junho.
Ainda assim, esta queda é consideravelmente menos acentuada do que nos mercados baixistas anteriores do Bitcoin, que registaram quedas máximas entre o pico e o mínimo de aproximadamente 77% a 85%.
O momento também mudou.
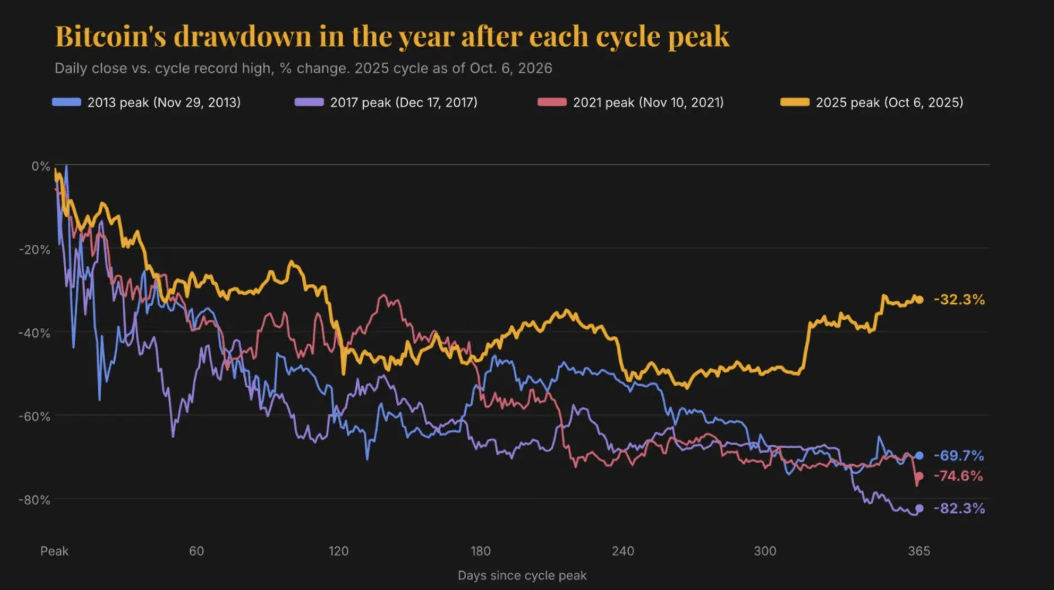
Em vez de atingir o mínimo do ciclo cerca de um ano ou mais após o pico do mercado, o Bitcoin chegou ao fundo aproximadamente nove meses depois do máximo de outubro de 2025, seguindo-se uma recuperação relativamente rápida até perto dos 85 000 dólares.
Tim Sun, investigador sénior do HashKey Group, descreveu a menor duração da queda e o menor tempo passado perto do fundo como duas das mudanças mais significativas do ciclo atual.
Os ETF de Bitcoin alteram a estrutura do mercado
Uma explicação é a mudança na composição dos investidores em Bitcoin.
Os mercados em alta anteriores eram mais dominados pela especulação e pela alavancagem dos investidores individuais. Quando esses ciclos se invertiam, as liquidações forçadas, as falências de fundos e a pressão relacionada com as corretoras podiam amplificar as perdas.
Em contrapartida, a subida do Bitcoin entre 2023 e 2025 contou com uma maior participação institucional através de produtos regulamentados, incluindo ETF de Bitcoin à vista.
Os gestores de ativos, os escritórios de gestão de património familiar e as empresas também se tornaram fontes mais importantes de procura de Bitcoin.
Esse capital pode comportar-se de forma diferente dos fluxos especulativos altamente alavancados. Griffin Ardern, cofundador e gestor de carteira da mesa de volatilidade da Primal Fund, observou que as estratégias de alocação em ETF podem reequilibrar as carteiras para se aproximarem dos pesos-alvo, o que significa que podem comprar durante períodos de fraqueza do mercado.
A alavancagem em cripto foi eliminada perto do pico do Bitcoin
Uma menor alavancagem também pode ajudar a explicar por que razão o Bitcoin evitou as vendas em cadeia associadas a mercados baixistas anteriores.
Ocorreu um importante evento de desalavancagem a 10 de outubro de 2025, quando uma liquidação do mercado impulsionada por fatores macroeconómicos desencadeou mais de 19 mil milhões de dólares em liquidações de derivados de criptomoedas.
Segundo Ardern, a alavancagem foi fortemente reduzida perto do pico do mercado e nunca recuperou totalmente.
Em vez de liquidações em cadeia fazerem o Bitcoin cair rapidamente cerca de 80%, o BTC demorou aproximadamente nove meses a atingir uma queda máxima de cerca de 53%.
Menor volatilidade do Bitcoin significa quedas menos acentuadas — e também subidas menos explosivas
Uma maior participação institucional traz consigo outra mudança estrutural: a diminuição da volatilidade do Bitcoin.
Segundo Sun, a volatilidade anualizada do Bitcoin situa-se atualmente perto dos 40%, substancialmente abaixo dos níveis históricos de longo prazo, superiores a 80%.
Os mercados de opções de Bitcoin contam uma história semelhante. Ardern afirmou que o índice de volatilidade implícita DVOL se manteve perto dos 35.
Jeff Anderson, responsável pela STS Digital nos EUA, defendeu que, à medida que o Bitcoin amadurece e a participação se alarga, a diminuição da volatilidade realizada deverá resultar tanto em quedas menos acentuadas como em picos de mercado mais baixos.
Isto sugere que os ciclos futuros do Bitcoin poderão assemelhar-se cada vez mais a uma escadaria — avanços graduais interrompidos por correções e recuperações relativamente rápidas — em vez das subidas parabólicas extremas e das quedas superiores a 80% historicamente associadas à criptomoeda.
A oferta de Bitcoin ainda pode desencadear fortes subidas de preço
Uma menor volatilidade não elimina necessariamente a possibilidade de movimentos explosivos do Bitcoin.
A oferta de Bitcoin continua limitada a 21 milhões de BTC, enquanto uma parte substancial da oferta em circulação está nas mãos de investidores de longo prazo.
Isto significa que entradas repentinas em ETF, uma melhoria da liquidez global ou uma concentração de posições curtas a serem encerradas ainda poderiam criar um desequilíbrio significativo entre a procura marginal e a oferta disponível.
Nessas condições, até mesmo um mercado de Bitcoin mais maduro poderia registar aumentos de preço não lineares.
As taxas das obrigações do Tesouro continuam a ser um risco importante para o Bitcoin
No entanto, o mercado de derivados ainda não está posicionado de forma agressiva para outra grande subida do Bitcoin.
Ardern observou que a volatilidade implícita continua perto de níveis historicamente baixos, enquanto o enviesamento das opções a um ano permanece neutro a baixista, sugerindo que os investidores não estão a pagar muito por exposição a uma subida dos preços.
Um dos principais riscos macroeconómicos é o mercado de obrigações do Tesouro dos EUA.
A taxa das obrigações do Tesouro a 30 anos atingiu recentemente os 5,7%, o valor mais elevado desde 2002, depois de ter subido mais de 80 pontos base este ano.
Taxas de juro de longo prazo mais elevadas aumentam o custo de oportunidade de deter ativos sem rendimento e podem tornar as condições financeiras mais restritivas em geral.
Para o Bitcoin, isso significa que o mercado baixista invulgarmente pouco profundo de 2025–2026 pode representar uma mudança estrutural — mas a possibilidade de continuar pouco profundo poderá depender tanto das taxas de juro dos EUA, da liquidez e dos fluxos de capital institucional como do próprio ciclo de mercado do Bitcoin.