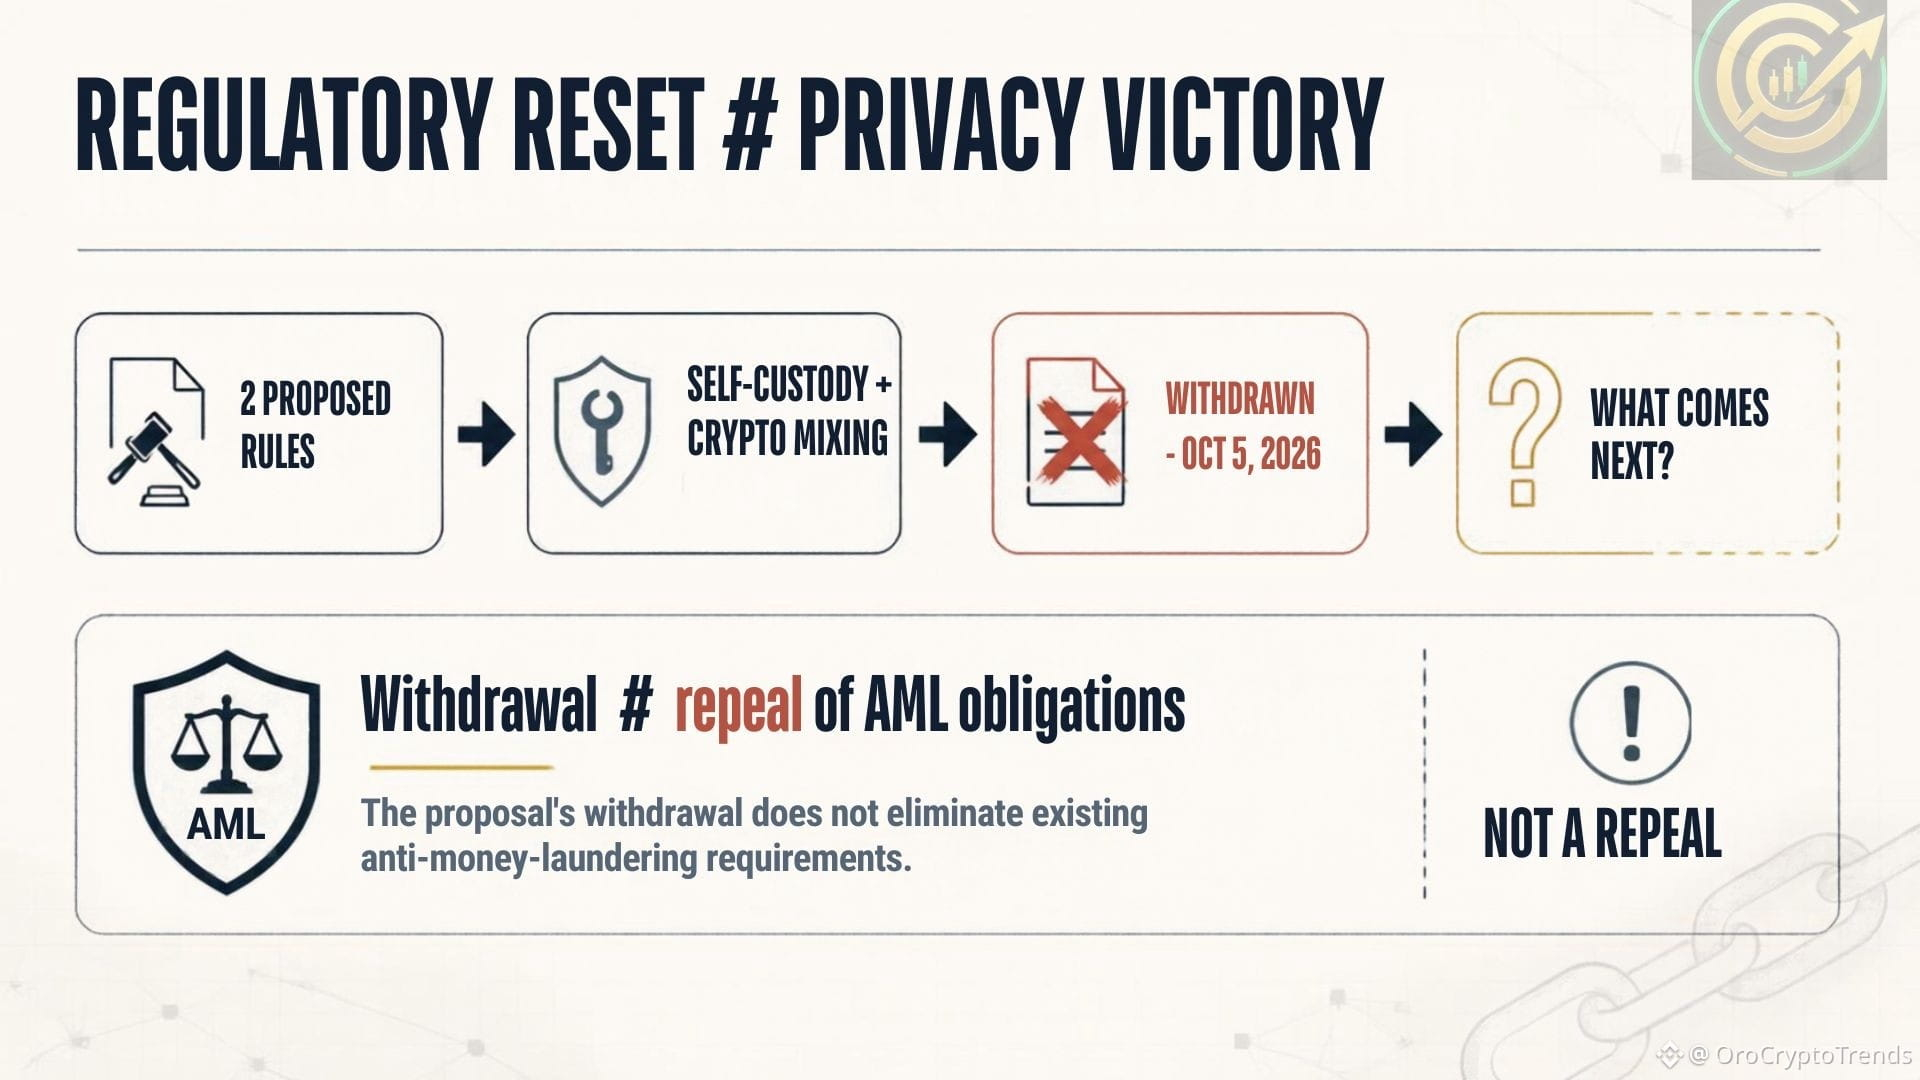
A FinCEN acaba de retirar duas propostas de regulamentação de criptoativos. Mas acho que é mais fácil interpretar mal a notícia do que parece.
Uma das propostas criaria requisitos adicionais de conservação de registos, verificação e comunicação de informações relativos a certas transações com moedas virtuais convertíveis que envolvessem carteiras não alojadas ou de autocustódia. A outra dizia respeito a uma medida especial relacionada com a mistura de criptoativos.
Ambas foram retiradas em 5 de outubro.
A minha primeira reação não é «a privacidade venceu».
Isso parece demasiado simplista.
O que mudou, na verdade, foi a orientação regulatória. Estas propostas específicas já não vão avançar na forma em que foram apresentadas. E isso é importante para quem desenvolve soluções de autocustódia, ferramentas de privacidade, plataformas de câmbio ou infraestruturas de conformidade.
Mas atenção: retirar uma proposta não é o mesmo que eliminar as obrigações existentes de combate ao branqueamento de capitais. Também não significa que os serviços de mistura de criptoativos tenham, de repente, uma proteção geral.
Essa distinção é importante.
Sinceramente, a questão mais interessante é o que vem a seguir. Se a administração quer que as regras para os ativos digitais sejam mais «adequadas à sua finalidade», isso significa requisitos menos exigentes? Uma aplicação da lei mais direcionada? Mecanismos de vigilância diferentes?
Ainda não sabemos.
Por isso, não apresentaria isto como se os EUA estivessem a abandonar a supervisão dos criptoativos. Apresentaria antes como uma redefinição regulatória — e o quadro que a substituir poderá dizer-nos muito mais do que a retirada em si.
Continuo a tentar perceber o que isto muda, afinal.