#ETH No terceiro trimestre, a valorização superou a do BTC, mas a profundidade do livro de ordens conta outra história
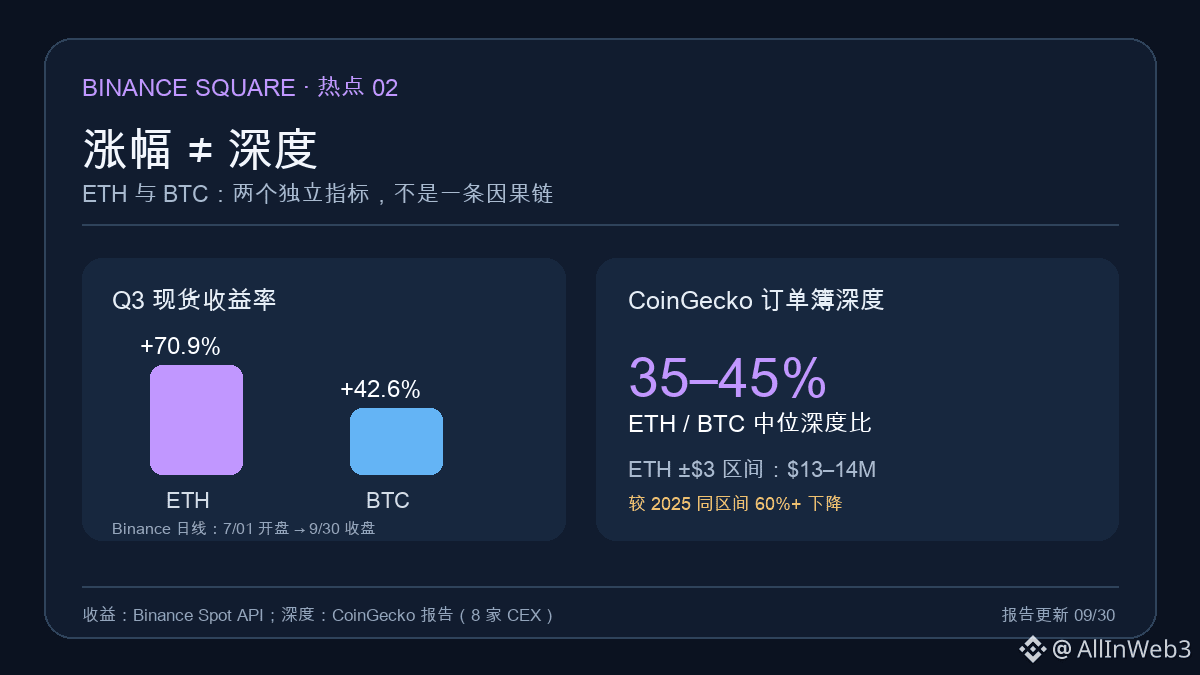
O segundo lugar do ranking de tendências do Binance Square nesta rodada colocou lado a lado duas afirmações: “ETH subiu cerca de 70% no terceiro trimestre” e “a liquidez caiu”. Primeiro, é preciso separar o período e as definições. Com base nos candles diários do mercado à vista da Binance, ETH/USDT passou de US$ 1.572 na abertura de 1º de julho para US$ 2.686,01 no fechamento de 30 de setembro, uma alta de cerca de 70,87%; no mesmo período, BTC/USDT passou de US$ 58.624,71 para US$ 83.623,60, uma alta de cerca de 42,64%. Esse cálculo usa a mesma metodologia para os retornos de preço do início ao fim do trimestre; não significa que os preços tenham subido todos os dias do período.
Aqui, “liquidez” significa a profundidade do livro de ordens limitadas que pode ser executada perto do preço atual, não o volume negociado, o TVL on-chain ou a oferta total de stablecoins. O relatório de profundidade das CEXs de 2026, atualizado pela CoinGecko em 30 de setembro, afirma que, na estreita faixa de 0,15% acima ou abaixo do preço atual do ETH (cerca de ±US$ 3), a profundidade mediana do ETH nas oito exchanges analisadas era de aproximadamente US$ 13 milhões a US$ 14 milhões — cerca de 35%–45% da profundidade correspondente do BTC. Comparado com a mesma faixa em 2025, o relatório indica que a proporção ETH/BTC era de pelo menos cerca de 60%. Portanto, “queda” descreve uma redução em relação ao tamanho do livro de ordens do ano passado, medido pela mesma metodologia; não se deve reformular isso como “a liquidez do ETH caiu todos os dias no terceiro trimestre”.
Os dados não são contraditórios: o preço pode ser fortemente reavaliado enquanto as ordens próximas do preço atual oferecem uma margem de proteção relativamente menor do que no BTC. Uma fotografia da profundidade mostra quantas ordens estão disponíveis dentro de determinado spread; não representa todo o capital negociável do mercado nem permite prever o custo de impacto da próxima ordem grande. O relatório também mostra que, em 7 das 8 exchanges analisadas, a profundidade em cada lado do livro na faixa de ±US$ 3 do ETH ultrapassava US$ 1 milhão. A mediana entre exchanges também não é a mesma coisa que o livro de ordens de uma plataforma específica.
Assim, a alta de 70% citada no ranking pode ser recalculada a partir dos candles diários do primeiro e do último dia do trimestre. Já a “queda da liquidez” deve ser descrita com precisão como uma comparação entre livros de ordens de diferentes exchanges, conforme o relatório da CoinGecko — não como uma refutação da alta dos preços nem como um sinal inevitável de risco. Vale acompanhar a série temporal da profundidade calculada pela mesma metodologia, a cobertura de exchanges e as mudanças nos lados de compra e venda. Comparações entre trimestres só são válidas quando as definições e as amostras permanecem consistentes.