【Continuação avançada CJ 03/30 · artigo nº 31】
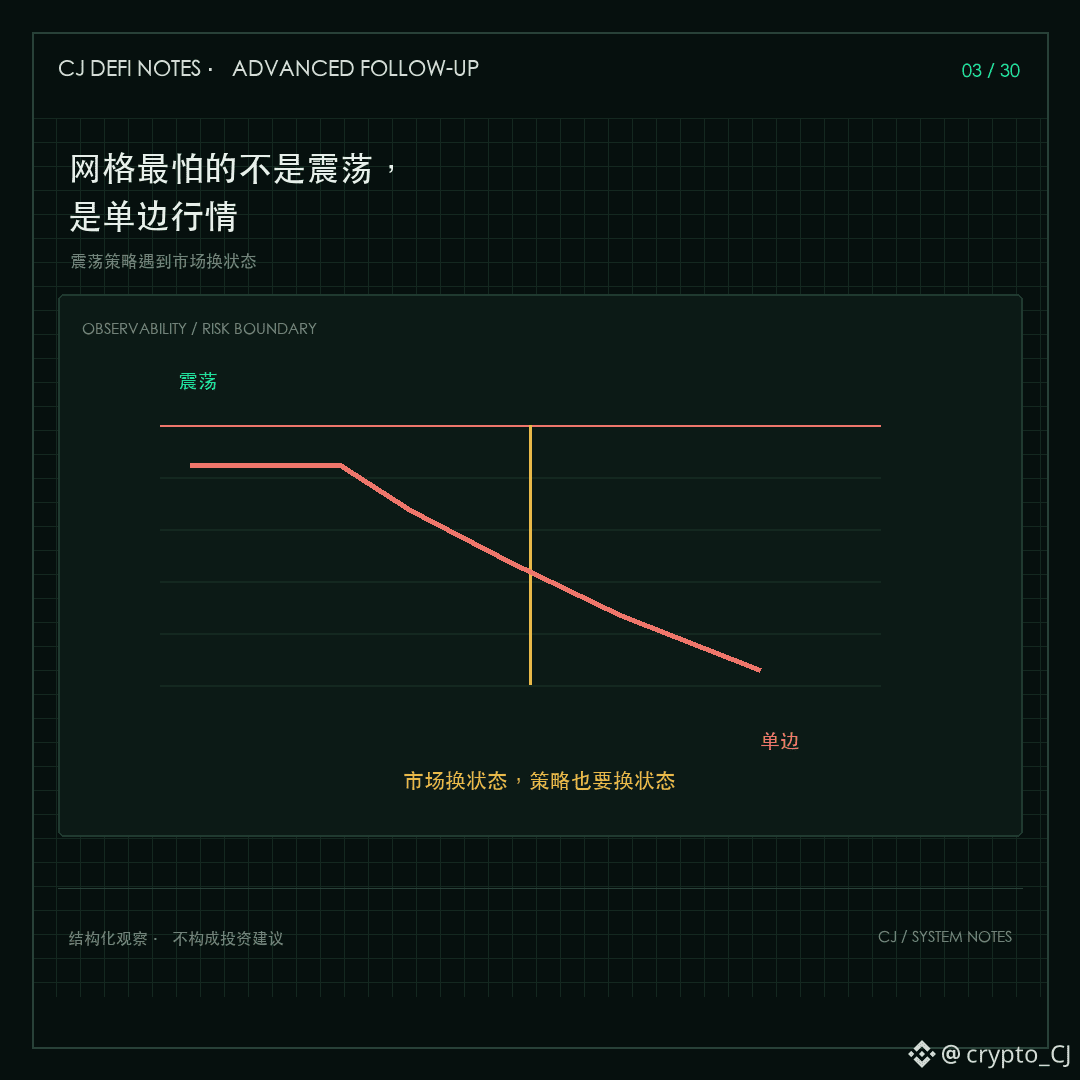
A estratégia de grid é muito ativa em mercados laterais. Mas, quando o mercado segue em apenas uma direção, essa atividade pode se transformar em acumulação contínua de posições.
O rendimento do grid vem das oscilações do preço entre níveis adjacentes. O problema é que uma faixa atravessada repetidas vezes no passado não tem garantia de ser revisitada. Em uma queda contínua, as ordens de compra são executadas nível após nível, enquanto as ordens de venda no sentido oposto demoram a ser acionadas. O que aumenta na conta não são “oportunidades mais baratas”, mas uma posição cada vez maior na mesma direção.
Muita gente interpreta “comprar mais à medida que cai” como uma forma de reduzir o custo médio, mas se esquece de que, junto com a queda do custo, também aumenta a exposição direcional. Se o movimento continuar, o grid deixa de operar a volatilidade e passa a manter posições de forma passiva.
Por exemplo, embora as ordens de compra sejam executadas continuamente nos dois casos, as posições acumuladas em oscilações dentro de uma faixa são diferentes das geradas por uma queda contínua. No primeiro caso, pode haver vendas correspondentes; no segundo, talvez só restem compras. Ao analisar os resultados, é preciso separar os lucros realizados pelo grid das variações não realizadas das posições ainda mantidas, para que os ganhos pontuais não ocultem o risco geral.
Por isso, não basta avaliar o grid pela curva do backtest: também é preciso analisar cenários de movimento unilateral — até que ponto as posições podem se acumular, quando interromper novas ordens de compra, quais ordens cancelar e como encerrar as posições. O parâmetro mais importante de uma estratégia para mercados laterais muitas vezes não é a densidade do grid, mas o momento em que ela reconhece que o mercado mudou de regime.
Próximo artigo: Por que a margem já começa a ficar apertada mesmo sem uma grande queda no preço?
#网格策略 #EstruturaDeMercado