

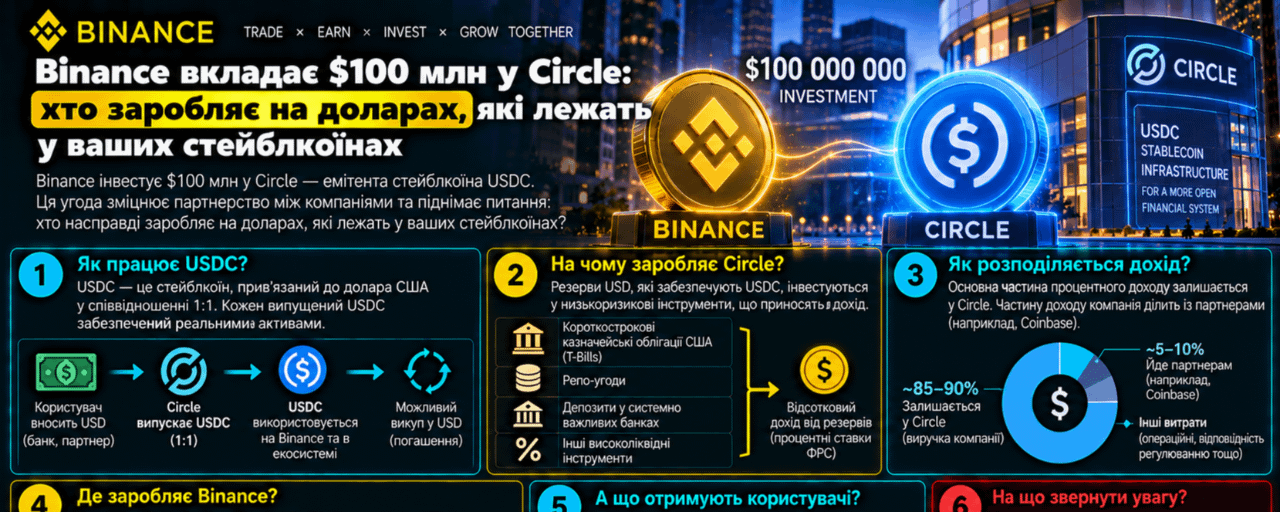
Ainda há 1.000 USDC no saldo, e os ativos que lastreiam esses tokens podem gerar rendimentos. A quem pertencem esses rendimentos? A resposta determina como interpretar as notícias sobre parcerias entre exchanges, recompensas maiores e a disputa pelo saldo em dólares que você mantém. O detentor de uma stablecoin, o acionista de sua emissora e o participante de um programa de recompensas têm direitos econômicos diferentes, embora, nos três casos, o nome Circle ou USDC possa aparecer na tela.
A 22 de setembro de 2026, a Circle e a Binance anunciaram um novo acordo comercial de cinco anos, destinado a alargar o acesso ao USDC, sobretudo nos mercados emergentes. A Binance também investiu 100 milhões de dólares em ações da Circle da classe A, através de uma colocação privada. Trata-se de um investimento na empresa. Por si só, não significa a emissão de 100 milhões de USDC, o reforço das reservas do token nesse montante nem a distribuição do dinheiro pelos seus detentores.
A minha conclusão sobre este acordo é que cada vez mais faz sentido analisar as stablecoins como um negócio construído em torno dos saldos dos utilizadores. Para os participantes, não importa apenas a transferência, mas também onde o dinheiro ficará depois dela, que pares de negociação o utilizarão e quem pagará para captar o cliente. Para o detentor de um token, a pergunta prática é mais simples: quanto receberei depois de todos os custos e poderei usar o dinheiro quando precisar dele?
No início de outubro, esta concorrência manifesta-se de forma concreta. A Binance anunciou a continuação da campanha de recompensas para os detentores elegíveis de USD1 a partir de 2 de outubro, às 00:00 UTC, ou seja, às 03:00 em Kyiv. Nos termos da primeira fase, os pagamentos semanais serão feitos em tokens WLFI. Trata-se de outra stablecoin e de um programa distinto, mas é um exemplo pertinente: o saldo em dólares e o ativo usado para pagar a recompensa podem ser diferentes. As condições desta promoção não se aplicam ao USDC.
Para compreender a economia, vamos separar três fluxos. O primeiro é o dinheiro recebido em troca de novos tokens, que constitui as reservas. O segundo é o rendimento obtido com a aplicação dos ativos de reserva. O terceiro são os pagamentos ao utilizador ao abrigo de um programa específico. Pode haver relações comerciais entre estes fluxos, mas o facto de serem expressos na mesma moeda não os transforma numa única obrigação financeira.
A Circle descreve as reservas de USDC como separadas dos fundos operacionais da empresa. Incluem depósitos bancários, títulos do Tesouro dos Estados Unidos de curto prazo e operações de reporte inverso garantidas por títulos do Tesouro. A página de transparência indica que as reservas são divulgadas semanalmente e que a sua suficiência é confirmada de forma independente todos os meses. Isto diz respeito à garantia do token, não a uma taxa de rendimento pessoal para quem detém USDC.
Nas condições públicas do USDC aplicáveis a utilizadores fora do Espaço Económico Europeu, afirma-se explicitamente que o detentor do token não tem direito a juros ou a outro rendimento das reservas; o USDC, por si só, não gera uma recompensa em juros. Para os utilizadores do EEE, aplicam-se documentos diferentes. Por isso, a expressão «rendimento do USDC» precisa de ser esclarecida: quem paga, pelo quê, segundo que regras e com que riscos adicionais?
Imaginemos um emitente hipotético com reservas de 1 mil milhão de dólares e um rendimento bruto médio de 4% ao ano. Se o volume das reservas se mantiver constante, isso corresponde a 40 milhões de dólares por ano antes dos custos. Se o rendimento descer para 3%, o fluxo diminui para 30 milhões. Nenhum destes montantes aparece automaticamente nas carteiras dos detentores dos tokens. É um modelo didático, não o rendimento atual das reservas da Circle nem uma previsão dos seus lucros.
Mesmo para o emitente, a receita bruta não equivale ainda ao lucro. É preciso pagar a distribuição do produto, a tecnologia, o pessoal e outros custos operacionais. A mensagem de setembro consultada não revelou a percentagem exata da receita que a Binance receberá ao abrigo do novo acordo. Seria um erro inventá-la com base apenas no montante do investimento: a compra de ações e os pagamentos comerciais pela distribuição são operações diferentes.
A dimensão da diferença é visível nas contas da Circle relativas ao segundo trimestre de 2026, publicadas a 5 de agosto. A receita das reservas foi de 668 milhões de dólares; os custos totais de distribuição, transações e outras rubricas relevantes foram de 412 milhões; o lucro líquido foi de 48 milhões. A empresa explicou que o volume médio de USDC em circulação cresceu 25% face ao ano anterior, mas a descida de 66 pontos base na taxa de rendimento das reservas atenuou parcialmente o efeito. Estes são dados de abril a junho, não o resultado do acordo de setembro.
Não se deve subtrair 412 a 668 e chamar aos 256 milhões resultantes lucro líquido. As contas incluem também outras receitas, despesas operacionais e outras rubricas. O que importa ao leitor é a ideia geral: uma parte significativa da economia das stablecoins existe entre o emitente e os canais em que são utilizadas. A popularidade de um token pode crescer mais depressa do que o lucro da empresa, e o lucro da empresa pode aumentar sem que isso implique qualquer aumento automático dos pagamentos aos detentores do token.
A conjuntura das taxas de juro também deve ser analisada tendo em conta as datas. A 16 de setembro, a Fed aumentou o intervalo-alvo da taxa dos fundos federais em 0,25 pontos percentuais, para 3,75–4,00%. Esta é uma taxa de política monetária, não a APR prometida por qualquer produto de criptoativos. Não se pode usá-la mecanicamente como rendimento de todas as reservas: a carteira é atualizada gradualmente e os ativos têm prazos e condições diferentes.
No nosso modelo hipotético, passar de 4% para 3% significa perder um quarto do fluxo bruto de juros, mantendo as reservas inalteradas. Para voltar a gerar 40 milhões de dólares a 3%, seriam necessárias reservas de cerca de 1,333 mil milhões de dólares: 40 milhões ÷ 0,03. Isso corresponde a um aumento de aproximadamente 33,3%. Por isso, para o emitente, a conveniência de utilização, os parceiros e a estabilidade dos saldos podem ser tão importantes como a taxa. É uma conclusão aritmética baseada no modelo, não uma avaliação dos planos da Circle.
Para o utilizador, o sistema de referência é outro. A taxa anual apresentada num banner diz pouco sem se saber o montante, o prazo e a facilidade de saída. Consideremos uma escolha totalmente hipotética entre dois programas para tokens denominados em dólares: o atual oferece 3% de juros simples ao ano, e o novo, 5%. O saldo é de 10 000 dólares e o horizonte é de 30 dias. Pressupomos taxas constantes, acumulação diária proporcional, ausência de limites e valor equivalente em dólares do capital inalterado.
No programa antigo, a recompensa é de 10 000 × 0,03 × 30 ÷ 365 = 24,66 dólares. No novo, é de 10 000 × 0,05 × 30 ÷ 365 = 41,10 dólares. A recompensa adicional é de apenas 16,44 dólares por mês. Dois pontos percentuais parecem significativos no ecrã, mas são esses 16,44 dólares que têm de cobrir toda a mudança entre produtos.
Suponhamos que os custos totais de entrada e da saída prevista são de 0,15% dos 10 000 dólares iniciais, ou 15 dólares, e que os custos de rede e outras taxas fixas acrescentam mais 2 dólares. O custo total da mudança é de 17 dólares. O resultado em comparação com a opção antiga é então: 16,44 − 17 = menos 0,56 dólares. No modelo, consideramos o saldo principal inalterado e pagamos os custos à parte, para não ocultar a redução da base de cálculo dos juros.
Isto não é uma tarifa da Binance nem uma cotação do USDC. Num cálculo real, deve usar as comissões a que tem acesso, o preço efetivo de execução e as regras do produto específico.
Com uma diferença constante de dois pontos percentuais entre as taxas, o prazo para recuperar os 17 dólares é de 17 × 365 ÷ (10 000 × 0,02) = 31,03 dias. Este é apenas o ponto em que a recompensa adicional iguala os custos da mudança. Não compensa o risco adicional, o tempo gasto nem os impostos. Se a taxa mais elevada só estiver disponível durante uma semana, já não é possível fazer um cálculo fiável para 30 dias com base nela.
Os custos fixos pesam mais num saldo menor. Nas mesmas condições, para 1 000 dólares, a recompensa adicional ao fim de 30 dias é de 1,64 dólares. Os custos são 1,50 + 2 = 3,50 dólares, e a diferença é de menos 1,86 dólares. O prazo para recuperar os custos aumenta para 63,88 dias. A mesma APR pode gerar resultados diferentes para duas pessoas apenas por causa da dimensão da operação.
Outra armadilha é a unidade em que a recompensa é paga. Suponhamos que um programa atribui um bónus avaliado em 20 dólares, mas o paga noutro token. Se o preço desse token cair 15% até à venda, o seu valor de mercado será de 17 dólares antes da comissão de venda. Entretanto, a stablecoin principal pode continuar próxima do seu valor de referência. Estes 15% são uma hipótese do exemplo, não uma previsão sobre a WLFI ou qualquer outro ativo.
Por isso, distingo três valores: as unidades de bónus acumuladas, o valor que lhes é atribuído na interface e o montante efetivamente recebido depois da venda. Para comparar com uma alternativa, é necessário usar o terceiro valor ou uma estimativa claramente identificada do valor futuro de venda. Converter uma promoção de curta duração numa taxa anual não prova que possa ser repetida durante todo o ano nas mesmas condições. E transferir uma stablecoin para uma posição com margem apenas para obter um bónus implica assumir uma tarefa adicional de gestão de posições.
Há ainda outra diferença que a conveniente indicação «1:1» oculta. O Circle Mint destina-se a clientes institucionais e a operações de grande dimensão; a própria documentação da Circle afirma claramente que o serviço não se destina a particulares nem a pequenas instituições. Para utilizadores particulares, a empresa disponibiliza acesso através de uma rede de prestadores. Assim, a garantia do token e o percurso efetivo para obter dólares bancários devem ser verificados separadamente.
A diferença torna-se clara com mais um exemplo hipotético. É necessário vender urgentemente 10 000 tokens, e o preço disponível é de 0,997 dólares por unidade. O valor recebido é de 9 970 dólares antes das comissões. O desvio em relação ao valor nominal de referência em dólares é de 30 dólares, ou 0,3%. Este não é o preço atual do USDC, nem um nível técnico de suporte, nem uma suposição de insuficiência das reservas. É um teste de sensibilidade ao preço de execução.
Neste modelo, os 30 dólares excedem os 16,44 dólares adicionais que motivaram a mudança mensal para uma taxa mais alta. Mas daí não decorre uma recomendação universal para vender ou esperar. Se precisar do dinheiro imediatamente, esperar também tem um custo. Se puder adiar a saída, deve avaliar as razões do desvio e os percursos disponíveis, em vez de acreditar que qualquer preço regressará necessariamente a uma unidade.
A qualidade das reservas, a solvabilidade do intermediário e a disponibilidade da sua conta são três verificações diferentes. Reservas completas não garantem o funcionamento ininterrupto de uma corretora, de um banco ou de uma rede. A confirmação independente das reservas também não corresponde a um controlo contínuo de cada operação de cada utilizador. Diz respeito a um objeto de verificação e a datas de reporte definidos; não permite concluir que o seu levantamento será processado dentro de um prazo específico.
É precisamente aqui que convém prestar atenção às limitações dos dados. Na página pública de transparência da Circle, durante a consulta, a data indicada para a composição das reservas era 24 de setembro de 2026, mas alguns campos numéricos não apareceram no texto disponível. Por isso, não apresento um montante das reservas «de hoje» que não pude verificar, nem o substituo por valores trimestrais. A data em que a página foi consultada não significa que todos os seus números sejam dados de 5 de outubro.
Para decidir o que fazer com um saldo específico, anotaria cinco coisas: para que precisa do dinheiro, quando poderá precisar dele, onde termina o percurso de saída, quanto custa o ciclo completo e quem é responsável pela recompensa. Se o objetivo é pagar uma despesa dentro de uma semana, o prazo de acesso pode ser mais importante do que a diferença entre as taxas anuais. Se o saldo se destina à negociação, tornam-se importantes a disponibilidade do par pretendido e o custo de execução de uma ordem habitual para si.
Da mesma forma, dividir o saldo entre dois tokens não significa necessariamente dividir todos os riscos. Numa carteira hipotética, metade dos fundos está numa stablecoin A e metade numa B, mas ambas as partes estão na mesma plataforma. Um problema de acesso a essa plataforma pode afetar as duas. Isto não é um argumento a favor de um método específico de custódia: uma carteira autocustodiada, por sua vez, exige controlo das chaves, dos endereços e das redes. É preciso identificar o risco que está realmente a tentar reduzir.
Para acompanhar a situação até ao fim de outubro, proponho três cenários hipotéticos para a evolução dos serviços relacionados com stablecoins. Descrevem a utilidade para o utilizador, não são uma previsão do preço do USDC nem das ações da Circle. Os termos «otimista» e «pessimista» referem-se aqui a uma melhoria ou deterioração das condições de utilização. Não atribuo probabilidades: faltam dados sobre a execução do novo acordo comercial para fazer uma avaliação fundamentada.
Cenário de base: as parcerias alargam gradualmente a utilização, mas o benefício depende do montante e do percurso, e os programas de recompensas continuam a ser produtos separados. Para que este cenário se mantenha, os canais de entrada e saída têm de funcionar sem uma deterioração persistente do custo total das operações. Será necessário passar a outro cenário se surgir uma redução significativa e comprovada dos custos para o utilizador comum ou, pelo contrário, restrições de acesso prolongadas.
Cenário otimista: a concorrência traz benefícios mensuráveis para o utilizador — um ciclo completo mais barato, um preço disponível melhor para o seu volume ou mais percursos adequados. Considerarei como confirmação a publicação de condições e um resultado prático que se repita, não apenas um grande prémio. O cenário fica invalidado se a vantagem desaparecer depois das comissões, só estiver disponível por pouco tempo ou exigir um risco que o utilizador não tinha previsto assumir.
Cenário pessimista: as recompensas tornam-se menos vantajosas, sair fica mais caro ou demora mais, e os utilizadores têm de mudar o percurso para aceder ao dinheiro. As condições para que se concretize são uma deterioração comprovada das regras ou da execução das operações; uma manchete sobre um problema, por si só, não basta. Para invalidar este cenário, é necessário restabelecer o acesso e normalizar os custos efetivos. Um novo bónus promocional, sem recuperar a função essencial do dinheiro, não resolve o problema.
O acordo entre a Binance e a Circle mostra o valor que o saldo em dólares de um utilizador passou a ter para as plataformas financeiras. No entanto, é preciso avaliar o benefício à sua própria escala: não em milhões de investimento empresarial, mas em dólares depois dos custos, em dias até poder sair e nas condições de pagamento da recompensa. No nosso exemplo, a taxa mais elevada saiu a perder devido aos 17 dólares de custos. É este cálculo que convém fazer antes de carregar no botão para mudar.
A minha principal ideia é esta: uma stablecoin permite guardar e transferir valor em dólares, mas o direito a obter rendimento depende da estrutura específica do produto. Uma parceria pode tornar este método mais conveniente. O rendimento das reservas pode reforçar o negócio do emitente. O utilizador só beneficia pessoalmente se as regras específicas, o custo das operações e o prazo de que precisa lhe forem favoráveis.
Este material tem fins educativos e não constitui aconselhamento de investimento personalizado. Todas as taxas, os custos e os preços de execução usados para fins didáticos estão claramente identificados como hipotéticos; os cálculos não têm em conta a tributação individual.
#Binance #USDC #Стейблкоїни #ФінансоваГрамотність #УправлінняРизиком