

Guia macroeconômico global de 5 a 11 de outubro: vácuo de dados macroeconômicos, adiamento da alta de juros, mercado de títulos não cede! Da desaceleração do emprego nos EUA ao teste de estresse da dívida soberana global!
Na semana passada, o vice-presidente do Fed e o presidente do Fed de Nova York se pronunciaram. A revisão para baixo do PCE e a desaceleração dos dados de emprego não agrícola, em conjunto, reduziram significativamente a probabilidade de uma segunda alta de juros em outubro.
A principal contradição do mercado deixou de ser se haverá uma alta de juros em outubro e passou a ser: se o Fed pausou as altas, por que os rendimentos dos títulos globais de longo prazo ainda não estão caindo?
Primeira linha de análise — a segunda alta de juros em outubro foi interrompida pelo PCE e pelos dados de emprego não agrícola: #美联储10月加息概率降至17%
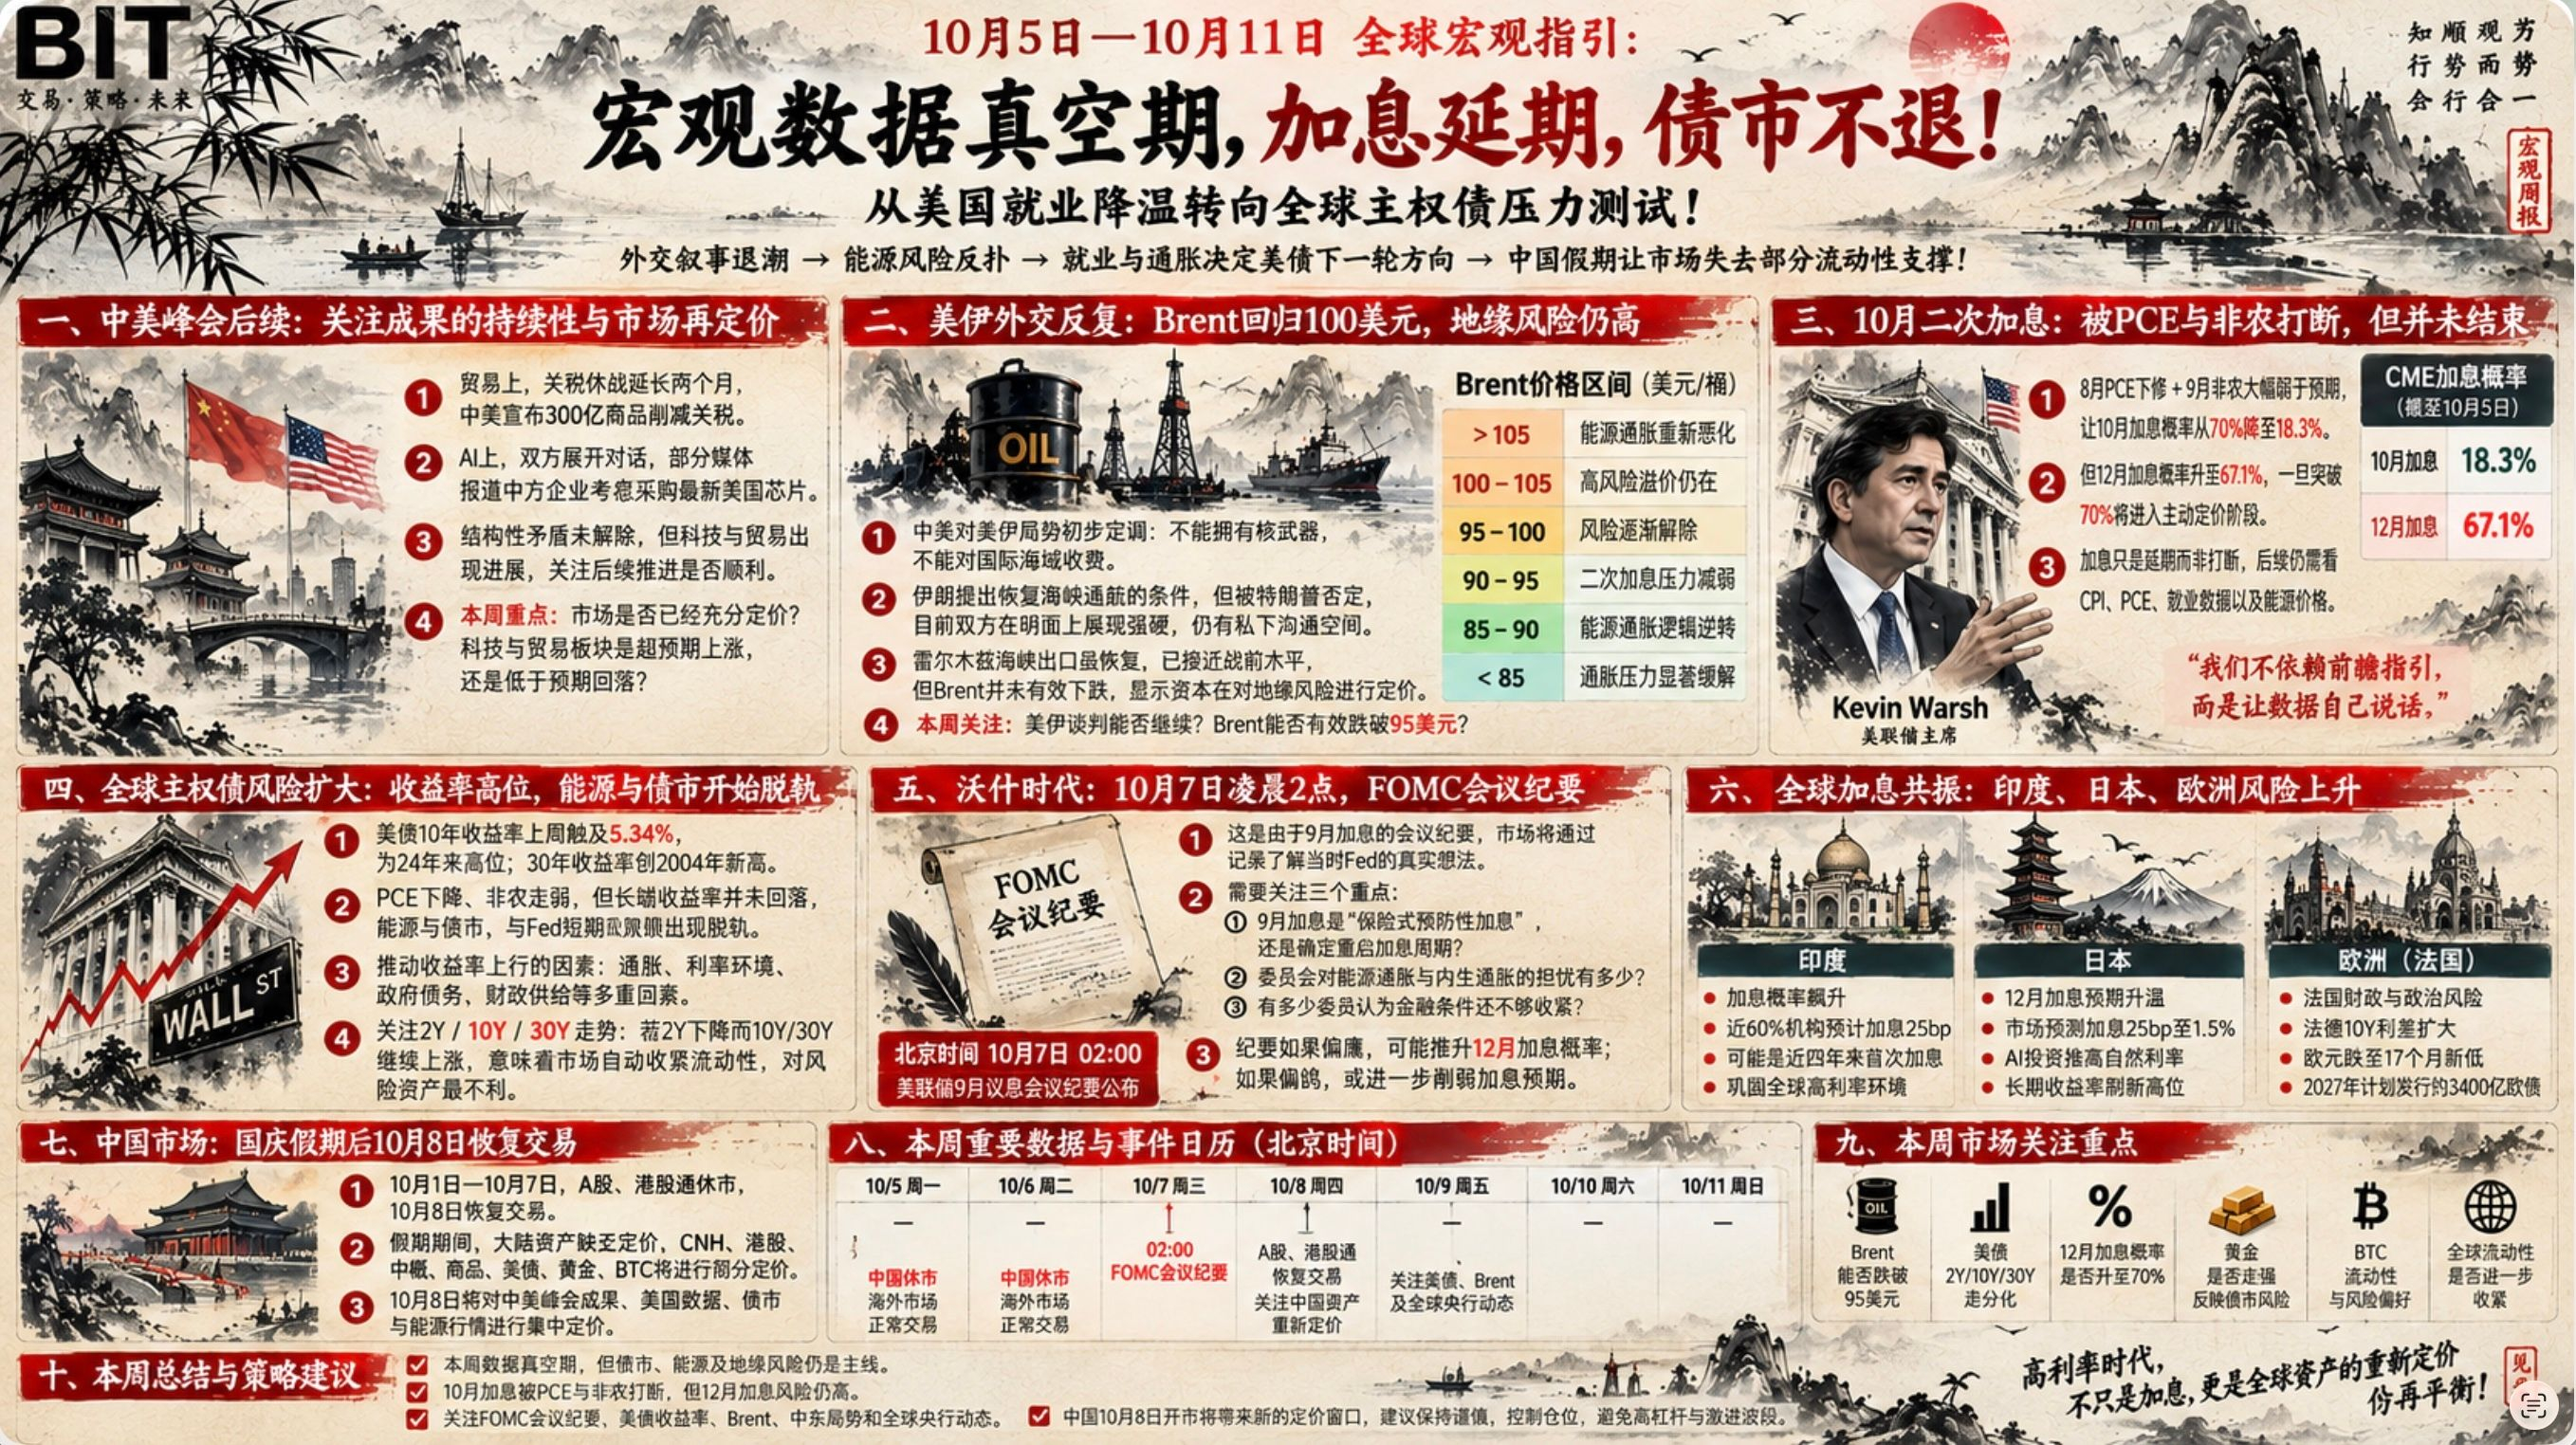
Na semana passada, a revisão para baixo do PCE de agosto e os dados de emprego não agrícola muito abaixo das expectativas comprimiram o espaço para novas altas de juros pelo Fed. Com isso, a probabilidade de uma alta em outubro caiu para 18,3%.
Mas ainda não podemos adotar uma visão otimista em relação às taxas de juros. A queda na probabilidade de um aumento em outubro não significa que o Fed não voltará a elevar os juros; ao mesmo tempo, a probabilidade de um aumento em dezembro subiu para 67,1%.
A probabilidade de um aumento dos juros em dezembro acaba de sair da fase de incerteza, em que estava abaixo de 50%, e ainda não começou a ser precificada de forma significativa. Se dados futuros levarem essa probabilidade a 70%, isso significa que muitas instituições ainda terão de antecipar a precificação e as operações relacionadas ao aumento de dezembro.
Portanto, por enquanto, o aumento dos juros foi apenas adiado, não interrompido por completo. Para que o ciclo de alta seja interrompido, será preciso observar se o CPI e o PCE continuarão subindo ou permanecerão persistentes, se os dados de emprego continuarão enfraquecendo e se os preços internacionais da energia poderão voltar à normalidade.
Segunda linha principal — às 2h da madrugada de 7 de outubro, será divulgada a ata da reunião de política monetária de setembro do Fed: vamos reexaminar por que os juros foram elevados naquele mês!
Como houve um aumento dos juros, a ata desta reunião ganhou mais peso. O mercado usará esse documento para entender o que o Fed pensava na época. As duas respostas que o mercado mais quer obter são:
1. Por que o Fed elevou os juros naquela ocasião?
2. Quanto o Fed considerava que ainda precisava elevar os juros?
Por isso, a divulgação desta ata exige atenção a três pontos principais.
a. O aumento dos juros em setembro foi uma “alta preventiva por precaução” ou marcou uma retomada definitiva do ciclo de alta?
b. Qual é o grau de preocupação do comitê com a inflação da energia e a inflação subjacente?
c. Quantos membros do comitê consideram que as condições financeiras ainda não estão suficientemente restritivas?
Se o mercado encontrar essas respostas na ata, as probabilidades de aumentos dos juros em outubro e dezembro serão abaladas. Se a ata for ainda mais hawkish do que o discurso de Wapsh em setembro, as probabilidades de aumentos em outubro e dezembro também mudarão. Uma probabilidade abaixo de 90% ainda não representa uma decisão garantida.
Terceira linha principal — vácuo de dados macroeconômicos: a trajetória do mercado de títulos após a ata da reunião do Fed será um fator central para os ativos de risco!
Desde o fim de setembro, a trajetória dos títulos de longo prazo em todo o mundo vem divergindo gradualmente da trajetória do Brent. Isso é um sinal de alerta: a extensão da inflação provocada pela energia já está acelerando a alta da inflação subjacente.
Os rendimentos dos títulos soberanos dos Estados Unidos, da Alemanha e do Japão vêm renovando máximas de várias décadas. Os fatores que impulsionam os rendimentos do mercado de títulos deixaram de se limitar à energia e passaram a incluir uma combinação complexa de inflação, condições das taxas de juros, dívida pública e oferta fiscal, o que torna ainda mais difícil controlar os rendimentos.
Na semana passada, o rendimento dos títulos do Tesouro dos EUA de 10 anos atingiu 5,34%, o nível mais alto desde 2024. Ao mesmo tempo que os rendimentos de 10 anos disparavam, o PCE caía, o emprego não agrícola ficava abaixo das expectativas e a probabilidade de um aumento dos juros em outubro recuava de um pico de cerca de 70% para aproximadamente 20%. Pelas regras habituais, os rendimentos dos títulos do Tesouro dos EUA deveriam cair.
Isso significa que os rendimentos do mercado de títulos não apenas se descolaram da trajetória da energia, mas também se afastaram, no curto prazo, da política do Fed.
Quando os riscos no mercado de títulos deixam de depender de um único fator, a energia, e passam a envolver fatores complexos, a exposição ao risco aumenta ainda mais. Nesse contexto, é importante acompanhar a trajetória do ouro. Se o ouro acelerar a alta, isso significa que o mercado começou a se preocupar com os riscos do mercado de títulos, ou a reavaliá-los, e a buscar proteção no ouro.
Quando o mercado deixa de comprar ativos sem risco e de alto rendimento e, em vez disso, opta pelo ouro, isso significa, na verdade, que o apetite global por risco precisa ser reequilibrado e que os riscos financeiros e econômicos estão aumentando. Embora isso não necessariamente provoque uma crise imediata no curto prazo, certamente tornará a liquidez para ativos de risco ainda mais cautelosa.
Nesta semana, continuaremos acompanhando a trajetória dos títulos do Tesouro dos EUA de 2, 10 e 30 anos:
Favorável aos ativos de risco: queda dos rendimentos dos títulos de 2 anos, acompanhada por quedas nos de 10 e 30 anos.
Pressão sobre os ativos de risco: queda dos rendimentos dos títulos de 2 anos, mas alta dos de 10 e 30 anos.
A segunda situação significa que, mesmo sem o Fed elevar os juros, o mercado de títulos levará o mercado a um aperto automático da liquidez. Esse é o resultado mais desfavorável para os mercados de risco.
Quarta linha principal — a lógica dos preços da energia está mudando: se a oferta de energia não consegue conter os preços, quanto risco o mercado ainda terá de suportar?
Até o momento, o Brent continua perto de 101 dólares. Antes, até nós e Trump acreditávamos com otimismo que a melhoria da oferta de energia seria suficiente para conter o preço do Brent.
No entanto, diversos relatos e dados da semana passada mostraram que a oferta de energia pelo estreito de Ormuz está se recuperando e até se aproximando gradualmente dos níveis de produção anteriores à guerra, mas os preços da energia não caíram de forma significativa!
Então, a questão é: se o problema entre Estados Unidos e Irã não puder ser resolvido, o Brent realmente conseguirá seguir uma trajetória de queda independente?
Já mencionei que há três fatores principais que influenciam os preços da energia: as condições da oferta energética, a precificação pelo capital e os fatores geopolíticos. Se a melhoria das condições de oferta não conseguir conter os preços, isso significa que o capital está precificando de forma pessimista os riscos geopolíticos no Oriente Médio, mantendo os preços elevados!
Quanto à situação entre Estados Unidos e Irã, o presidente do Parlamento iraniano voltou a afirmar no fim de semana que, para reabrir o estreito, os Estados Unidos precisam atender às sete condições apresentadas anteriormente. Na sexta-feira passada, o vice-presidente dos Estados Unidos, Vance, já havia realizado uma reunião em Camp David para preparar uma nova avaliação de segurança sobre o Irã e os houthis.
A ala iraniana favorável às negociações (o presidente do Parlamento, o presidente e o ministro das Relações Exteriores) emitiu sinais de linha-dura.
A ala americana favorável às negociações (Vance) organizou uma reunião de segurança.
No momento, a avaliação da situação no Oriente Médio realmente precisa seguir uma perspectiva pessimista. É claro que, no curto prazo, é pouco provável que o Irã seja novamente atacado antes das eleições de meio de mandato em novembro. No entanto, se os Estados Unidos continuarem impondo sanções econômicas e aumentando a pressão diplomática nesse período, isso não será favorável à trajetória do Brent.
O Irã aposta que poderá ganhar um respiro após uma derrota esmagadora de Trump nas eleições de meio de mandato, mas o mercado terá de suportar ainda mais pressão. Nesta semana, o foco está em saber se o Brent conseguirá romper de forma convincente o nível de 95 dólares. Esse é o ponto principal!
Quinta linha principal — os riscos nos mercados globais de títulos estão aumentando; o movimento sincronizado de alta dos juros ainda não terminou!
A probabilidade de a Índia elevar os juros nesta semana está disparando. Se o país confirmar o aumento, isso reforçará ainda mais o movimento global sincronizado de alta dos juros, o que significa que a história das taxas elevadas deixará de ser apenas americana e se tornará global.
O risco de o Japão continuar elevando os juros aumentou ainda mais. Depois que a probabilidade de um aumento nos Estados Unidos em outubro caiu e a decisão foi adiada para dezembro, o risco de alta dos juros no Japão, ao contrário, aumentou. Atualmente, o mercado prevê que o Banco do Japão elevará os juros em 25 pontos-base em dezembro, levando a taxa a 1,5%.
A França surgiu como uma nova fonte de risco na Europa. Os problemas fiscais e os riscos políticos que afetam o país estão ampliando ainda mais os riscos no mercado de títulos de toda a Europa, e o euro caiu para a mínima em 17 meses.
Sexta linha principal — em 8 de outubro, os mercados financeiros da China voltarão a operar.
Após o feriado prolongado do Dia Nacional, os mercados voltarão a operar em 8 de outubro. Entre os ativos relacionados, CNY, ações de Hong Kong, ativos internacionais, títulos do Tesouro dos EUA, commodities internacionais, ouro e BTC serão reprecificados.
Para os ativos de risco, o retorno de nova liquidez é uma boa notícia. Além disso, essa narrativa pode levar a uma nova precificação da cúpula entre China e Estados Unidos antes do feriado. Mais importante ainda, a liquidez de risco relacionada à China será novamente precificada em linha com as mudanças no cenário macroeconômico ocorridas na semana passada.
Resumo da semana:
Nesta semana, a falta de dados macroeconômicos parece ter pouco impacto nos mercados de risco. No entanto, o mercado de títulos, a situação entre Estados Unidos e Irã e o Brent continuam tendo grande influência sobre os ativos de risco.
É claro que muitos talvez não sintam o impacto, especialmente porque a influência do mercado de títulos sobre os mercados financeiros não é muito evidente. A disparada dos rendimentos restringe a liquidez para ativos de risco. Isso não fará os preços desses ativos despencarem diretamente, mas limitará a ampliação da volatilidade nos mercados financeiros.
Na semana passada, o #Bitcoin formou várias vezes padrões de forte alta e queda, e as ações americanas tiveram desempenhos muito distintos entre si. Isso se deveu, na verdade, ao enfraquecimento da liquidez causado pelos altos rendimentos. Quanto à situação entre Estados Unidos e Irã e ao impacto do Brent sobre o mercado, esse efeito talvez seja ainda mais evidente. Se os rendimentos dos títulos de 10 e 30 anos continuarem disparando ou permanecerem em níveis elevados e, nesse contexto, a situação entre Estados Unidos e Irã se agravar e os preços do Brent dispararem no curto prazo, a volatilidade dos ativos de risco poderá aumentar. Esse é um risco que merece atenção nas operações de curto prazo.
Além disso, nesta semana, acompanhe a trajetória do ouro. Se os rendimentos do mercado de títulos e o ouro subirem ao mesmo tempo, fique ainda mais atento aos riscos no mercado de títulos!