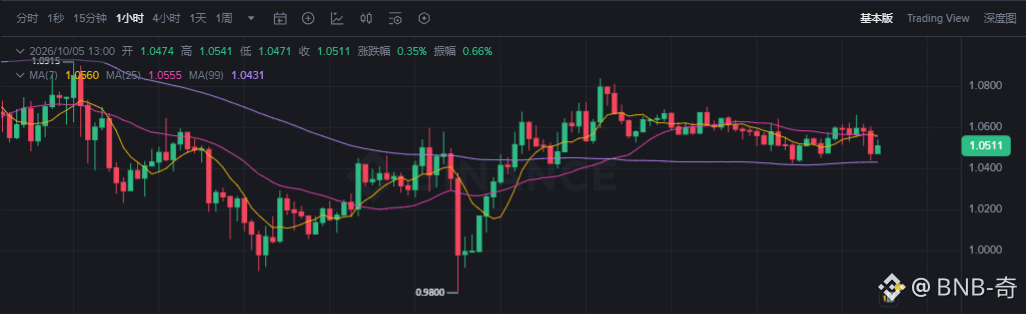
$FIL O preço atual está perto de 1.05. A análise técnica de curto prazo é fraca, mas, por enquanto, nem os compradores nem os vendedores têm o controlo dos preços. A MA5 já cruzou abaixo da MA20, formando um cruzamento baixista; o histograma MACD continua abaixo da linha zero e o RSI mantém-se na zona neutra, perto de 49.7.
O que realmente importa não é o gráfico de velas de hoje, mas a mudança na estrutura da oferta em 15 de outubro. Nesse dia, termina o período de vesting de seis anos da Protocol Labs e da Filecoin Foundation.
Até agora, estas duas parcelas de tokens libertavam para o mercado cerca de 66,7 milhões de FIL por ano. Somando as recompensas em blocos dos provedores de armazenamento, de cerca de 21,7 milhões, a nova oferta anual totalizava aproximadamente 88,4 milhões de FIL.
Depois do fim do período de vesting, a recompensa em blocos será praticamente a única fonte de nova oferta, cerca de 22 milhões de FIL por ano — uma redução de aproximadamente 75% e a maior contração da oferta desde o lançamento da mainnet.
É importante distinguir três pontos:
Primeiro, em 15 de outubro, o que para é a entrada de nova oferta, não a queima dos tokens existentes. Por isso, a quantidade em circulação não diminuirá nesse dia.
Segundo, uma oferta mais lenta não significa que o preço vá subir imediatamente. O efeito dependerá de o mercado ir absorvendo, nos meses seguintes, o ritmo mais baixo de libertação.
Terceiro, a oferta líquida também depende, em última análise, da queima e dos tokens bloqueados em staking. O fim do vesting determina apenas a emissão total; não determina, por si só, a deflação.
A médio prazo, importa observar se a desaceleração da oferta se traduz numa mudança na estrutura das posições ao longo dos próximos meses, em vez de tratar uma data isolada como condição necessária para uma subida.
$FIL