
Apenas 3 das 50 maiores stablecoins cumprem a norma europeia. A Circle pede equivalência com os EUA antes que a lacuna se torne irreversível.
A fronteira que a MiCA traçou, com três moedas dentro e o restante do mercado aguardando do lado de fora.
A lacuna na oferta de stablecoins sob o cerco da MiCA gira em torno de US$ 238.000 milhões.
A Circle pede equivalência para que a MiCA expanda o mercado de stablecoins.
O Regulamento sobre Mercados de Criptoativos (MiCA) estabelece um padrão restritivo na União Europeia que limita a disponibilidade de capital em comparação com o setor global.
Das cinquenta maiores stablecoins por capitalização de mercado, apenas três estão autorizadas a operar ao abrigo do MiCA: USD Coin (USDC), EUR Coin (EURC) e Global Dollar (USDG), apoiadas pela infraestrutura da Circle e da Paxos.
O cerco regulatório deixa de fora do perímetro europeu 94% das principais stablecoins em número de ativos, ou seja, 47 das 50 mais importantes do setor. Estes projetos concentram 75% do capital global, com a Tether (USDT) à cabeça como gigante que domina a liquidez mundial e cuja ausência confirma o isolamento do bloco.
O diagnóstico não é teórico. O valor consta da resposta oficial da Circle à consulta pública da Comissão Europeia sobre a revisão, publicada em 1 de outubro de 2026.
No seu documento, a empresa emissora da USDC sustenta que o MiCA corre o risco de transformar a União Europeia num gueto financeiro, desligado das grandes redes globais de pagamentos e investimento.
A principal reivindicação diz respeito à falta de flexibilidade para reconhecer as normas de outros mercados importantes, como a Lei GENIUS dos Estados Unidos, o que obriga as empresas a escolher entre cumprir as regras de Bruxelas ou manter a liquidez internacional.
O alerta da Circle
Para desbloquear este estrangulamento, a Circle propõe a adoção urgente de um regime de equivalência transatlântica baseado no modelo de diretivas financeiras tradicionais, como o Regulamento relativo à Infraestrutura do Mercado Europeu (EMIR) ou o Regulamento relativo aos Mercados de Instrumentos Financeiros (MiFIR).
Ao abrigo deste regime, a Comissão Europeia reconheceria a equivalência do quadro norte-americano, enquanto a Autoridade Bancária Europeia (EBA) validaria cada emissor individualmente.
Enquanto se aguarda que Bruxelas defina essa eventual flexibilização, a prática do mercado confirma o custo da adaptação. A recente estreia da stablecoin USDAU, desenvolvida pela empresa AllUnity, sediada em Frankfurt, ilustra este fenómeno.
Para operar no bloco, a empresa teve de obter uma licença junto da BaFin, a Autoridade Federal de Supervisão Financeira da Alemanha. O resultado reforça o diagnóstico, uma vez que o ativo foi criado para tesourarias empresariais e clientes institucionais, sem oferecer uma solução de liquidez em larga escala para o mercado de retalho.
O exemplo alemão dá razão à Circle: apertar as regras não vai eliminar a procura por dólares digitais. Se, no início de 2027, a Comissão Europeia não reconhecer as normas dos Estados Unidos, não conseguirá proteger os utilizadores; apenas empurrará o capital europeu para mercados offshore, fora de qualquer controlo estatal.
A matemática do isolamento e os 238.000 milhões fora de jogo
Esta paralisia operacional não é um debate abstrato, mas mede-se por um valor recorde de capital deixado de lado. No final de junho de 2026, a oferta global de stablecoins atingiu 315.800 milhões de dólares, segundo os dados da DefiLlama.
Dentro do perímetro do MiCA circulam apenas 77.730 milhões de dólares, concentrados quase hegemonicamente na USDC (75.300 milhões), na EURC (430,4 milhões) e na USDG (estimada em 2.000 milhões). A inclusão de ativos empresariais recentes não altera esta escala.
Esta lacuna na oferta representa mais do que uma discrepância estatística. Na prática, significa que 75% da liquidez global em stablecoins de dólar não pode entrar nas plataformas europeias.
Os prestadores licenciados na União Europeia não podem listar, custodiar nem oferecer pares de negociação com ativos de grande dimensão, como Tether ou DAI. Consequentemente, as plataformas de câmbio europeias perdem volume para concorrentes estrangeiros e os utilizadores locais ficam desligados dos maiores mercados de negociação do planeta.
A paralisia afeta as próprias empresas autorizadas. Dos 23 emissores de moeda eletrónica (EMT) registados na União Europeia, apenas 9 têm licença de prestadores de serviços de criptoativos (CASP) ao abrigo do artigo 60.º. 61% das entidades aprovadas não estão autorizadas a custodiar ou distribuir os seus tokens, fragmentando a operação desde a origem.
Entre os quadros regulatórios abrangentes — que exigem autorização prévia, reservas auditadas e supervisão com poderes sancionatórios —, o MiCA é o que capta a menor proporção da oferta global face à sua ambição regulatória.
A regulação mais ambiciosa do mundo está a construir o mercado mais pequeno entre os seus pares. Não se refere ao volume de transações domésticas na UE nem ao número de utilizadores europeus, mas sim à captura da oferta global.
Uma jurisdição como El Salvador pode supervisionar a Tether, que representa mais de 183.800 milhões de dólares, sem que isso constitua um mercado regulado abrangente. A comparação é entre quadros regulatórios, não entre dimensões dos mercados domésticos.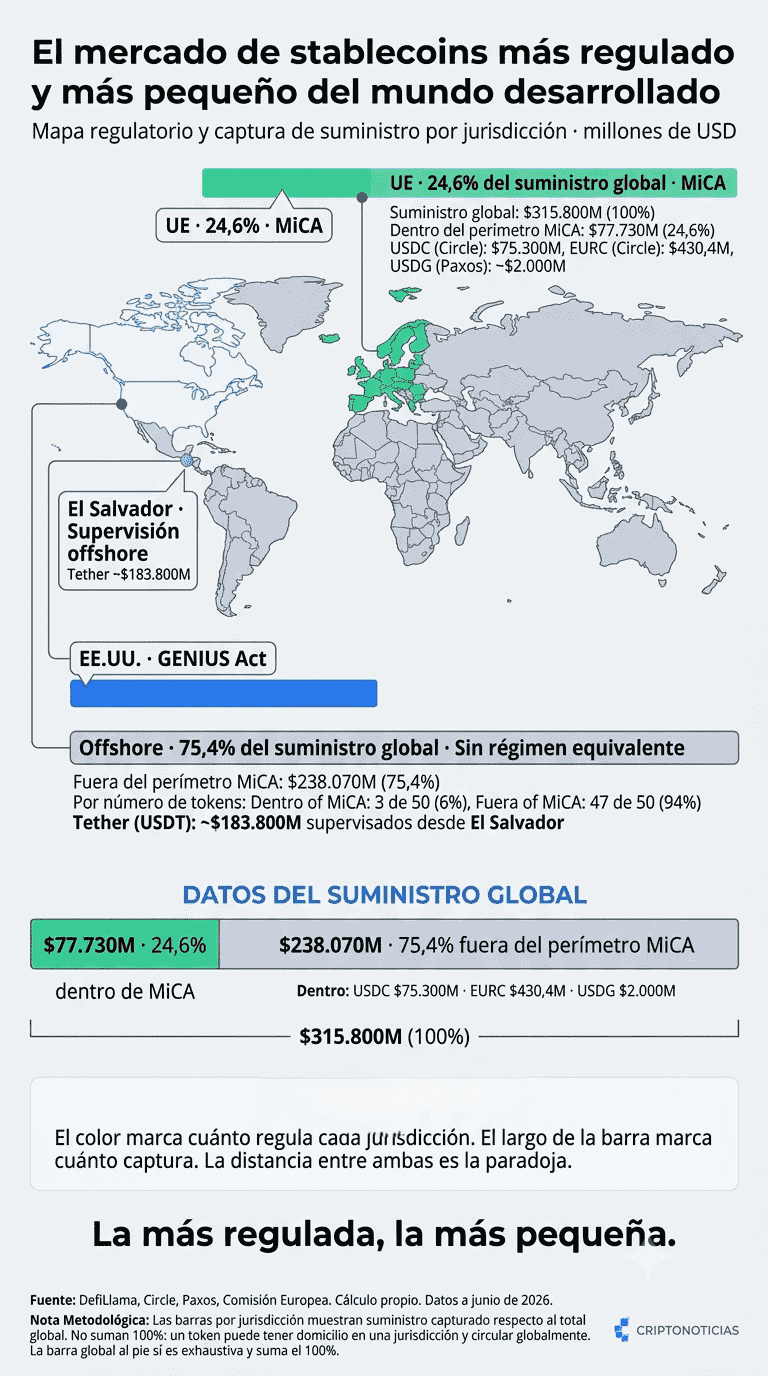
Quanto mais intensa a cor, mais completa a regulação. Quanto maior a bolha, maior o mercado capturado. O MiCA tem a primeira, mas falta-lhe o segundo
Proteger o investidor ou expulsá-lo para o mercado não regulado?
A divergência decorre de dois modelos regulatórios irreconciliáveis. Por um lado, a filosofia europeia impõe reservas comerciais e obriga os emissores significativos a depositar 60% dos seus fundos em contas bancárias da UE. Por outro, a abordagem norte-americana privilegia o respaldo direto do Estado e exige que as garantias sejam concentradas em títulos do Tesouro com vencimentos não superiores a 93 dias.
Sem um acordo de reconhecimento mútuo, um emissor norte-americano não pode depositar o seu dinheiro em bancos europeus sem violar a legislação do seu país de origem.
O cumprimento destes requisitos obriga à criação de uma complexa e dispendiosa rede de parcerias. Um emissor como a AllUnity não pode operar diretamente; tem de dividir a sua atividade entre licenças bancárias da BaFin, custodiantes externos como a Banking Circle e intermediários adicionais para gerir a liquidez e as conversões em moeda fiduciária. Este excesso de parceiros encarece o serviço e explica por que motivo este tipo de ativo surge reservado às grandes empresas.
O resultado desta implementação é um mercado a duas velocidades. A regulação europeia consegue eliminar o risco de contraparte e proteger a estabilidade bancária, mas fá-lo à custa de estrangular a liquidez e tornar invisível o investidor de retalho. Enquanto as grandes empresas aproveitam as stablecoins de dólar ao abrigo do artigo 49.º do MiCA, o público em geral não dispõe de alternativas aprovadas e fica desatendido dentro do circuito legal.
O ultimato de 2027 e a urgência da equivalência transatlântica
Os alertas dos emissores internacionais fazem parte da revisão formal que as autoridades europeias acabam de iniciar. Depois de receber os comentários do setor na consulta concluída em setembro, a Comissão tem o mandato de emitir o seu diagnóstico técnico durante os primeiros três meses de 2027, abrindo a única janela legal para corrigir o rumo do mercado.
Nos seus estudos de impacto de 2020, os técnicos da Comissão alertaram que um bloqueio às stablecoins estrangeiras levaria os utilizadores europeus a recorrer a plataformas offshore. Se o relatório de 2027 não incluir uma proposta formal de equivalência, a diferença de 238.000 milhões de dólares deixará de ser um desajuste temporário e consolidar-se-á como um muro permanente na infraestrutura financeira europeia.
#MiCA #Stablecoins #regulacion #LeyGENIUS #stablecoin $USDC $BTC $CRCL