As altas de juros de outubro acabaram? Não comemore com champanhe ainda — só foi para dezembro
Na última sexta-feira, um relatório de emprego não agrícola (NFP) fez o mercado surtar: o emprego adicional de setembro foi de apenas 29 mil, quando a expectativa era 90 mil; a taxa de desemprego subiu para 4,2%; o crescimento dos salários (horas) desacelerou e atingiu o menor ritmo desde 2021; e os dados dos dois meses anteriores ainda foram revisados para baixo no total em 60 mil
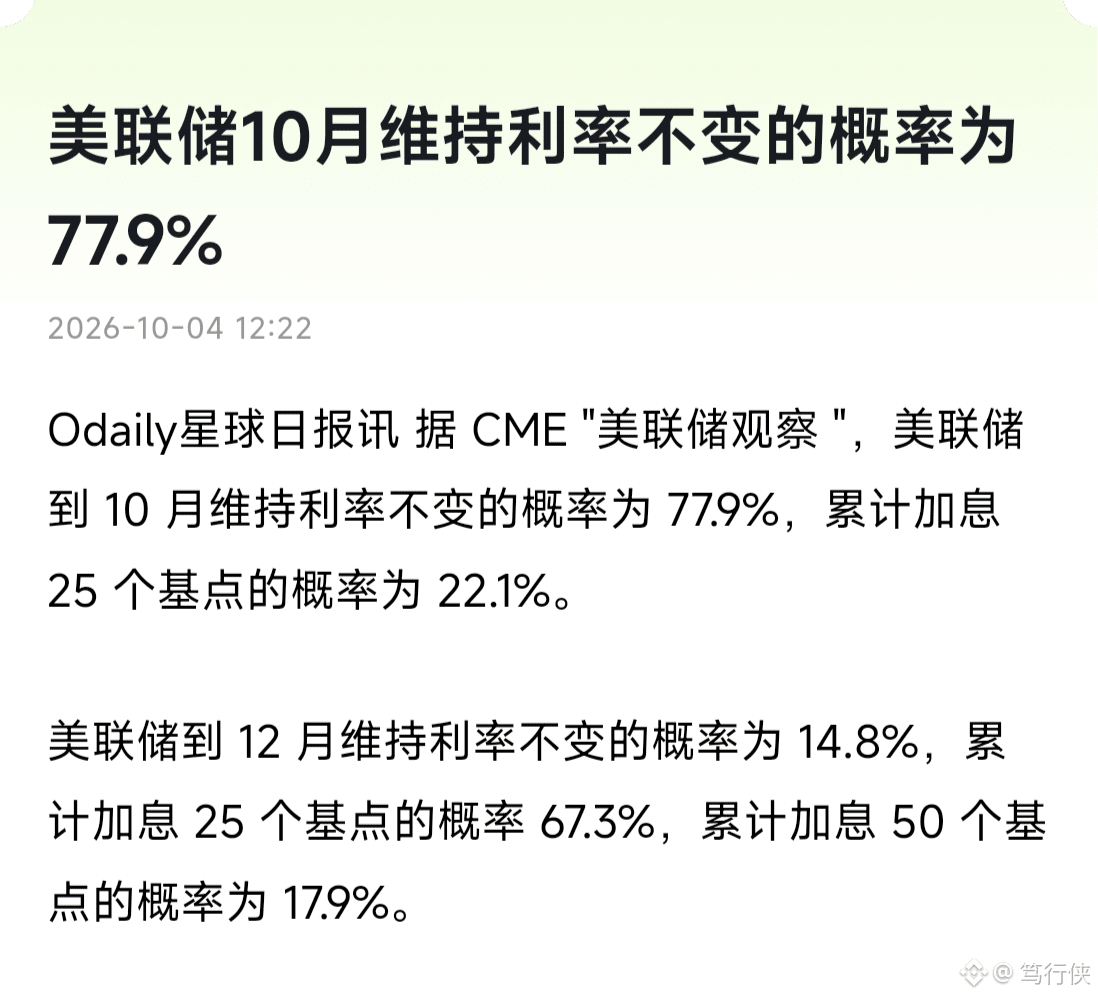
O mercado de juros virou instantaneamente: a probabilidade de alta em outubro caiu de 28% para 17%, e a chance de “ficar parado” subiu para 83%
Traduzindo para o humano: nesta reunião do Federal Reserve em 28 de outubro, com grande chance é uma “água parada”
O Nasdaq bateu máxima histórica durante o pregão, o ouro disparou de forma direta e o mercado cripto deu uma respirada
Mas a cena mais contrária ao consenso foi nos títulos: o rendimento dos Treasuries americanos caiu para 5,16% após o NFP e, no mesmo dia, voltou a subir para 5,26%, continuando grudado perto do recorde de 5,3% da máxima de 2024
Traduzindo para o humano: o mercado de títulos nem acredita na ideia de que “o aperto acabou”
Por quê? Porque o mercado não cancelou as altas — apenas mudou a data: a probabilidade de alta em dezembro, pelos dados do CME, ainda está acima de 75%.
Traduzindo para o humano: a torneira não fechou, só foi apertada mais devagar
O verdadeiro obstáculo nunca foi o emprego: o núcleo do PCE ainda está em 3%, longe da meta de 2%; os conflitos no Oriente Médio empurraram o preço do petróleo dos EUA para um recorde de US$ 6,53 por galão; os países do G7 tiveram que liberar às pressas 100 milhões de barris de reservas; e até a estimativa do Goldman só consegue compensar metade do aumento
O rendimento do Treasury de 10 anos registrou a maior alta trimestral desde 1994 — enquanto inflação e orçamento fiscal não forem resolvidos, essa conta não fecha
Para o investidor pessoa física, duas frases:
A guinada do curto prazo para um viés mais brando deu uma “janela de respiro” para ativos de risco — o Nasdaq em nova máxima e o repique do cripto fazem sentido;
Mas não confunda “não subir em outubro” com “fim do ciclo” — o CPI de setembro antes do FOMC (27–28 de outubro) é, de fato, a prova
O ponto final das altas de juros ainda não chegou; só estão andando mais devagar
Você acha que em dezembro a gente pisa ou não pisa?
(Não é recomendação de investimento, apenas para referência)
#美联储10月加息概率降至17%