

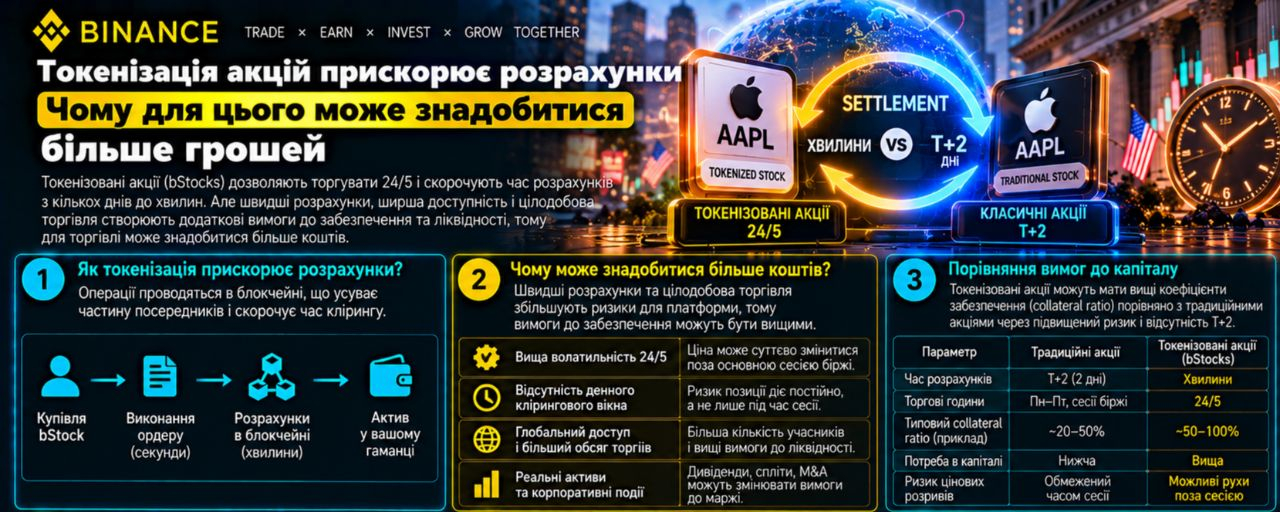
Imagine um dia de negociação no qual você comprou ações no valor de 100 000 dólares e as vendeu por 96 000. A diferença é apenas 4 000 dólares. Mas, se cada compra precisa ser paga imediatamente, antes mesmo do dinheiro da venda chegar, talvez esses quatro mil não sejam suficientes. A velocidade do acerto altera o momento em que o dinheiro é necessário. E é exatamente esse momento que pode determinar o valor real de um mercado tokenizado.
No início de outubro de 2026, este já é um tema prático. A DTC, uma depositária integrada na DTCC, está a preparar um serviço de tokenização de títulos, enquanto a indústria das criptomoedas intensifica a utilização de ações tokenizadas. A minha tese principal é que esta infraestrutura deve ser avaliada pelo montante de dinheiro disponível que liberta depois de todas as operações. O número de tokens e a velocidade da blockchain, por si só, não o demonstram.
No comunicado de 4 de maio, a DTCC indicou outubro de 2026 como o mês previsto para o lançamento do serviço. Um comunicado separado, de 15 de julho, confirma que, nesse mesmo dia, ocorreram operações reais com ativos tokenizados da DTC, com a participação de mais de 30 empresas. Entre os processos testados estavam operações com ações, títulos do Tesouro, acordos de recompra e garantias. Este é um resultado confirmado em julho; as fontes primárias consultadas não confirmam que o lançamento completo tenha sido concluído até à manhã de 4 de outubro.
Surgiu um sinal mais recente a 28 de setembro. A DTCC apresentou uma explicação sobre o trabalho conjunto com a Citi e a Swift em matéria de interoperabilidade dos sistemas financeiros. O foco está na movimentação de ativos, dinheiro e dados entre diferentes ambientes. Para mim, esta mudança de ênfase é reveladora: quando os tokens já existem, a questão difícil que se segue é como pagar a sua compra e utilizar os fundos recebidos sem atrasos desnecessários.
Também é importante interpretar com atenção a dimensão da versão cripto deste processo. Segundo o relatório da Binance Research de 29 de setembro, com dados até 28 de setembro, a capitalização das ações tokenizadas ultrapassou os 3 mil milhões de dólares, e o volume das suas transferências on-chain no terceiro trimestre já excedia os 100 mil milhões. São estimativas do estudo, que cita, entre outras fontes, a RWA.xyz e a DefiLlama. As transferências incluem atividade de negociação, mas não equivalem a uma entrada líquida de dinheiro novo.
O mesmo ativo pode passar entre proprietários, carteiras e protocolos muitas vezes. Hipoteticamente, 1 000 dólares transferidos dez vezes gerarão 10 000 dólares em volume de transferências, embora o capital inicial continue a ser mil. Por isso, um grande volume de transações não responde, por si só, à questão de saber quanta liquidez nova entrou no sistema. Para avaliar a tokenização, é importante distinguir o stock de ativos, a sua movimentação e o dinheiro necessário para essa movimentação.
Comecemos pela mecânica. Uma transação tem pelo menos dois resultados: o comprador recebe o ativo e o vendedor recebe o pagamento. O princípio delivery versus payment, ou «entrega contra pagamento», liga estas ações. Quando implementada corretamente, uma troca atómica executa ambas as partes em simultâneo ou não executa nenhuma. Isto reduz o risco de entregar o ativo sem receber o pagamento correspondente. O Banco de Pagamentos Internacionais, BIS, descreve esta mecânica.
No entanto, a sincronização da troca não cria dinheiro na carteira do comprador. Se o pagamento for necessário agora, o comprador tem de dispor agora de um ativo de pagamento adequado ou de financiamento disponível. A existência de um título noutra rede poderá não ajudar até que a transferência esteja concluída, o título tenha sido verificado e aceite como garantia. É por isso que a velocidade de entrega do ativo e a capacidade de pagar a transação devem ser avaliadas em conjunto.
É aqui que entra a compensação — a liquidação de obrigações recíprocas. Num sistema simplificado, os créditos e pagamentos permitidos pelas regras são compensados até se obter um montante líquido. Isto pode reduzir a quantidade de dinheiro que tem de ser efetivamente transferida para concluir as liquidações. A possibilidade de compensação depende dos contratos, dos participantes, da moeda e da infraestrutura específica. Uma venda numa plataforma não confere automaticamente o direito de a compensar com uma compra noutra.
Já no seu relatório de 2023, o BIS chamou diretamente a atenção para o seguinte: a liquidação atómica requer mecanismos de poupança de liquidez, uma vez que a passagem para pagamentos individuais imediatos pode aumentar a necessidade de liquidez. Esta é uma característica económica do método de liquidação que deve ser considerada na conceção do sistema. Só a palavra «blockchain» não permite determinar se o sistema terá compensação, crédito ou reserva antecipada do montante total.
Vejamos o primeiro exemplo hipotético, sem comissões, juros ou requisitos de garantia. No início do dia, um participante tem 4 000 dólares. Às 10:00 compra títulos no valor de 60 000; às 10:05 recebe 56 000 pela venda de outros títulos; às 10:10 compra mais 40 000; e, às 10:15, vende 40 000. Partimos do princípio de que os títulos vendidos já estão disponíveis e de que todas as contrapartes cumprem as suas obrigações.
As compras totais ascendem a 100 000 dólares, as vendas a 96 000 e o pagamento líquido a 4 000. Supondo que todas estas obrigações monetárias são integralmente compensadas no final do ciclo, será necessário pagar exatamente 4 000 adicionais. Este resultado nada diz sobre eventuais margens iniciais ou garantias: excluímo-las deliberadamente do modelo para observar apenas o movimento de dinheiro.
Agora, realizemos as mesmas operações com pagamento imediato de cada uma. Antes da primeira compra, faltam 56 000 dólares: 60 000 menos os 4 000 disponíveis. Se o participante obtiver esses fundos, após a primeira compra o saldo será zero; após a venda, será de 56 000; após a segunda compra, de 16 000; e, após a última venda, voltará a ser de 56 000. Esse dinheiro permite reembolsar os 56 000 obtidos. O saldo final de dinheiro próprio é zero.
O resultado económico das compras e vendas é igual nas duas variantes, mas, na segunda, foi necessário financiamento adicional temporário. O seu pico na nossa sequência é de 56 000 dólares. Se a primeira venda ocorrer antes da compra, a necessidade será diferente. Se a liquidação da venda se atrasar, será necessário manter os fundos durante mais tempo. Assim, o mesmo volume diário de transações pode exigir reservas de liquidez diferentes.
Isto também explica por que razão é errado equiparar o valor total das compras à reserva permanente necessária. Os fundos recebidos podem ser reutilizados ao longo do dia. A necessidade é determinada pela sequência dos pagamentos, pelo momento em que são efetivamente recebidos e pela possibilidade de os reutilizar. Analisar apenas o saldo final ocultará o défice temporário, enquanto analisar apenas o volume bruto de transações poderá exagerá-lo.
O exemplo apresentado é um modelo da autoria, não uma descrição das tarifas ou do algoritmo de liquidação da DTC ou da Binance. Ilustra uma variável: o desfasamento temporal. Num sistema real, acrescentam-se regras de acesso, limites, garantias, risco de crédito e custos operacionais. Por isso, afirmar que «as liquidações instantâneas são sempre mais caras» seria tão impreciso como prometer liquidez automaticamente gratuita.
As soluções atuais procuram reduzir precisamente estes desfasamentos. O relatório do BIS de 2026 descreve as possibilidades dos pagamentos programáveis, dos depósitos tokenizados e da gestão intradiária da liquidez. Com uma arquitetura adequada, podem reduzir a necessidade de pré-financiamento. As condições importantes são a disponibilidade de meios de pagamento, regras harmonizadas e mecanismos de financiamento. A representação digital de uma ação, por si só, não assegura nenhuma destas condições.
Para um utilizador de uma plataforma de criptomoedas, isto tem uma consequência simples. Antes de movimentar um ativo tokenizado, é útil acompanhar todo o percurso: por quanto é vendido, para onde vai o pagamento, quando esse pagamento pode ser utilizado e o que é necessário para recuperar os fundos na forma pretendida. Se qualquer etapa exigir uma conversão separada ou um período de espera, deve incluí-la no seu próprio cálculo de liquidez.
O segundo exemplo hipotético mostra o custo da fragmentação. Suponhamos que um participante opera em três ambientes incompatíveis e mantém em cada um uma reserva de pagamento de 20 000 dólares para executar as suas operações. No total, são 60 000. Suponhamos também que um sistema compatível permitiria satisfazer as mesmas necessidades com uma única reserva de 25 000 dólares. Poderiam assim ser libertados 35 000.
Com um rendimento alternativo anual hipotético de 4% e um cálculo simples com base em 365 dias, o custo de manter 35 000 em excesso durante 30 dias será: 35 000 × 0,04 × 30 / 365 = 115,07 dólares. Se a ligação, as transferências e a manutenção de uma rota compatível custarem 80 dólares durante o mesmo período, restarão 35,07 dólares de poupança hipotética antes de impostos e outros custos. Se custarem 150, os custos excederão o benefício em 34,93 dólares.
Todos os números deste exemplo são hipotéticos. A taxa de 4% não é uma cotação de produto nem uma promessa de rendimento, e não está tecnicamente demonstrado que uma reserva de 25 000 seja aplicável a qualquer rede real. Trata-se de um modelo para avaliar a economia: determinar o montante efetivamente libertado, quando fica disponível e o custo total da nova rota. O tempo poupado não equivale, por si só, a dinheiro poupado.
O contexto macroeconómico torna esta verificação atual. A 16 de setembro, a Fed aumentou o intervalo-alvo da taxa dos fundos federais em 0,25 pontos percentuais, para 3,75–4,00%. Trata-se de uma decisão de política monetária, não de um rendimento disponível para todos os investidores nem de uma taxa de crédito. A minha conclusão é limitada: num contexto de financiamento pago, as reservas têm um custo económico que deve ser calculado separadamente da comissão por transação.
Para um titular de bStocks de retalho, a conclusão mais útil desta discussão é a disciplina na escolha da rota. Se apenas detiver o ativo, a poupança institucional no financiamento intradiário poderá não ter qualquer impacto no seu resultado. Torna-se relevante quando movimenta capital com frequência, combina diferentes plataformas ou planeia a operação seguinte logo após uma venda. O seu próprio cenário de utilização é mais importante do que a dimensão geral do setor.
Ao mesmo tempo, os comunicados da DTCC sobre o seu serviço não estabelecem regras para a bStocks. Nem a participação de uma grande instituição na tokenização, nem a semelhança tecnológica entre produtos demonstram que um determinado token de retalho possa ser trocado, transferido ou utilizado como garantia nas mesmas condições. Para chegar a essa conclusão, são necessários os documentos do seu produto e da sua rota específica. Não transponho as capacidades institucionais para qualquer token com o nome de uma ação.
Há também uma diferença entre solvabilidade e capacidade de efetuar um pagamento. Um participante pode ter mais ativos do que obrigações e, ainda assim, não dispor do montante necessário no ambiente certo até ao prazo estabelecido. No nosso primeiro exemplo, o défice surge antes da entrada das receitas. A venda de outro ativo pode cobri-lo, mas o custo dessa venda urgente também faz parte do custo de acesso ao dinheiro.
Por isso, eu avaliaria a rota com quatro perguntas concretas. Que ativo é aceite como pagamento? Quando é que o pagamento recebido fica disponível para a operação seguinte? Quem financia o desfasamento temporal e em que condições? O que acontece se uma parte da rota estiver indisponível? A resposta «a rede funciona 24 horas por dia» cobre apenas uma parte desta avaliação.
Para avaliar a infraestrutura nos próximos três meses, utilizo três cenários hipotéticos. Trata-se de um enquadramento analítico da autoria para acompanhar a qualidade dos serviços, sem previsões sobre os preços das criptomoedas. Os indicadores são a disponibilidade da rota completa, a necessidade de reservas, a frequência dos atrasos e os custos totais para um conjunto idêntico de operações. Sem dados comparáveis, o cenário continua a ser uma hipótese.
Cenário de base: os sistemas tokenizados e os convencionais coexistem, e a poupança surge em rotas específicas que foram testadas. A condição para que se concretize é a realização regular de operações bem-sucedidas sem necessidade de aumentar continuamente as reservas. Será necessário rever este cenário se a interoperabilidade se alargar rapidamente à maioria das operações de que o participante precisa ou, pelo contrário, se falhas recorrentes tornarem impraticáveis até as rotas mais limitadas.
Cenário otimista para a adoção: os ativos e os pagamentos podem ser movimentados de forma coordenada entre ambientes, e a necessidade de reservas medida, bem como os custos totais, diminuem. A confirmação virá de resultados repetidos para volumes de transações comparáveis, incluindo em períodos de elevada procura. O cenário fica invalidado se o ganho só existir com comissões subsidiadas, crédito oculto ou condições que não resistam a situações de stress.
Cenário pessimista: o número de tokens aumenta, mas o dinheiro dispersa-se por sistemas incompatíveis, enquanto as reservas e os custos de transição aumentam. Este cenário concretiza-se se houver uma necessidade persistente de duplicar o financiamento e atrasos nas rotas habituais. Será refutado por dados que demonstrem a consolidação segura da liquidez e a redução dos custos totais. Mesmo este cenário negativo não significa uma queda automática do preço de todos os ativos relacionados.
Os riscos mantêm-se ao longo de todo o percurso. A atomicidade de uma troca individual não garante o bom funcionamento do serviço seguinte, a disponibilidade da contraparte ou a possibilidade de utilizar o token recebido fora desse sistema. A consolidação das reservas reduz a sua duplicação, mas pode aumentar a dependência de um único operador ou ligação tecnológica. A avaliação da poupança deve incluir o comportamento da rota em caso de falha, e não apenas o seu funcionamento normal.
Também vale a pena verificar separadamente as promessas de rentabilidade dos tokens de «infraestrutura». Mesmo que um novo serviço permita aos corretores poupar dinheiro, daí não decorre que os titulares de uma determinada criptomoeda recebam essas poupanças. É necessária uma relação clara entre a utilização do serviço, os pagamentos, os custos e os direitos do titular do token. Sem essa relação, o sucesso da tecnologia continua a ser um facto distinto do resultado do investimento.
O meu critério para uma tokenização bem-sucedida é simples: depois de realizar o mesmo conjunto de operações, o participante deve compreender melhor os seus direitos, obter mais rapidamente ativos utilizáveis e gastar, de forma justificável, menos recursos. A aceleração de uma etapa só é útil na medida em que melhora todo o percurso. É isso que procurarei nos próximos comunicados sobre o serviço DTC de outubro e o desenvolvimento dos mercados tokenizados.
Para a sua própria carteira, o passo prático é ainda mais simples: antes de movimentar o ativo novamente, anote de onde virá o dinheiro para a próxima operação e quando estará disponível. Verifique o défice temporário, não apenas o saldo final. Por vezes, este cálculo explica melhor o verdadeiro benefício de uma inovação financeira do que um volume de transações de milhares de milhões numa apresentação.
Este material tem fins informativos e educativos e não constitui uma recomendação de investimento individual. Todos os cálculos do modelo são identificados como hipotéticos; as condições reais dependem do produto, da jurisdição e dos participantes na operação.