
Em vez de ficar de olho nas oscilações das líderes de tecnologia de IA, eu prefiro explorar o potencial de empresas do segmento de módulos de fibra óptica com aplicações reais
As possíveis regras da FCC sobre transceptores ópticos provavelmente miram o 3,2T — $LITE, $AAOI, $COHR, $SIVE。
Encontro entre Morgan Stanley e autoridades de Washington:
- A restrição provavelmente começaria com módulos 3,2T fabricados na China (800g/1,6T não seriam afetados)
- A restrição potencialmente manteria o mercado de lasers apertado (em conjunto com DSP dos EUA + laser, pode atingir o limite de 65% do valor nos EUA por item do MS)
- Se 65% do BOL (lista de materiais) for conteúdo dos EUA, os módulos da China podem se qualificar. Módulos chineses usando DSP e laser dos EUA já estão perto desse nível
- Analistas esperam impacto positivo na precificação do laser... que será mais importante do que qualquer redistribuição ampla de participação de mercado de transceptores ópticos.
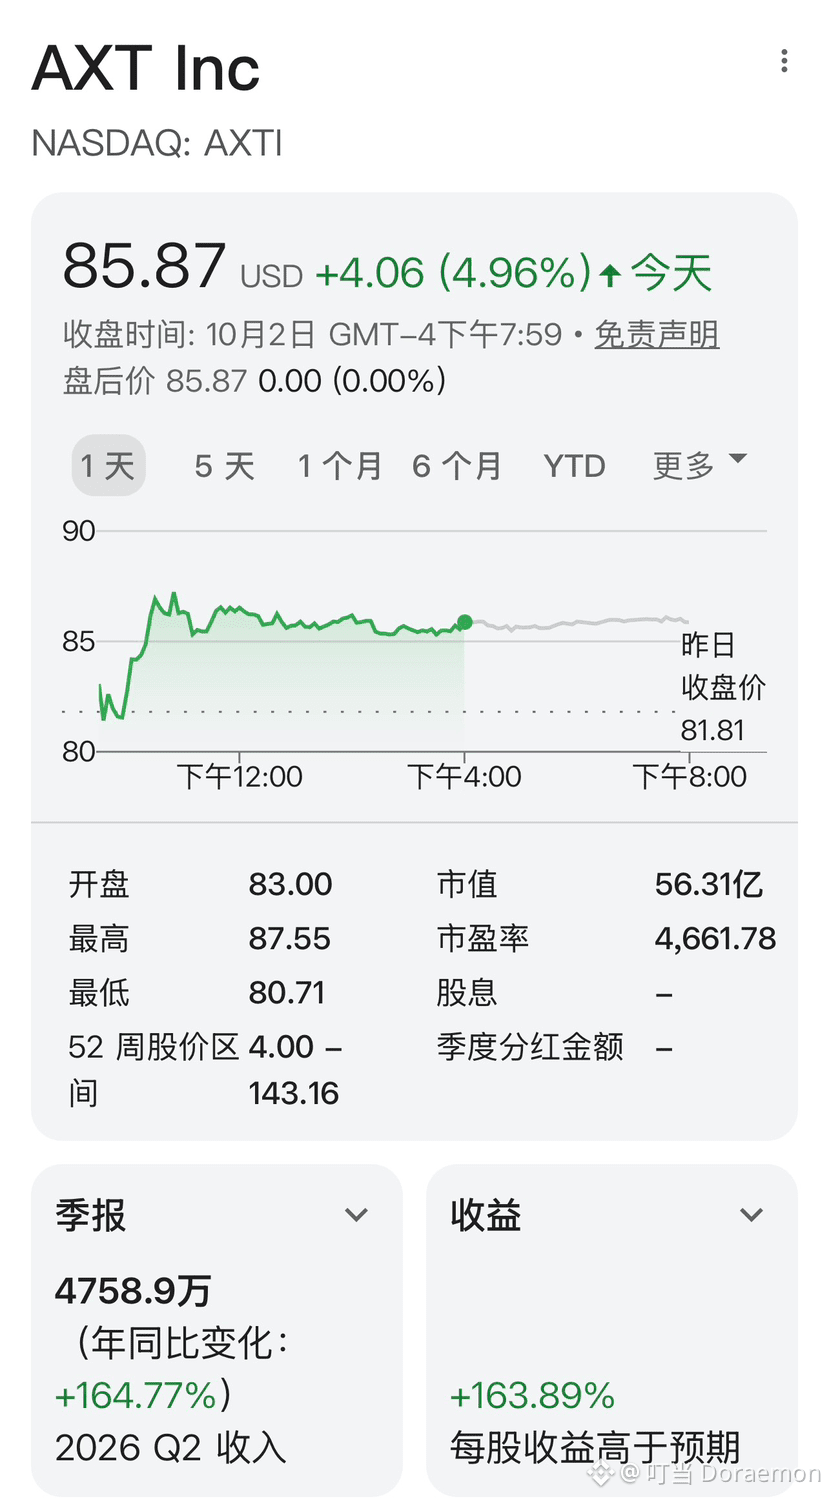
- Analistas não esperam que isso vire um gargalo para a construção de IA em escala supergrande; eles apontam que a oferta de substrato InP é a variável-chave a observar (olá $AXTI)
TLDR:
Fornecedores de componentes, no geral, estão bem otimistas. Empresas como $SMTC podem ser vencedoras em TIA/driver (não acredito que isso esteja listado), e talvez $MXL também para DSP.
$AAOI é outro grande beneficiário.
$SIVE tem alfa de alto potencial para beneficiários de laser, porque eles têm “grande capacidade” prestes a entrar em operação — o que aponta para uma foundry nos EUA (eles ainda não divulgaram formalmente o local).
Isso porque slides anteriores mostraram 2 foundries americanas e 1 foundry taiwanesa (Win Semi) em parceria de capacidade. E isso vem do processo de eliminação.
Pelo check do canal CIOE, eles realmente começaram a colaborar com players chineses plug-and-play (portanto, como beneficiários de componentes na cadeia de suprimentos dos EUA, há um caminho a seguir).
Claro que $LITE / $COHR ficarão felizes.
TLDR: Laser / DSP / TIA / outras cadeias de soluções ocidentais já têm gargalo, mas capacidade qualificada se torna ainda mais importante.