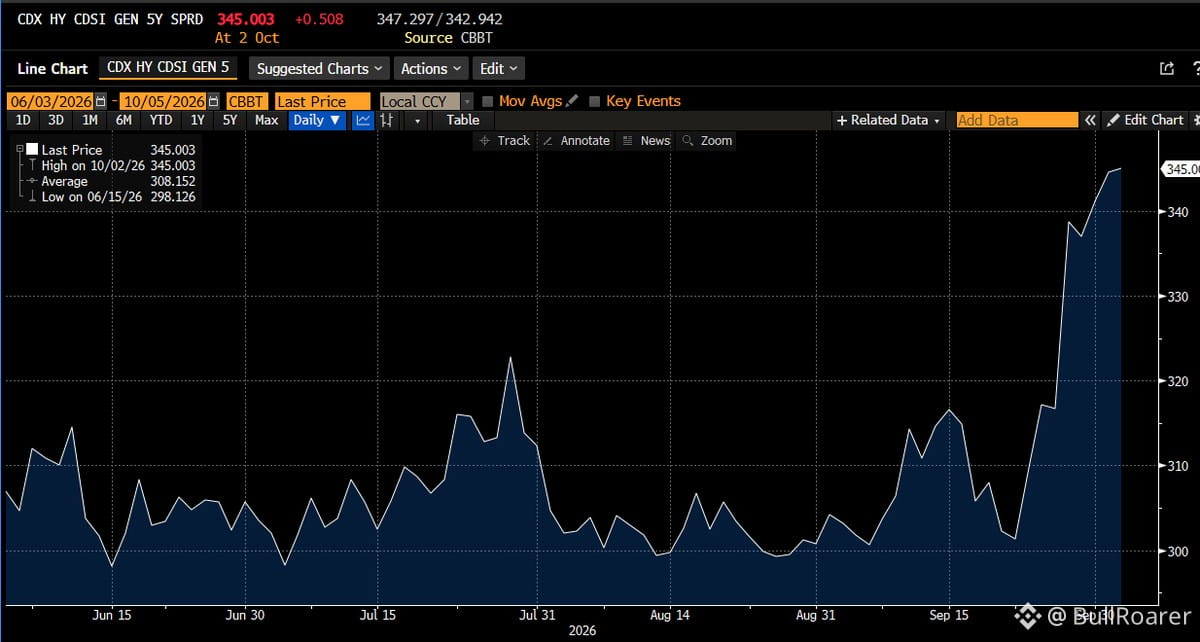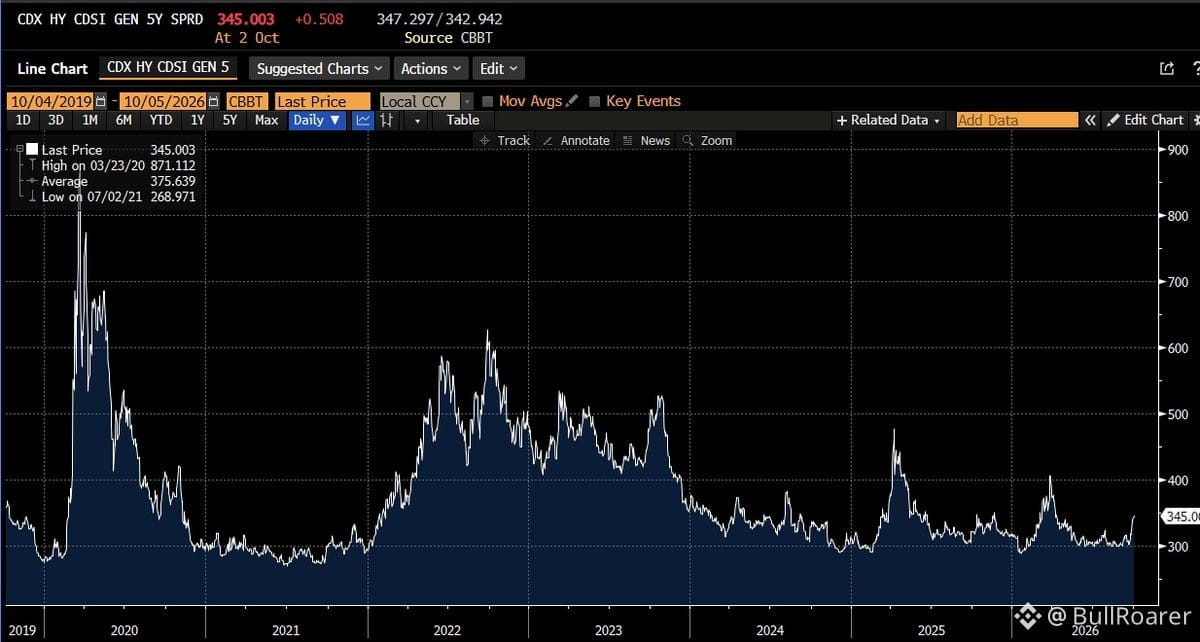
Os spreads de high yield aumentaram ao longo de 4 meses — mas o contexto importa.
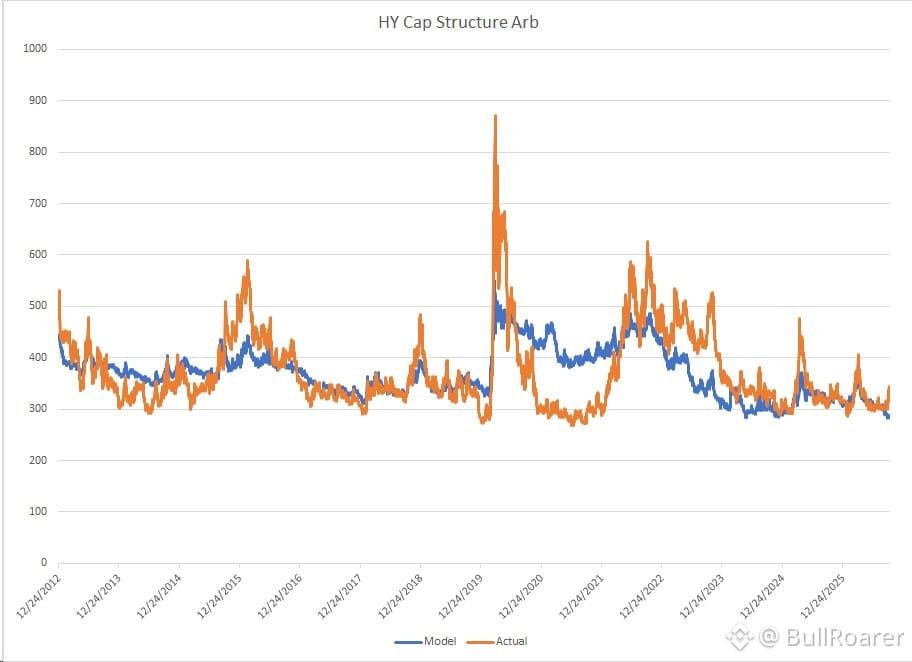
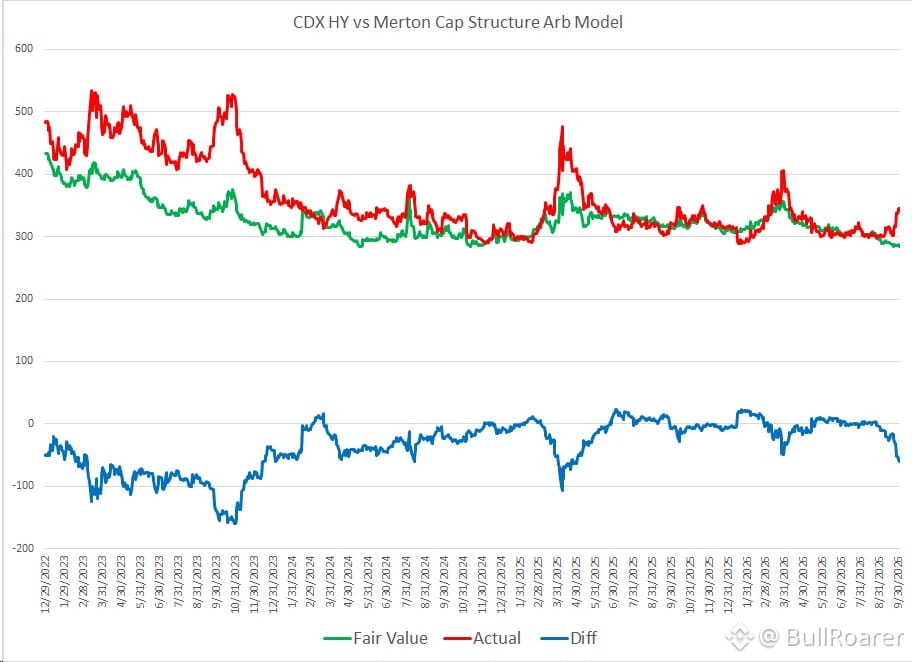
O modelo de Merton (volatilidade das ações + alavancagem + níveis) indica que os spreads continuam acompanhando os fundamentos de forma consistente. O crédito não está dando sinais alarmantes de estresse. Seria preciso forçar muito a interpretação para dizer que estão elevados.
Na verdade, os spreads corporativos parecem baratos em comparação com as opções de venda de ações de longo prazo. Alavancagem, volatilidade e comportamento dos preços indicam que está tudo bem com o crédito.
Catastrofistas: respirem fundo. Isto não é 2008. É ruído, não uma ruptura de regime.