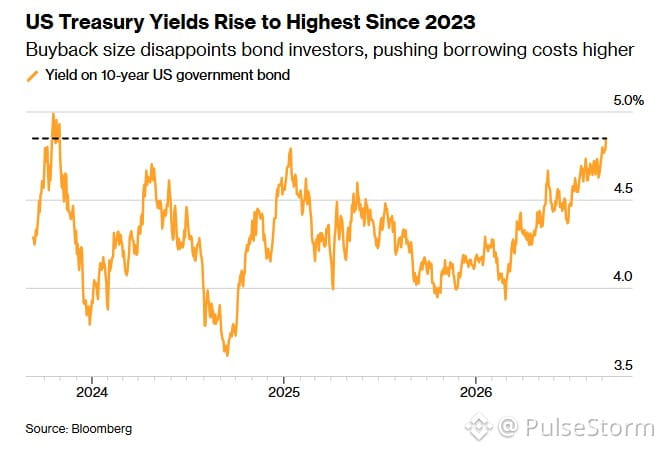
O Tesouro está tentando tampar uma barragem com fita adesiva e o mercado de títulos está desafiando essa bravata 🧨
Os compradores abandonaram o trabalho nos Treasuries de vencimento mais longo em junho. A CNBC literalmente usou a expressão “greve dos compradores” para a faixa de 10 a 30 anos. Isso não é jargão de analista — é o mercado se recusando a aparecer.
A resposta do Tesouro? Teatro de recompra.
Agosto: recompra dobrou para US$ 4 bilhões.
Setembro: triplicou para US$ 6 bilhões.
As taxas (yields)? Continuam disparando para cima.
O 30 anos chegou a 5,34% em agosto — o maior nível em 19 anos. Na semana passada, tocou 5,50%, o pior dado desde 2004. O 10 anos agora está perto de 5,24%. O próprio Bessent chamou a liquidez do 30 anos de “muito fraca”.
Um gestor de fundo de títulos disse que o mercado esperava US$ 6 bi a US$ 10 bi em setembro. O Tesouro veio no piso. Krishna Guha, da Evercore, interpretou como “forçando cobertura curta no curto prazo”. Peter Boockvar foi direto: “Isso NÃO é redução de dívida; é apenas reorganizar o cronograma de vencimentos.”
A conta é cruel. O Tesouro está recomprando US$ 6 bilhões. O mercado de 20 e 30 anos soma US$ 5,5 trilhões. Estão tentando esvaziar um oceano com um copo.
Isso não é uma correção. É um sinal. Quando o próprio Tesouro precisa entrar como comprador de último recurso e as taxas continuam subindo, a mensagem é clara: o mercado de títulos não confia na operação de duration e, com certeza, não confia no caminho fiscal.
Acompanhe o 10 anos. Se romper acima de 5,30% e segurar, os ativos de risco vão sentir. Ações, cripto, tudo que está precificado em “menos juros por mais tempo” está sendo reavaliado em tempo real. Já não é sobre títulos — é sobre se alguma coisa consegue disparar num vazio de liquidez na ponta longa.
Negocie ou aposte contra. Mas não finja que o Tesouro tem isso sob controle 🔥