O $SPY parece barato apenas se você acreditar numa expansão de margem que nunca aconteceu antes.
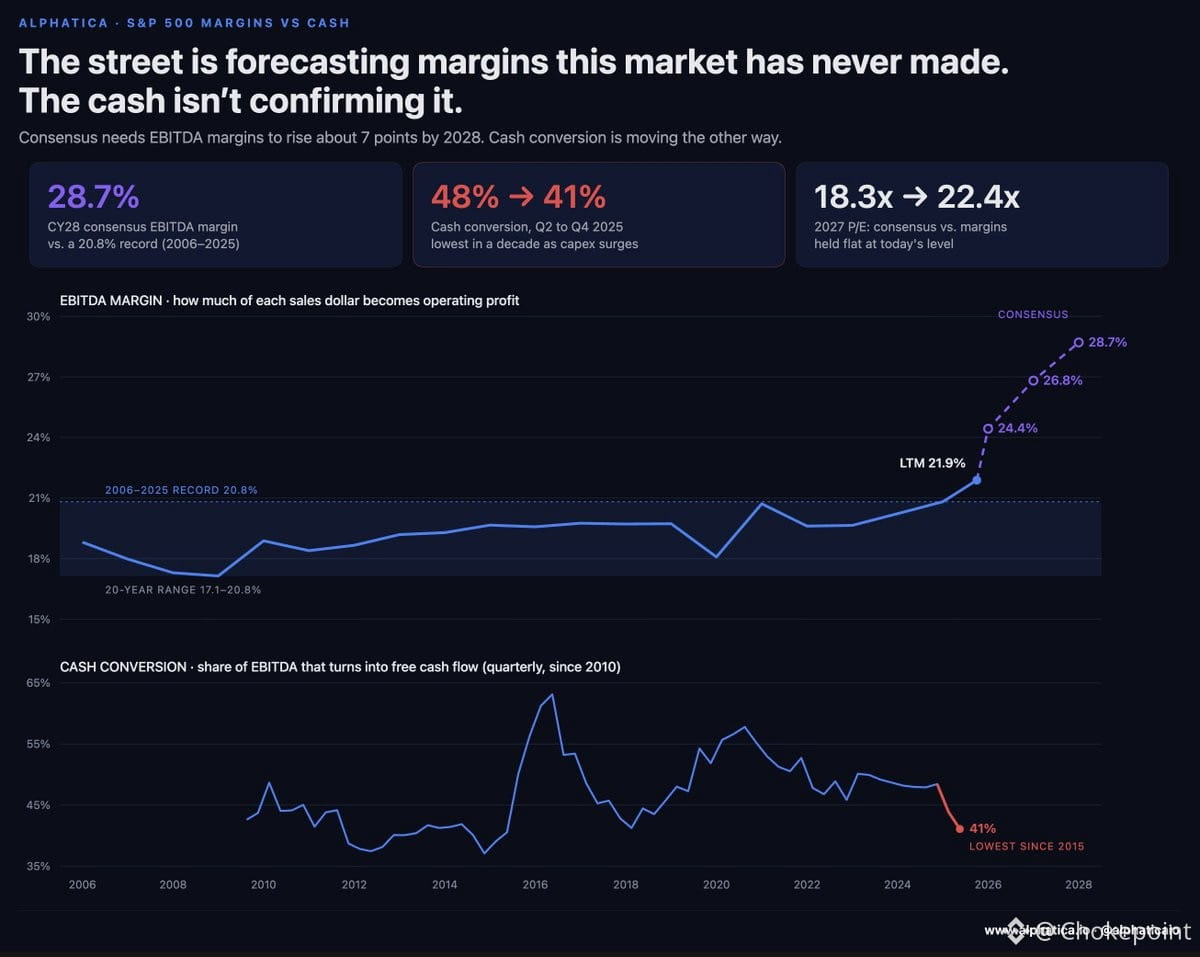
O consenso está projetando margens EBITDA de 28,7% até 2028. A máxima de 20 anos? 20,8%. Isso não é um “stretch” — é uma fantasia.
Enquanto isso, o fluxo de caixa livre como porcentagem do EBITDA caiu de 48% para 41% em dois trimestres. O nível mais baixo desde 2015. É a conta de capex chegando — construção de IA, data centers, infraestrutura. E tem um detalhe: capex não some. Ele volta pelo P&L como depreciação, corroendo diretamente as margens que a Wall Street está precificando.
Com base nos números do consenso, o S&P negocia a 18,3x os lucros de 2027. Mas se as margens simplesmente ficarem estáveis — esqueça a compressão — esse múltiplo sobe para 22,4x. Não é exatamente um bom negócio.
O mercado não está precificando crescimento. Está precificando um milagre de margem que exige lucratividade recorde enquanto a intensidade de capex aumenta e a conversão de caixa cai. Algo precisa ceder.
O que quebra primeiro — as estimativas de lucro ou o múltiplo?