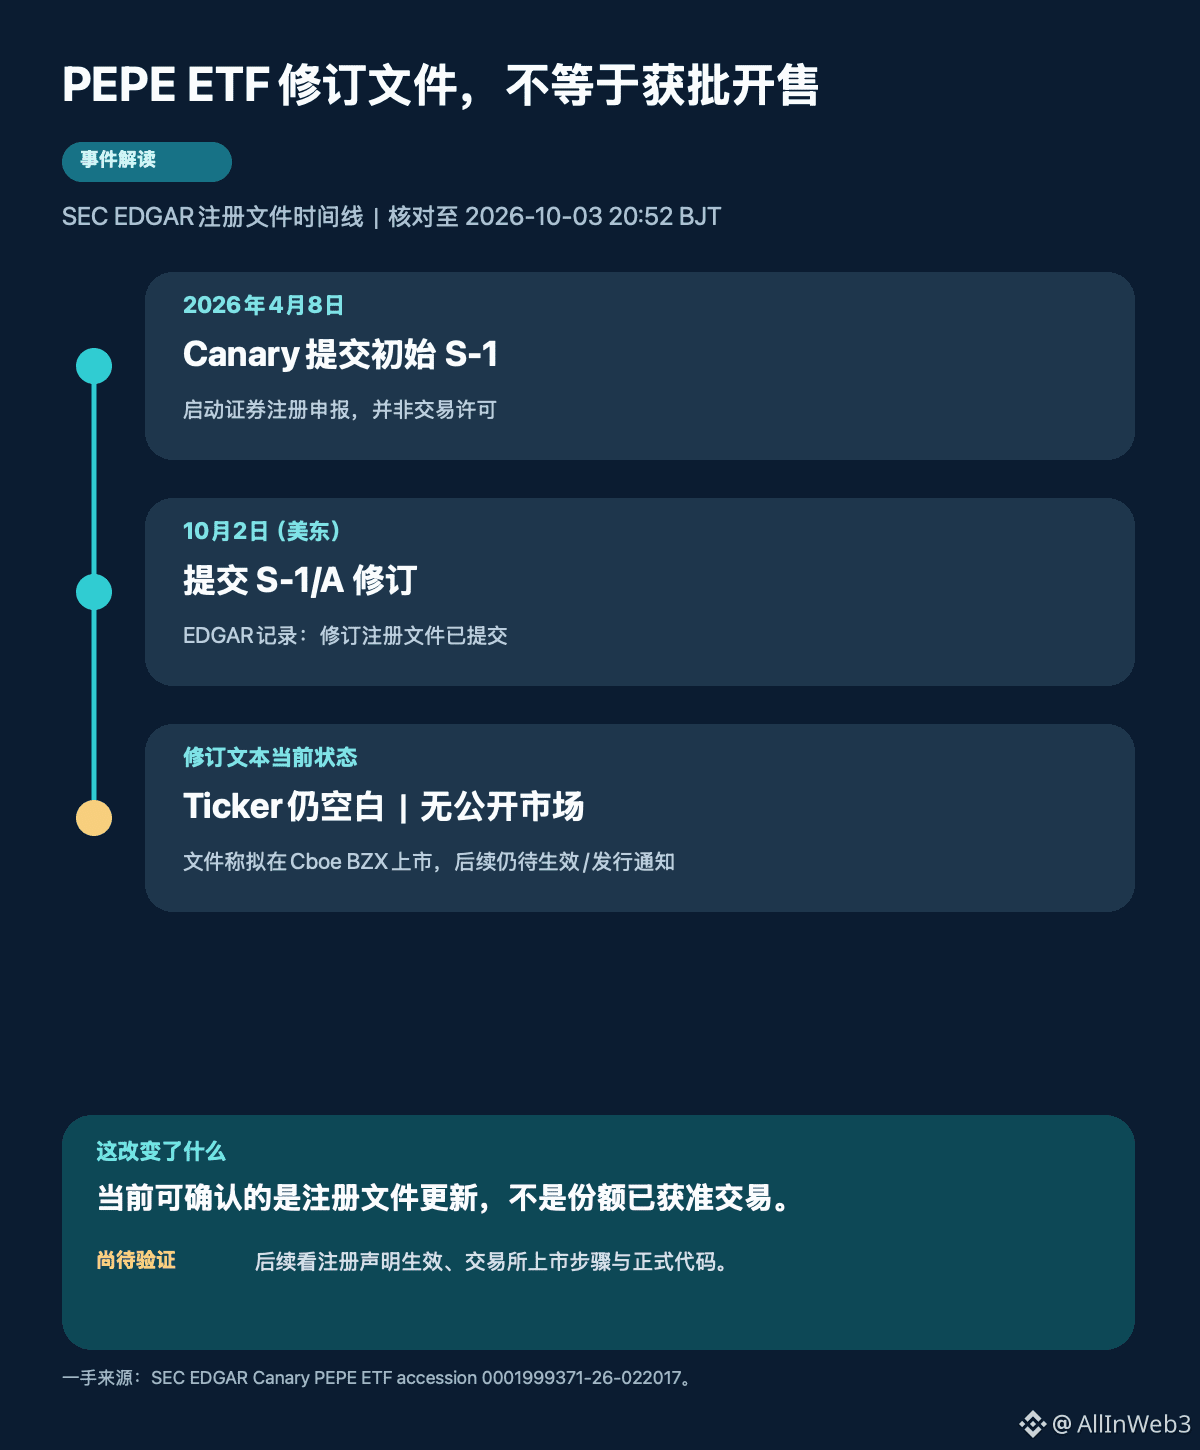
O tópico do ETF PEPE tem um limite de tempo importante: o arquivo da Canary é uma emenda de declaração de registro, não uma aprovação da SEC para começar a negociar o produto. O histórico de envios no SEC EDGAR mostra que a Canary PEPE ETF submeteu o S-1 inicial em 8 de abril de 2026; a data do documento mais recente de S-1/A é 2 de outubro (EUA, horário do leste). A emenda foi recebida em 2 de outubro às 21:12:55 ET, o que equivale a 3 de outubro às 09:12:55 (horário de Pequim), cerca de 11 horas antes do fechamento deste ciclo do ranking.
O texto da emenda ainda escreve a bolsa pretendida como Cboe BZX, deixando o código de negociação em branco, e afirmando que não existia um mercado público para essa classe de cotas anteriormente. Ele descreve um trust proposto que manteria PEPE e seria avaliado por um preço de referência (benchmark) do CoinDesk; o documento lista a BitGo como custodiante de ativos digitais. Em outras palavras, ao enviar a emenda, a entidade emissora atualizou os materiais de registro, mas isso não prova que a SEC já declarou o registro como efetivo, que a bolsa já concluiu os procedimentos de listagem, ou que investidores já possam comprar cotas.
Este incremento surgiu em 2 de outubro com um novo marco de registro S-1/A. O leitor deve acompanhar separadamente três itens: quando a declaração de registro subsequente passará a ser efetiva, se os arranjos de listagem na bolsa foram concluídos e se o código e a data oficial de início das negociações serão divulgados. Se faltar qualquer um dos três, não é possível escrever “arquivo enviado” como “ETF já listado”.
Se o produto for finalmente emitido conforme a estrutura do arquivo, ele oferece uma exposição indireta ao preço do PEPE, ainda sujeita à volatilidade do token, à precificação do benchmark, e a taxas de custódia e do trust. Ter cotas não é o mesmo que deter diretamente o PEPE on-chain. No estágio atual, não há base nesta emenda para inferir que surgiram novas ordens de compra spot de PEPE ou para determinar a data de listagem.#PEPE #ETF
Também é importante notar que cotas e tokens não são o mesmo ativo: se o trust emitir, os detentores negociam cotas de valores mobiliários, cujo preço de acompanhamento do desenho também é afetado por taxas e por prêmio/desconto de mercado; já o spot de PEPE on-chain continua precificado pelo mercado da bolsa e pelas bolsas/carteiras. Mesmo que o processo de registro avance, não se deve tratar como “compras de PEPE já ocorridas” a carteira esperada do fundo. Para esta notícia, a confirmação mais confiável não são especulações em redes sociais, e sim a documentação posterior em que a SEC declara o registro efetivo, os comunicados oficiais de listagem da bolsa e os códigos/datas explicitamente fornecidos pelo emissor.