

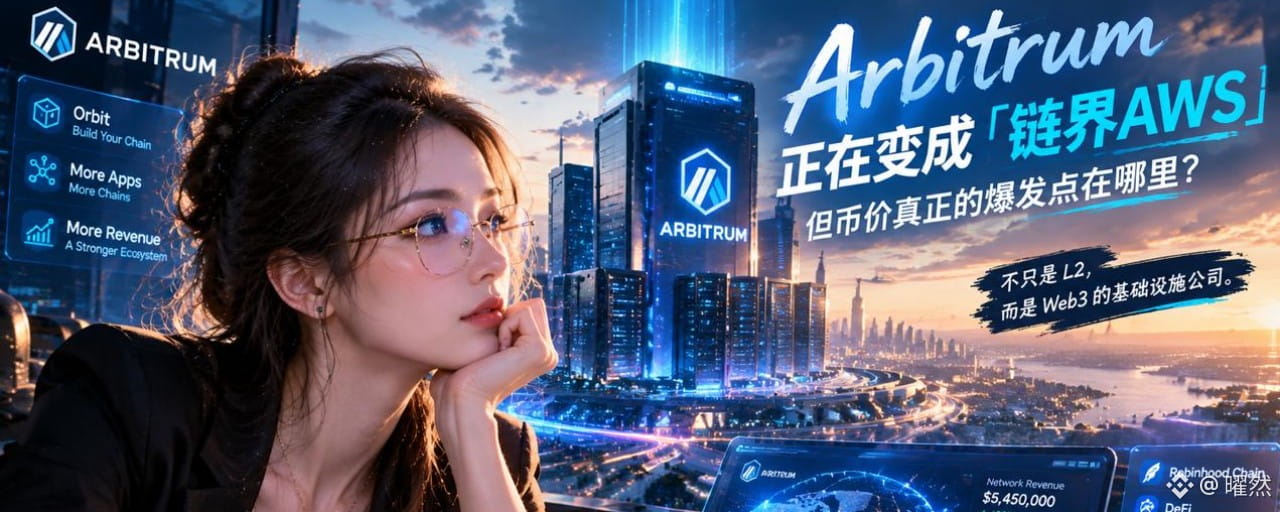
Renda mensal de 5 milhões de dólares, talvez seja apenas o começo.
Muitas pessoas ainda estão de olho no preço do ARB, mas ignoram uma coisa:
O Arbitrum está passando de “uma Layer2 em alta” para um plataforma que vende infraestrutura para ganhar dinheiro.
Em setembro, a receita da rede Arbitrum ultrapassou 5,45 milhões de dólares, atingindo uma máxima histórica.
Desses valores, 4,75 milhões de dólares vieram de taxas de licenciamento da Orbit.
E o maior catalisador por trás disso, muito provavelmente, é a explosão da Robinhood Chain.
O que isso significa?
Pela primeira vez, grandes empresas financeiras estão provando que a application chain não só consegue executar negócios, como também consegue, em sentido inverso, enviar dinheiro ao ecossistema da camada de base.
Nos últimos anos, qual é o núcleo da competição entre L2?
Gas mais baixo.
TPS mais alto.
Mais airdrops.
Todo mundo tenta desesperadamente atrair usuários, mas poucas pessoas realmente respondem uma pergunta:
Como a blockchain ganha dinheiro?
Porque a indústria de blockchain no passado dependia demais de subsídios.
As fundações distribuem recompensas.
O projeto queima dinheiro.
Os usuários vêm pelos airdrops e saem em busca de rendimento.
Esse tipo de modelo pode gerar prosperidade, mas é difícil criar um ciclo comercial sustentável de ponta a ponta.
A Arbitrum, agora, seguiu um caminho diferente.
De “vender espaço de blocos” para “vender infraestrutura”
A lógica da Orbit é bem simples:
Você quer ter sua própria cadeia exclusiva?
Claro.
Mas eu forneço a tecnologia de base, a segurança e as ferramentas do ecossistema.
Você opera seu próprio negócio e, ao mesmo tempo, paga as taxas de licenciamento.
Isso, na verdade, é muito parecido com a era da computação em nuvem.
Empresas comuns não constroem seus próprios servidores.
Elas escolhem AWS, Azure.
Porque a infraestrutura é complexa demais.
No futuro, muitos aplicativos de Web3 também podem ser assim.
Empresas de games não vão querer pesquisar mecanismos de consenso.
Plataformas de negociação não vão querer manter a rede de base.
E instituições financeiras ainda menos vão criar uma cadeia do zero.
O que elas precisam é:
infraestrutura de blockchain estável, segura, em conformidade e com possibilidade de comercialização.
E a Arbitrum está justamente tentando ocupar esse espaço.
A Robinhood Chain ensinou uma lição ao mercado
No passado, muita gente pensava que:
“Quando grandes instituições entrarem na Web3, elas certamente vão escolher uma blockchain existente.”
Mas a escolha da Robinhood prova que:
Grandes plataformas financeiras podem preferir ter o próprio controle.
Seu próprio sequenciador.
Seu próprio modelo de receita.
Sua própria experiência do usuário.
É por isso que o modelo da Orbit começou a chamar atenção.
Para a Robinhood:
não é alugar um balcão em um shopping.
É construir seu próprio shopping.
Para a Arbitrum:
ela não obtém apenas taxas de transação.
O mais importante é conquistar uma porta de entrada para o ecossistema de muitas cadeias de aplicações futuras.
Mas o maior problema da ARB ainda existe
Crescimento de receita ≠ alta do token.
Esse é um problema que muitos investidores em ARB precisam encarar.
A principal dúvida do mercado agora é:
O dinheiro que a Arbitrum ganha, como ele retorna para a ARB, no fim das contas?
Se as receitas do ecossistema continuarem aumentando,
mas a ARB é apenas um token de governança,
então o mercado vai acreditar que:
“O protocolo teve sucesso, mas o token não capturou valor.”
É por isso que muitos veem o potencial técnico da Arbitrum, mas mantêm cautela com relação ao preço da ARB.
Para o futuro, o grande ciclo da ARB realmente depende de ver:
crescimento de receita → expansão do ecossistema → retorno de valor → captura de valor pelo token
formando um ciclo fechado completo.
Onde está a maior oportunidade do ARB no futuro?
Acredito que há três direções:
Primeiro, RWA e cadeias financeiras
Esse é o caminho da Arbitrum que mais vale a atenção.
A Robinhood foi apenas o começo.
No futuro, colocar ações, fundos, títulos, stablecoins etc. on-chain exige grande infraestrutura regulatória e de conformidade.
Instituições financeiras não vão priorizar a cadeia mais barata.
Elas se importam mais com:
segurança.
estabilidade.
adequação regulatória.
Essa é exatamente a vantagem da Arbitrum.
Segundo, o boom de cadeias privadas para empresas
Talvez o futuro não seja:
“Uma cadeia vence e leva tudo.”
Em vez disso, é:
“Cada grande aplicação tem sua própria cadeia.”
Se essa tendência se confirmar,
o valor comercial da Orbit será novamente precificado.
Terceiro, reavaliação do Ethereum e do ecossistema
No passado, o mercado gostava de comparar:
Solana vs Ethereum.
Mas, no futuro, pode surgir uma terceira forma de jogar:
O Ethereum oferece segurança.
A Arbitrum oferece escalabilidade.
A Orbit oferece uma entrada para comercialização.
Formando uma nova camada de infraestrutura.
O que isso significa para o investidor comum?
Não olhe apenas para:
“Hoje a ARB subiu ou não subiu.”
O que realmente deveria ser observado é:
se um projeto formou capacidade de gerar dinheiro.
Nos ciclos de alta anteriores, o mercado gostava de contar histórias.
Na próxima rodada, talvez o mercado prefira mais fluxo de caixa.
A IA tem receita.
O DeFi tem receita.
Até as cadeias começaram a ter receita.
Esse é um sinal de que a indústria cripto está amadurecendo gradualmente.
A maior mudança da Arbitrum agora é que:
ela deixa de ser apenas uma L2.
Ela está tentando se tornar:
“uma empresa de infraestrutura de cadeias” no mundo Web3.
Mas se, no fim, a ARB vai ou não ser reprecificada, depende de uma pergunta:
quando o dinheiro ganho pelo ecossistema realmente se conecta ao valor do token?
Esse pode ser o maior atrativo da ARB na próxima fase.
Você acha que o futuro será “uma supercadeia” ou “a era das mil cadeias”?