

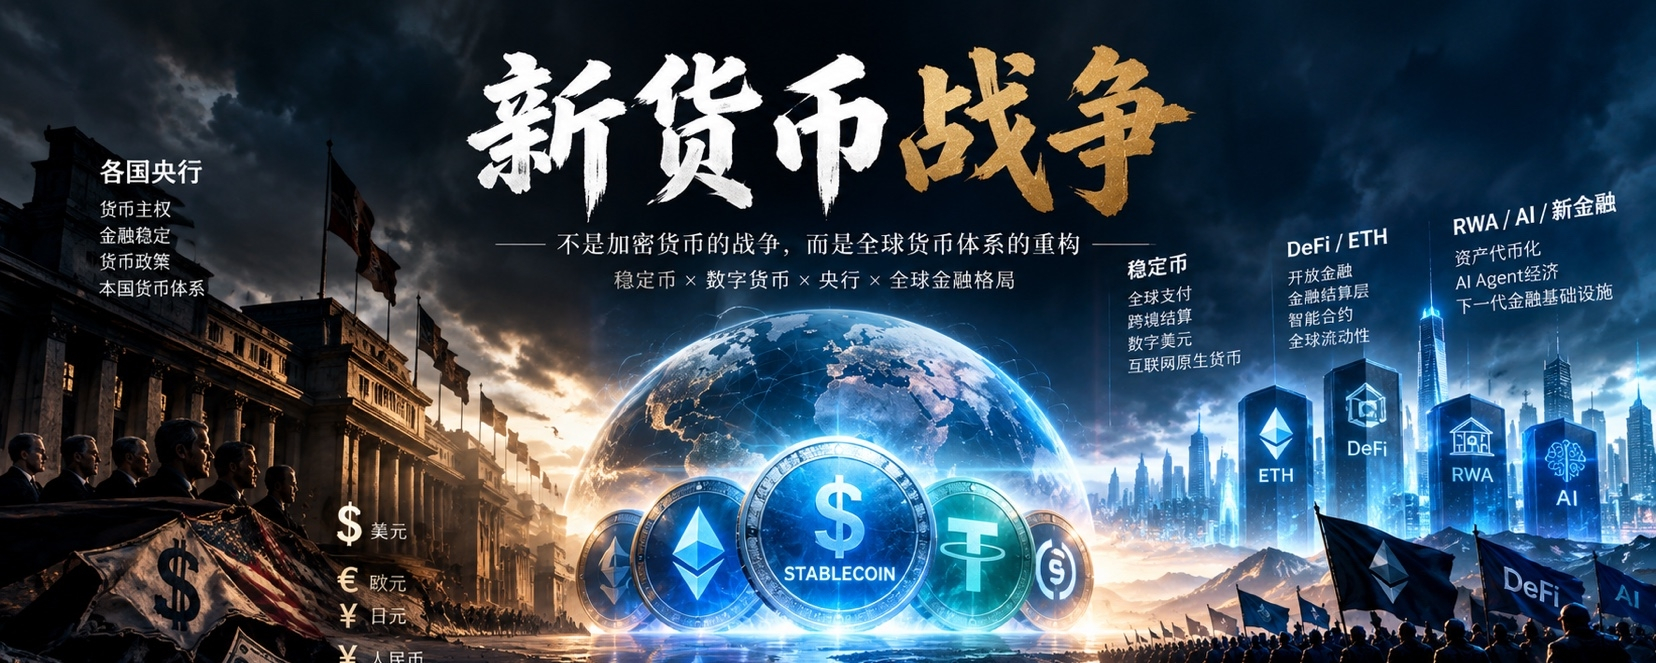
Nos últimos anos, stablecoins têm sido vistas por muitas instituições financeiras tradicionais como um produto cripto relativamente marginal. Mas agora, essa postura está mudando.
Uma tendência bem interessante é:
Os bancos centrais globais estão saindo de “observar stablecoins” e, aos poucos, indo para “evitar que stablecoins alterem o sistema monetário do país”.
Isso não é porque as stablecoins de repente se tornaram perigosas. Pelo contrário: porque elas começaram a ser úteis demais.
I. O que torna as stablecoins realmente assustadoras nunca é o market cap
A coisa mais importante das stablecoins não é o quanto elas conseguem atingir em valor de mercado de bilhões ou trilhões de dólares.
O que realmente importa é: isso pode se tornar a camada de liquidação em dólares da economia digital global.
No passado, um argentino, um turco, um brasileiro ou outros residentes de mercados emergentes que queriam ter dólares precisavam de conta bancária, mercado de câmbio e sistema de pagamentos transfronteiriço.
E as stablecoins tornam esse processo extremamente simples:
Internet + Carteira + Stablecoin.
E nem mais será necessário um sistema bancário no sentido tradicional.
Isso significa que, pela primeira vez, o dólar tem algo muito especial:
Um veículo digital privado que pode entrar diretamente nos bolsos (carteiras) dos moradores ao redor do mundo pela internet.
Em um estudo de 2026, o BIS apontou que, atualmente, cerca de 98% do valor das stablecoins é cotado em dólares e acredita que as stablecoins podem fortalecer ainda mais a hierarquia monetária internacional existente; em parte dos mercados emergentes, isso poderia até formar uma “dolarização digital”. Este é o núcleo do problema.
II. Antes era dolarização; agora pode ser “dolarização digital”
A dolarização tradicional é:
Os residentes trocam a moeda local por dólares.
A dolarização digital pode se tornar:
Os residentes transferem gradualmente salários, poupanças, pagamentos e transações transfronteiriças diretamente para stablecoins atreladas ao dólar.
A maior diferença entre as duas é:
O custo de migração é muito menor.
Antes, a dolarização exigia um sistema bancário.
No futuro, a dolarização digital pode exigir apenas uma carteira.
Isso é especialmente importante para países com crédito monetário mais fraco.
Porque os residentes, no fim, não se importam de verdade com o conceito de “moeda fiduciária” em si.
Eles realmente se preocupam com:
Isso consegue preservar o poder de compra?
Dá para negociar?
Dá para transacionar e fazer pagamentos transfronteiriços?
Dá para liquidar rapidamente?
Se a resposta for que stablecoins do dólar são melhores, então o mercado naturalmente vai escolher.
O estudo do BIS em 2026 descobriu que as entradas de stablecoins têm fatores macroeconômicos semelhantes aos da dolarização de depósitos tradicionais, e que a sensibilidade do fluxo de recursos de stablecoins a controles de câmbio e de capital pode ser menor do que a dolarização de depósitos bancários tradicionais.
Isso significa: as stablecoins podem se tornar, pela primeira vez na história, uma ferramenta de dolarização digital em grande escala e com baixa fricção.
III. Então, o verdadeiro receio do banco central não é Tether e Circle
Ou seja, não é o próprio sistema monetário. A razão pela qual o banco central de um país tem capacidade de política monetária é que a moeda nacional existe em:
Nos depósitos bancários, no sistema de pagamentos, no sistema de crédito, nos mercados financeiros e nas demonstrações de ativos e passivos dos residentes.
Mas se cada vez mais pessoas começarem a usar stablecoins atreladas ao dólar:
Depósitos bancários podem ser substituídos por stablecoins;
O sistema de pagamentos doméstico pode ser substituído por stablecoins atreladas ao dólar;
A moeda nacional pode ir perdendo gradualmente a função de reserva de valor;
Até a moeda nacional, no fim, pode acabar restando apenas o “uso obrigatório no pagamento de impostos”.
Nessa fase, a capacidade mais central do banco central—
Se isso for afetado, a capacidade de transmissão da política monetária também será afetada.
O Banco Central da Suíça já expressou publicamente preocupações semelhantes: se uma grande quantidade de recursos sair dos depósitos bancários comerciais e migrar para stablecoins, a capacidade dos bancos de conceder empréstimos e o mecanismo de transmissão da política de juros do banco central para a economia real podem ser afetados.
O BIS também apontou claramente que, se stablecoins se tornarem o principal ou até o único ativo de liquidação, a migração de grandes quantias dos depósitos bancários pode afetar o crédito bancário e a transmissão da política monetária. Então as coisas começam a ficar muito interessantes.
IV. Porém, os EUA estão fazendo outra coisa
Os EUA estão promovendo ativamente um sistema de regulação para stablecoins do dólar.
Isso parece extremamente contraditório.
Por que outros países se preocupam com as stablecoins do dólar corroendo sua soberania monetária, enquanto os EUA estão, na verdade, dispostos a impulsionar isso?
Porque, para os EUA:
Stablecoins do dólar não são concorrentes do dólar; podem ser um novo canal de exportação do dólar.
No passado, o dólar agia via:
Os bancos, SWIFT, títulos em dólares, comércio internacional, mercados financeiros entram no mundo.
No futuro, o dólar ainda pode através de:
Stablecoins + blockchain + carteiras + DeFi + rede global de pagamentos
Entrar no mundo.
Na verdade, isso pode ser uma nova infraestrutura para a internacionalização do dólar.
A presidente do BCE, Lagarde, já apontou em 2026, ao discutir stablecoins publicamente, que a expansão das stablecoins do dólar pode reforçar ainda mais a posição internacional do dólar e levar à dolarização digital; ao mesmo tempo, ela mencionou que a política de stablecoins dos EUA já foi explicitamente ligada à posição dominante global do dólar e à demanda por títulos do Tesouro dos EUA.
É esta a linha principal que acredito ser extremamente valiosa para observar nos próximos dez anos:
Os EUA talvez não estejam apenas levando o dólar para a blockchain; estão transformando o dólar em moeda nativa da internet.
V. Então, o que os bancos centrais globais realmente enfrentam é uma nova disputa monetária
A competição no passado era:
Dólar vs Euro
Dólar vs Iene
Dólar vs Yuan
O futuro pode se tornar:
Stablecoin do dólar
vs
Stablecoin do euro
vs
Moeda digital do país
vs
Depósitos bancários tokenizados
vs
Moeda digital do banco central
Isso já não é apenas “regulação do setor cripto”.
Ou seja:
Quem deveria controlar o próximo sistema monetário?
A Europa já entendeu muito bem isso. O BCE, de forma pública, alertou que, se stablecoins atreladas ao dólar continuarem dominando, isso pode reforçar ainda mais a posição do dólar nas finanças tokenizadas e enfraquecer o papel do euro no futuro sistema de finanças digitais.
Então, no futuro, podemos ver cada vez mais países começando a desenvolver:
Stablecoin da moeda doméstica;
Depósitos tokenizados;
Moeda digital do banco central;
Sistema de pagamentos em tempo real;
Rede transfronteiriça de liquidação da moeda local.
À primeira vista, isso é cada país desenvolvendo sua própria infraestrutura financeira digital.
O nível mais baixo está na verdade fazendo a mesma coisa: resistir à substituição monetária causada pelas stablecoins do dólar.
VI. Mas aqui existe um paradoxo muito interessante
Bancos centrais globais podem querer limitar as stablecoins do dólar.
Mas talvez o mercado prefira que isso se popularize cada vez mais.
Porque as stablecoins resolvem uma necessidade real:
Pagamentos transfronteiriços, liquidação global, negociação de ativos digitais, DeFi, RWA, pagamentos com Agentes de IA e comércio nativo de internet.
É por isso que eu sempre penso que:
Stablecoins não são um segmento do mercado cripto.
Stablecoins parecem mais com a “camada de caixa” de toda a economia cripto.
No futuro, Agentes de IA compram APIs, computação e dados;
As empresas fazem liquidação global;
DeFi para realizar transações financeiras;
RWA para emissão de ativos;
Pagamentos para o comércio eletrônico transfronteiriço;
Até mesmo pagamentos globais de pequeno valor entre pessoas.
No fim, pode ser que tudo acabe precisando de um ativo de liquidação nativo da internet.
E as stablecoins resolvem exatamente esse problema.
VII. É também por isso que eu sempre apostei nas bases do ETH e do DeFi
Se no futuro as stablecoins continuarem crescendo dos atuais milhares de bilhões de dólares para dezenas de milhares de bilhões ou mais, então o que realmente vale a pena observar não é:
“Qual Meme vai subir dez vezes.”
E é isto:
Quem está carregando esse dinheiro?
Quem é responsável pela liquidação?
Quem é responsável pelas transações?
Quem é responsável por empréstimos e financiamentos?
Quem é responsável pela emissão de ativos?
Quem é responsável pelo precificação do risco?
Quem é responsável pelo fluxo transfronteiriço?
Quem é responsável pela atividade econômica entre os Agentes de IA?
Esta é, na verdade, a verdadeira disputa da próxima rodada de infraestrutura financeira.
Por isso, sempre dividi o mercado cripto em algumas camadas:
Primeira camada:
ETH / Stablecoin / DeFi / Perp DEX
Segunda camada:
RWA / Tokenization / RWA Perp / Payments
Terceira camada:
Agente de IA / Mercado de Predição / Dados on-chain
Camada quatro:
Novo L1/L2 / Token de IA / Meme
Quanto mais para cima, mais fácil a narrativa muda.
Quanto mais para baixo, mais perto da infraestrutura financeira.
VIII. O que realmente vale observar nos próximos dez anos não é “se as stablecoins vão ou não ter sucesso”
Este problema, na verdade, já vem ficando gradualmente menos importante.
O verdadeiro problema é:
Até que ponto as stablecoins acabarão sendo grandes?
Se o tamanho do mercado global de stablecoins for apenas alguns milhares de bilhões de dólares, ele ainda pertence principalmente às finanças cripto.
Se chegar a US$ 3 trilhões, US$ 5 trilhões ou até mais, então não será mais um problema do setor de cripto.
Elas se tornarão parte do sistema monetário global.
E assim que as stablecoins atingirem esse tamanho:
O banco central não pode ignorar.
Os bancos comerciais não podem ser ignorados.
O departamento de finanças não pode ignorar.
O mercado de valores mobiliários não pode ser ignorado.
O sistema de pagamentos transfronteiriços não pode ser ignorado.
Mesmo a economia de IA não pode ser ignorada.
Porque naquele momento:
As stablecoins já não são apenas uma aplicação do Crypto; elas são uma camada de infraestrutura financeira da economia da internet.
IX. Isso também explica o “acordo de dez anos” que eu sempre citei
O que eu realmente queria ver nunca foi qual moeda da próxima alta vai subir dez vezes.
Mas é isto:
Quando a stablecoin global ultrapassar US$ 3 trilhões, exatamente quantos protocolos do mundo cripto poderão alcançar valores de mercado de verdade na casa de milhares de bilhões ou mais?
Porque só então nós conseguiríamos saber de verdade:
Hoje, essas chamadas “infraestruturas de Crypto”: quais são apenas narrativas de bull market e quais realmente se tornam parte do sistema financeiro global.
Talvez, dez anos depois, ao olhar para trás:
O Bitcoin desempenha o papel de ouro digital;
Stablecoin assume o papel de dólar digital;
O Ethereum é a camada de liquidação e execução das finanças digitais globais;
O DeFi assume as finanças abertas;
RWA é a ponte para ativos reais entrarem na cadeia;
Os Agentes de IA começam a usar essas infraestruturas financeiras para atividades econômicas autônomas.
Se esse caminho se confirmar, então o que muita gente vê hoje é, na verdade, apenas um “mundo de moedas”.
Mas em prazos mais longos, pode ser apenas a fase inicial de uma infraestrutura financeira global de próxima geração que está se formando.
E agora os bancos centrais globais começam a ficar vigilantes com stablecoins, o que deixa claro uma coisa: esse negócio já saiu da periferia e chegou à porta do sistema monetário soberano.