#美国9月非农仅增2.9万人失业率升至4.2%
A maioria das pessoas observa as stablecoins pelo que subiu de capitalização, por quantos dólares a coisa ganhou e onde surgiu alguma nova jogada.. Mas pesquisadores do Federal Reserve de São Francisco olham para outro número—a lista de compradores dos Treasuries dos EUA, que está mudando..
📢 进群蹲一手消息
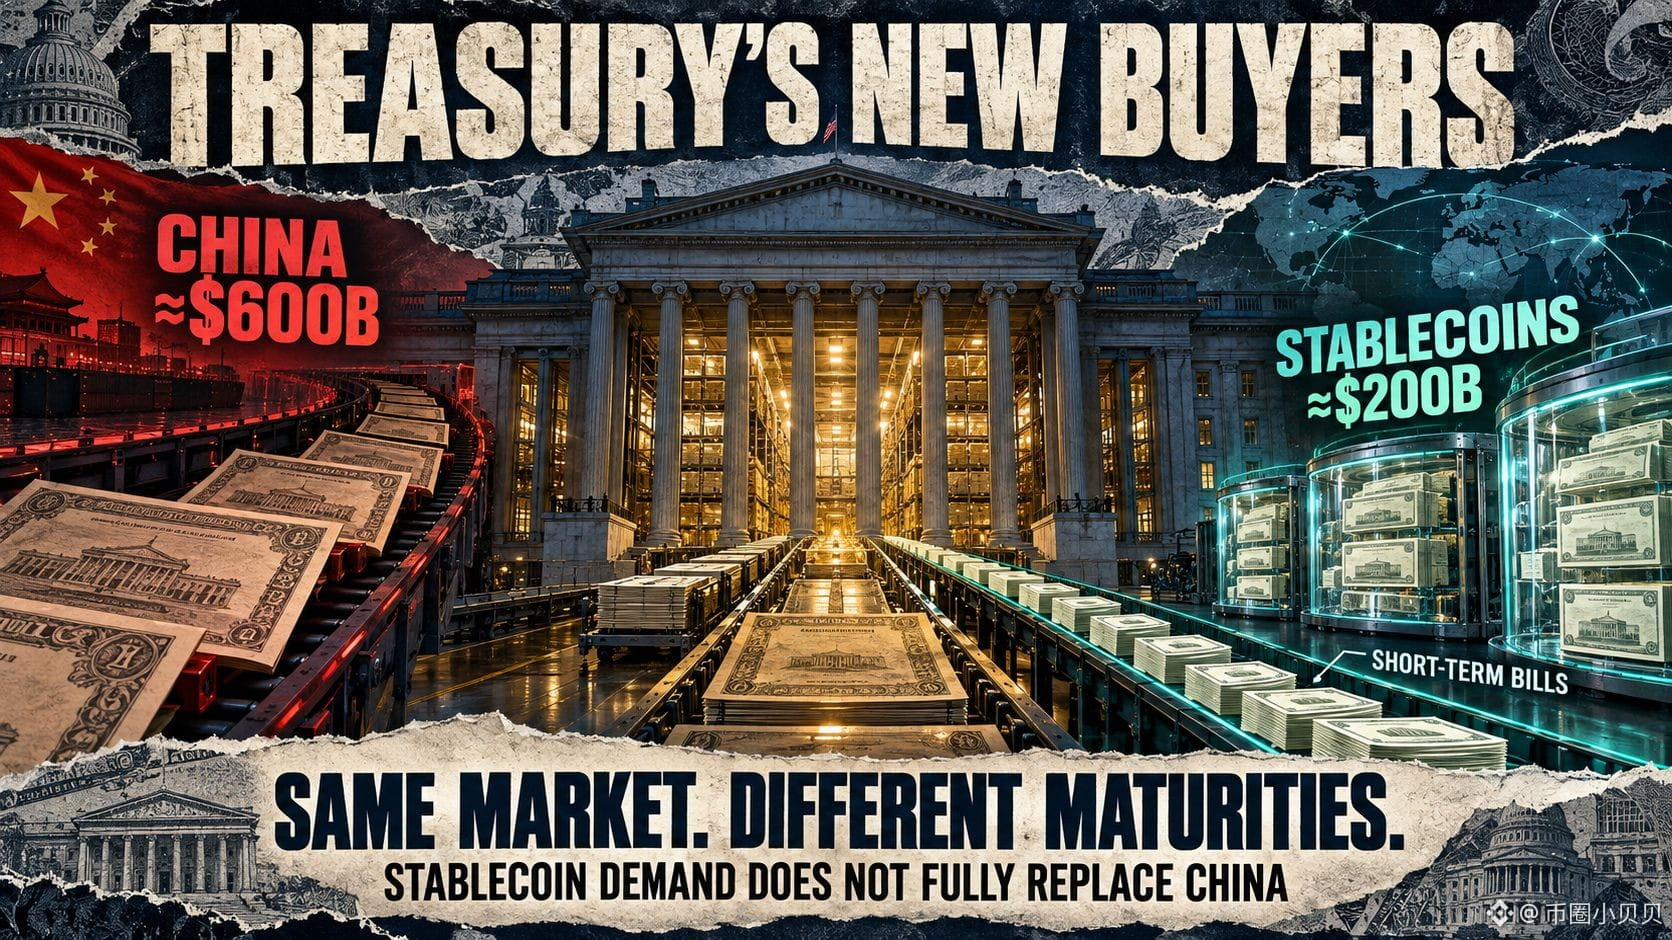
Nesta semana, o Fed de São Francisco divulgou um estudo: uma questão que normalmente ninguém colocaria lado a lado, agora é colocada em foco—os emissores de stablecoins estão se tornando compradores cada vez mais importantes dos títulos do Tesouro dos EUA.. A Tether e a Circle, juntas, nos últimos cinco anos somaram, via detenção de Treasuries dos EUA e acordos de recompra (repos), cerca de US$ 200 bilhões a mais, o que corresponde a mais de 40% do tamanho da redução de posições em Treasuries pelos chineses no mesmo período..
A mudança acontece de verdade na estrutura. A fatia de Treasuries dos EUA detida por detentores oficiais estrangeiros, que era de mais da metade por volta de 2008, caiu para cerca de 30% no início de 2026; os Treasuries na mão da China atingiram o pico no fim de 2013 e, até meados de 2026, já foram cortados em mais da metade. Quando esses compradores de bancos centrais saem, quem assume principalmente é o dinheiro privado—e o setor privado reage bem mais a juros e a risco fiscal do que os bancos centrais..
O modelo de negócios das stablecoins determina que só pode ser assim. Os usuários podem resgatar a qualquer momento, então o emissor precisa manter uma grande massa de ativos em dólares que possam ser convertidos imediatamente; títulos de curto prazo e repos se encaixam perfeitamente.. Por isso, a partir de 2023, os emissores de stablecoins aumentaram a posição em Treasuries de curto prazo mais do que até o Japão, que é o maior detentor externo.. O Fed de São Francisco também citou um estudo do Bank for International Settlements, dizendo que esse volume já tem capacidade de afetar de forma visível a rentabilidade dos Treasuries de curto prazo..
O peso disso não está no mundo cripto. A América precisa de quem para comprar títulos e a que custo consegue emitir dívida—isso é um problema real. Quando os compradores deixam de ser bancos centrais, que “não ligam tanto para o preço”, e passam a ser instituições privadas que, a qualquer momento, podem exigir um rendimento maior, a elasticidade do custo de financiamento muda..
Mas a reviravolta também está aqui. A stablecoin não consegue suprir aquela parte que a China saiu—porque a China vende mais títulos de longo prazo, enquanto a stablecoin compra basicamente T-bills, títulos do Tesouro de curto prazo. As duas coisas não estão no mesmo mercado. Há gente para pegar o curto prazo; o longo ainda está no ar. O que realmente vale observar é: se a stablecoin continuar inchando, ela seria “tolerada” para assumir Treasuries ainda mais longos.. Esse é o próximo passo de verdade na narrativa desta rodada..