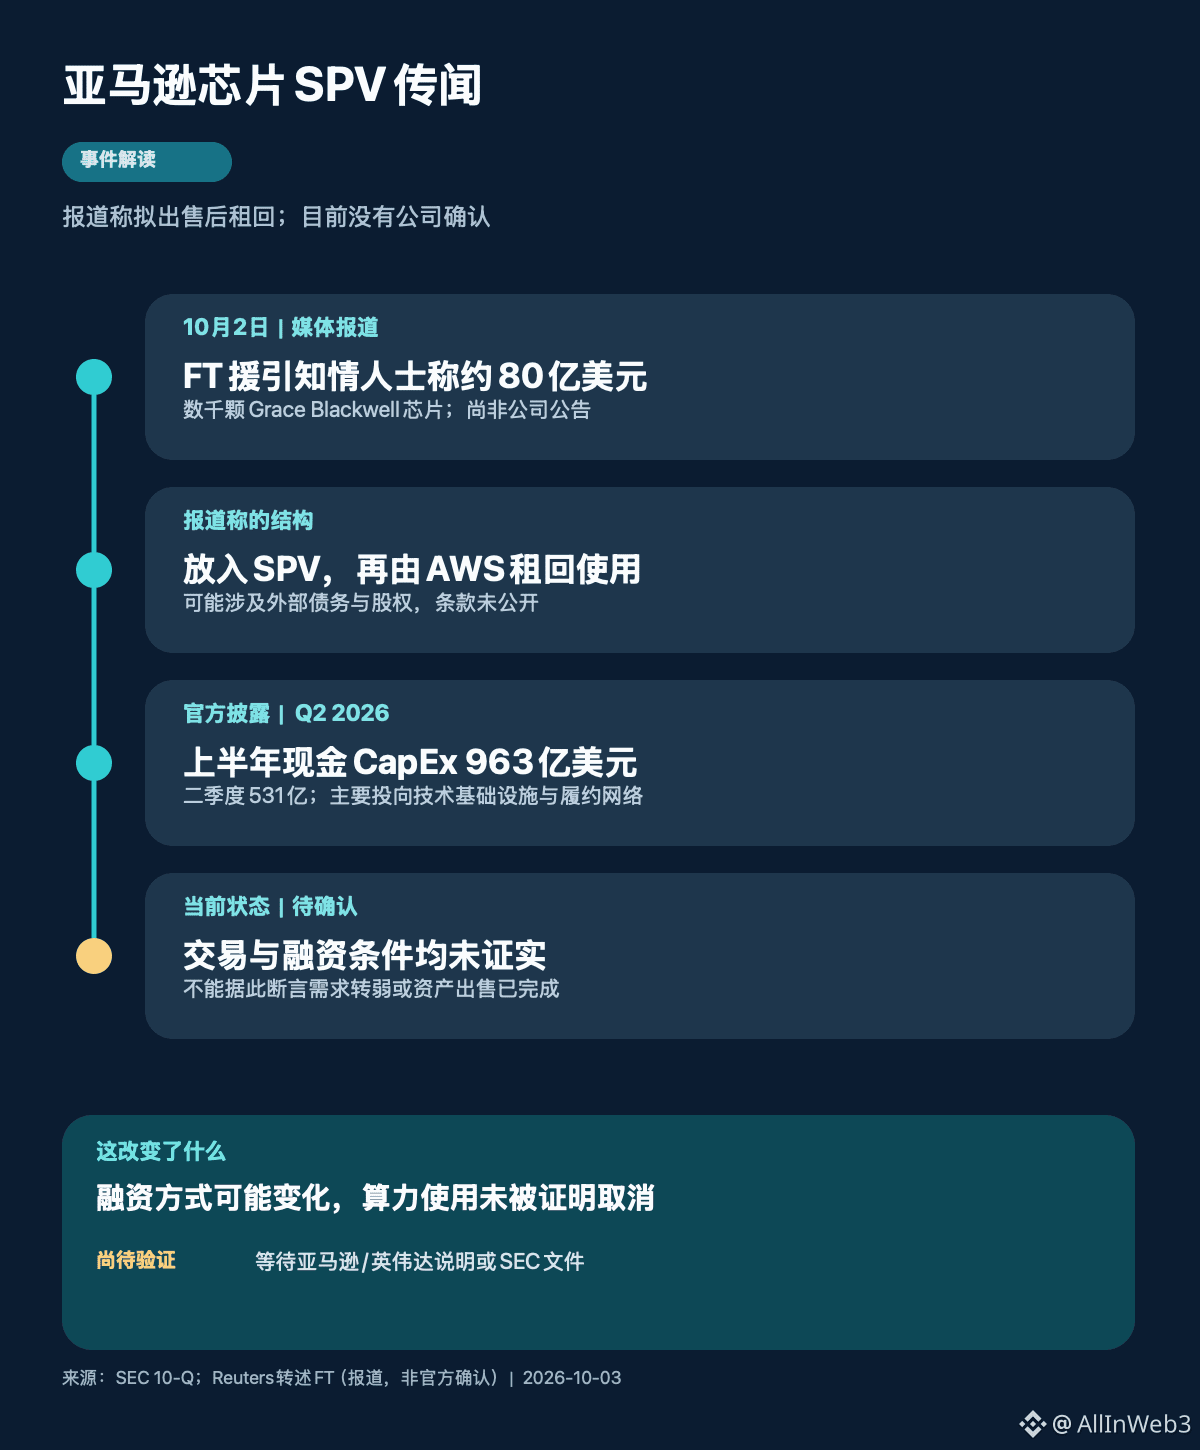
Top da lista “Amazon planeja vender chips da Nvidia de US$ 8 bilhões” precisa de uma delimitação de fonte: trata-se de uma matéria do Financial Times de 2 de outubro citando pessoas com conhecimento do assunto, e não de um comunicado da Amazon ou da Nvidia. A Reuters, ao recontar a informação, diz que a Amazon tem discutido com investidores, nas últimas semanas, colocar milhares de chips Grace Blackwell já implantados em um veículo de propósito específico (SPV) e, em seguida, alugá-los de volta; a reportagem afirma que os recursos poderiam vir de dívida e de capital externo, com a avaliação dos ativos a serem vendidos em cerca de US$ 8 bilhões. Até o momento, esses detalhes continuam sendo apenas reportagens da mídia; não houve confirmação da empresa sobre se a transação se concretizará, nem sobre quais seriam os termos. A Reuters também afirma que os chips mencionados na reportagem estão em cinco estados dos EUA e em mais de uma dezena de data centers, e que o equity do veículo seria aberto a investidores em até 10%; ainda são parâmetros propostos, e não uma lista de ativos ou um acordo assinado.
A estrutura determina como se deve ler o título. Se a reportagem for verdadeira, vender e fazer sale-and-leaseback significa que fundos externos assumem parte do financiamento dos equipamentos, e a AWS ainda pode continuar usando o hardware; isso se parece mais com um arranjo de estrutura de capital, não podendo ser interpretado diretamente como cancelamento da compra de GPUs, enfraquecimento da demanda por IA ou chips ociosos. Por outro lado, aluguel, custo da dívida, depreciação dos equipamentos e prazo do arrendamento também afetam o retorno do projeto, e, nesta fase, não há termos públicos que permitam calcular. Portanto, também não dá para inferir apenas a partir do valor nominal de US$ 8 bilhões a liberação de caixa ou o custo de capacidade por unidade; é preciso ver o aluguel, o prazo e os custos de financiamento.
A própria submissão da Amazon à SEC no segundo trimestre oferece contexto de investimento: o capex (despesa de capital) em dinheiro para o primeiro semestre de 2026 é de US$ 96,3 bilhões, dos quais US$ 53,1 bilhões no segundo trimestre, principalmente para infraestrutura tecnológica (a maior parte apoiando a AWS) e a rede de fulfillment; a empresa também afirmou que espera que o capex em dinheiro de 2026 continue a aumentar. Isso mostra que o investimento em infraestrutura é de grande escala, mas não valida a existência dessa suposta transação de US$ 8 bilhões via SPV.
A linha do tempo, por ora, tem apenas a reportagem de 2 de outubro; segundo a Reuters, as duas empresas não teriam respondido fora do horário comercial normal. A seguir, é preciso esperar uma explicação oficial da Amazon/Nvidia ou documentos da SEC, dando foco a se os ativos serão vendidos, às obrigações de leaseback e aos custos de financiamento — e não apenas ao “título de 80 bilhões”. Até que seja confirmado, trate como uma proposta de financiamento não verificada, não como uma transação já concluída nem como uma virada da demanda por IA.
#Amazon #NVIDIA #AI基础设施