
Os dados de emprego não-agrícola e o impacto nas altas de juros do Fed em outubro
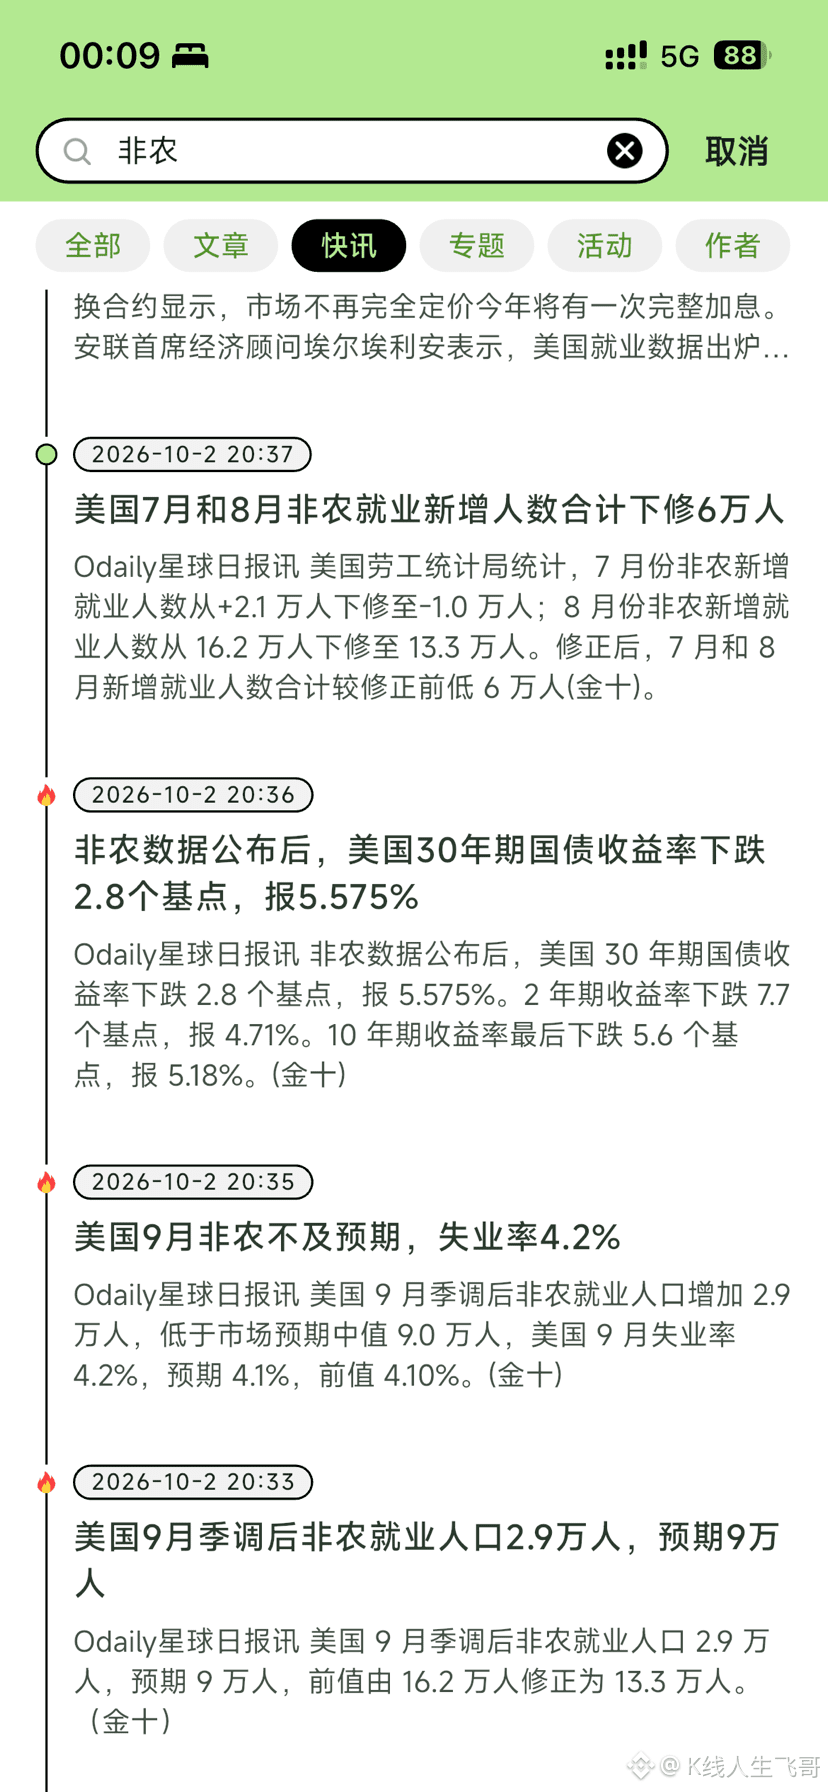
O que há de mais notável neste relatório de emprego não-agrícola não é o número de 290 mil em si, mas o fato de que o mercado de trabalho dos EUA começou a apresentar “congelamento”.
O esperado era 900 mil; o realizado foi 290 mil. Além disso, os dados dos dois primeiros meses ainda foram revisados significativamente para baixo. As empresas não estão exatamente demitindo em grande escala, mas também não estão dispostas a contratar. A taxa de desemprego parece estável, porém o mercado de trabalho está claramente esfriando.
O mais interessante é a estrutura:
As vagas de colarinho branco, como em setores financeiros, continuam diminuindo; já as vagas em construção, manufatura etc. aumentam. O impacto da IA pode não ser apenas “reduzir empregos”, mas também redirecionar o capital de funções de colarinho branco para setores como eletricidade, equipamentos, manufatura e capacidade computacional.
O mercado também ajustou rapidamente as expectativas de alta de juros. Os Títulos do Tesouro dos EUA de curto prazo caíram de forma evidente, mas a reação foi limitada nos vencimentos mais longos — o que indica que o Fed consegue influenciar as taxas de política monetária, mas não consegue resolver, por si só, os problemas fiscais, de dívida e de energia.
O ouro continuou fortalecendo e o preço do petróleo recuou — o que também mostra que o mercado está negociando não apenas taxas de juros.
Por isso, vou falar especificamente sobre a alta de juros de outubro.
Neste momento, eu me inclino mais a que o Fed mantenha a taxa de juros sem mudanças em outubro.
Os 290 mil do emprego não-agrícola estão claramente abaixo das expectativas. Além disso, os dados dos dois meses anteriores foram revisados para baixo em um total de 60 mil. A taxa de desemprego também começou a subir. Depois que esses dados de emprego saíram, a precificação do mercado para uma alta em outubro já caiu bastante; a probabilidade de manter como está chegou a subir para cerca de 85%.
Claro, a inflação ainda é a maior preocupação do Fed, então não dá para dizer que em outubro não haverá alta 100%.
Mas, pelo menos até agora, o emprego já está funcionando como “freio” para o Fed, e não como “acelerador”.
O que realmente vai decidir as deliberações do Fed em outubro, a seguir, é se os dados de inflação ainda conseguem fornecer justificativa para novas altas.
#美国9月非农仅增2.9万人失业率升至4.2%