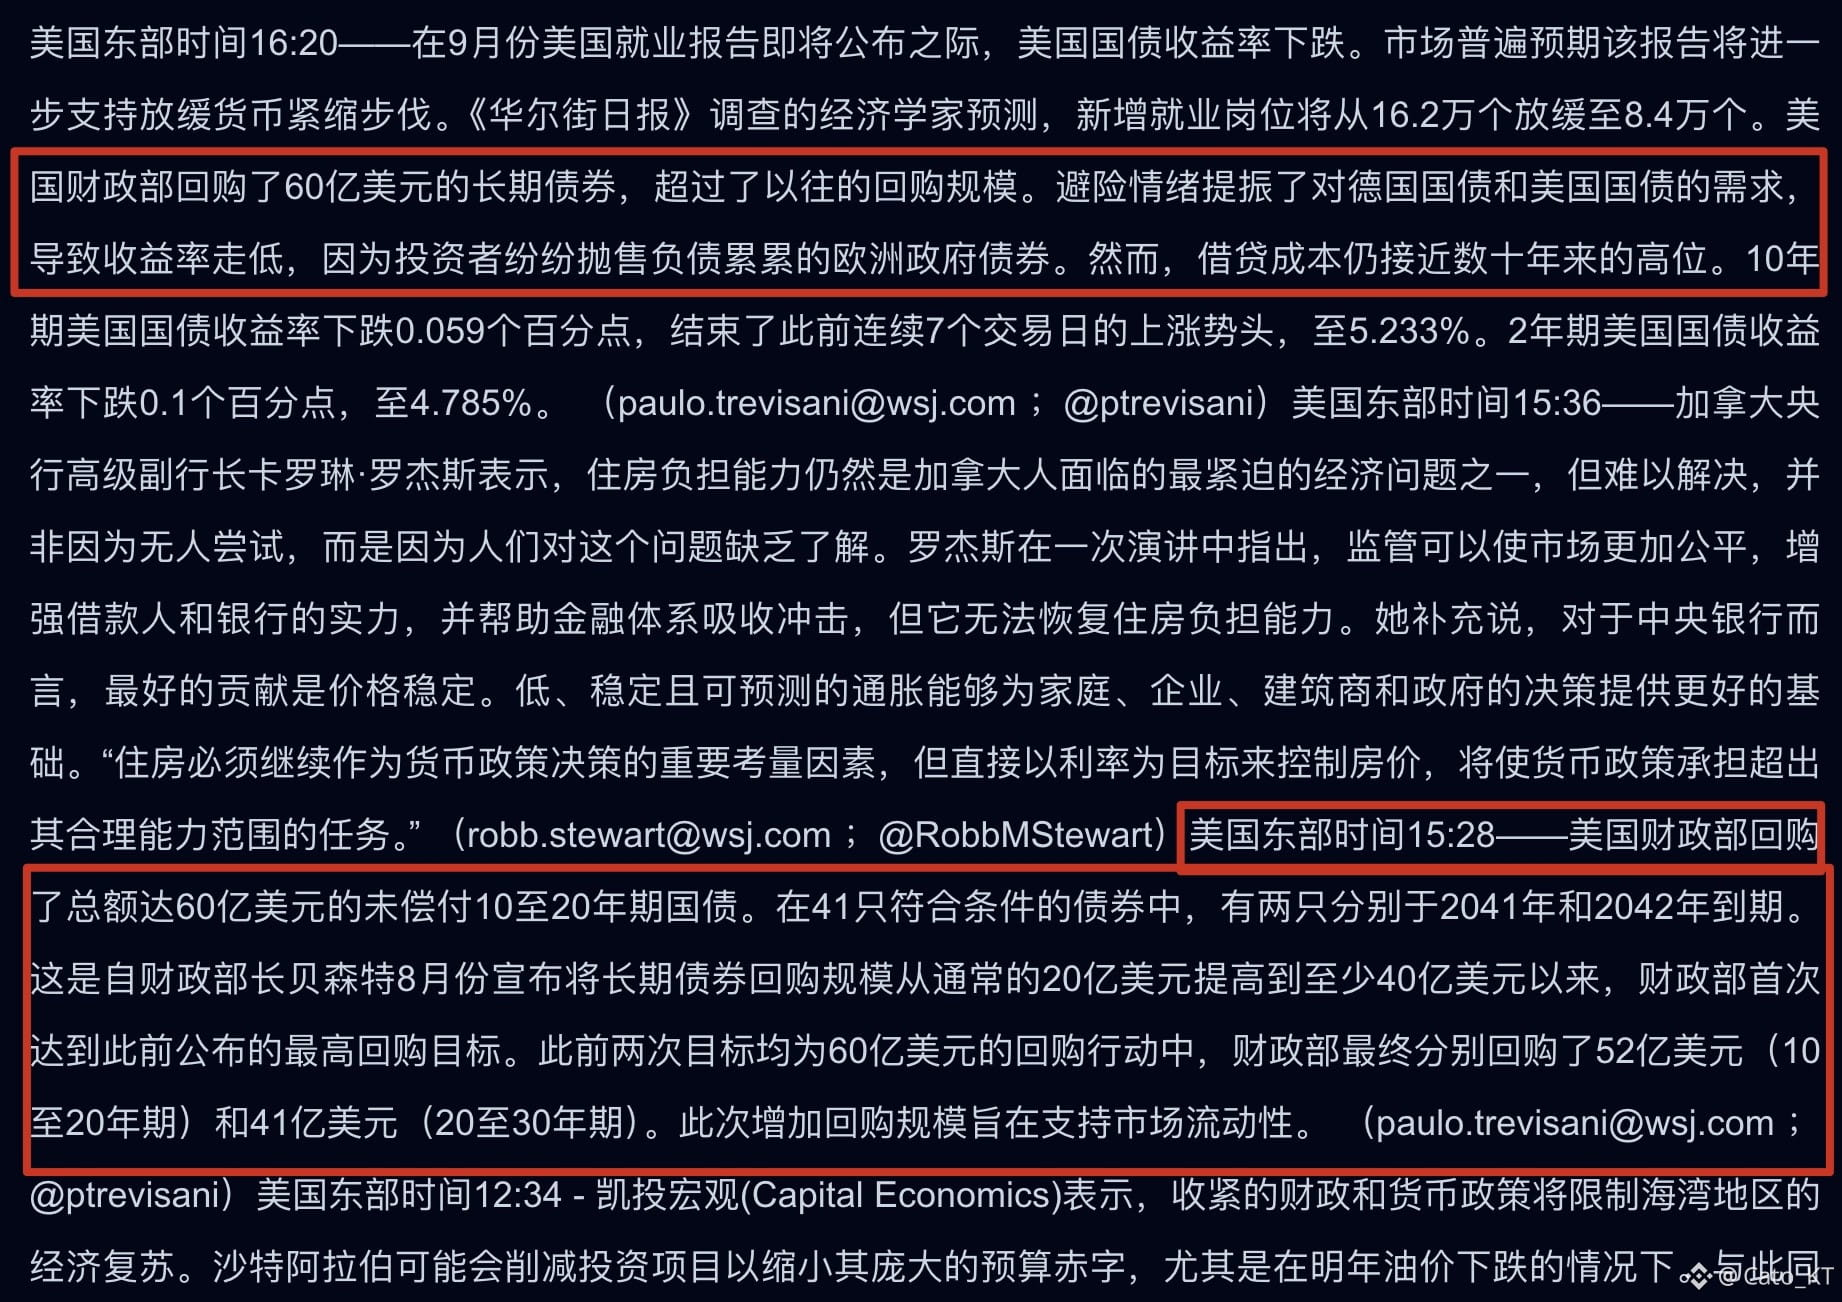
Vamos falar de novo sobre a recompra de títulos de longo prazo pelo Ministério das Finanças. Antes, a intensidade do Ministério das Finanças não foi suficiente: os 6,0 bilhões acordados nunca foram totalmente comprados. Agora, tudo indica que talvez não queiram que o mercado entenda que o Ministério das Finanças está dando suporte aos títulos de longo prazo, estimulando demais a venda.
Como disse Bessent: o aumento da recompra pelo Ministério das Finanças é para fornecer liquidez, não para suprimir o rendimento dos títulos de longo prazo com o objetivo de “dar cobertura” a eles (na prática, a intenção é muito clara). Por isso, as recompras do Ministério das Finanças seguem um ritmo gradual, até que, em 1º de outubro, só então compraram os 6,0 bilhões na íntegra.
Mas ainda assim não elevou muito a confiança do mercado. No dia 1º de outubro, na operação de recompra, o Ministério das Finanças comprou pela primeira vez integralmente a faixa de 6,0 bilhões. Porém, as ordens de venda submetidas pelo mercado dispararam para 46,4 bilhões, ou seja, 7,7 vezes a capacidade de recompra; fica claro que as ordens de venda no mercado de títulos estão mais fortes.
Esta recompra apresenta uma estrutura incomum. Há 41 instituições qualificadas entre os vendedores de títulos de longo prazo, mas o Ministério das Finanças escolheu apenas 2 para recomprar. Embora a recompra tenha atingido 6,0 bilhões, o pagamento efetivo em dinheiro foi de apenas 4,47 bilhões (por causa do cálculo do cupom/juros no resgate pela recompra).
Em outras palavras, com apenas 4,47 bilhões, o Ministério das Finanças eliminou cerca de 6,0 bilhões de dívida, o que mostra que houve seleção de preço na recompra.
Então surge o problema: o vendedor quer vender a um preço mais alto, enquanto o Ministério das Finanças quer eliminar a dívida a um preço mais baixo. No curto prazo, a pressão sobre os rendimentos dos títulos de longo prazo é limitada. Para melhorar o ambiente do lado da dívida via recompra, é necessário mais tempo. Acho que o prazo-limite para a recompra com aumento de quota em 4 de novembro será prorrogado.
Pelo ritmo das recompras do Ministério das Finanças, o objetivo não é pressionar diretamente os rendimentos do mercado de títulos, e sim realizar uma melhoria estável a longo prazo, sem compras desordenadas. É uma forma de controle e ajuste da oferta fiscal. Essa abordagem é benéfica no médio e longo prazo, mas a eficácia no curto prazo é lenta — como na medicina tradicional chinesa: trata a causa, mas em vez de agir rápido. Já para um mercado de risco, é preciso suportar por mais tempo um ambiente de compressão de altos rendimentos durante o período inicial de tratamento! #美国9月非农仅增2.9万人失业率升至4.2%