Opinião pessoal: as autoridades americanas atualmente não querem que a expectativa de aumento de juros afete severamente o mercado de ações e o ambiente de financiamento das empresas de tecnologia. Ao mesmo tempo, também não querem que as expectativas de corte de juros voltem rapidamente, causando superaquecimento da economia (exceto que o Trump goste disso).
Portanto, neste momento ainda é necessário manter uma postura de cautela com otimismo. A névoa que paira sobre os mercados de risco ainda é considerável, e os dois fatores mais diretos e mais letais são os preços da energia e os títulos do Tesouro dos EUA (Treasuries).
O preço do petróleo depende da situação no Oriente Médio, enquanto as Treasuries dependem de vários fatores, como energia, inflação, oferta do governo e a regulação do Tesouro/Ministério da Fazenda. Enquanto essas duas nuvens não forem dissipadas, é preciso manter a cautela com otimismo.
Apenas 2 horas após os dados trabalhistas (Non-Farm Payrolls) desta noite com viés mais “hawkish”/dovish (dados considerados mais dovish), as taxas de juros do segmento longo do mercado de títulos voltaram a subir. Diante desse cenário, os ativos de risco estão otimistas apesar da pressão, claramente reprimidos, então ainda é preciso aguardar.
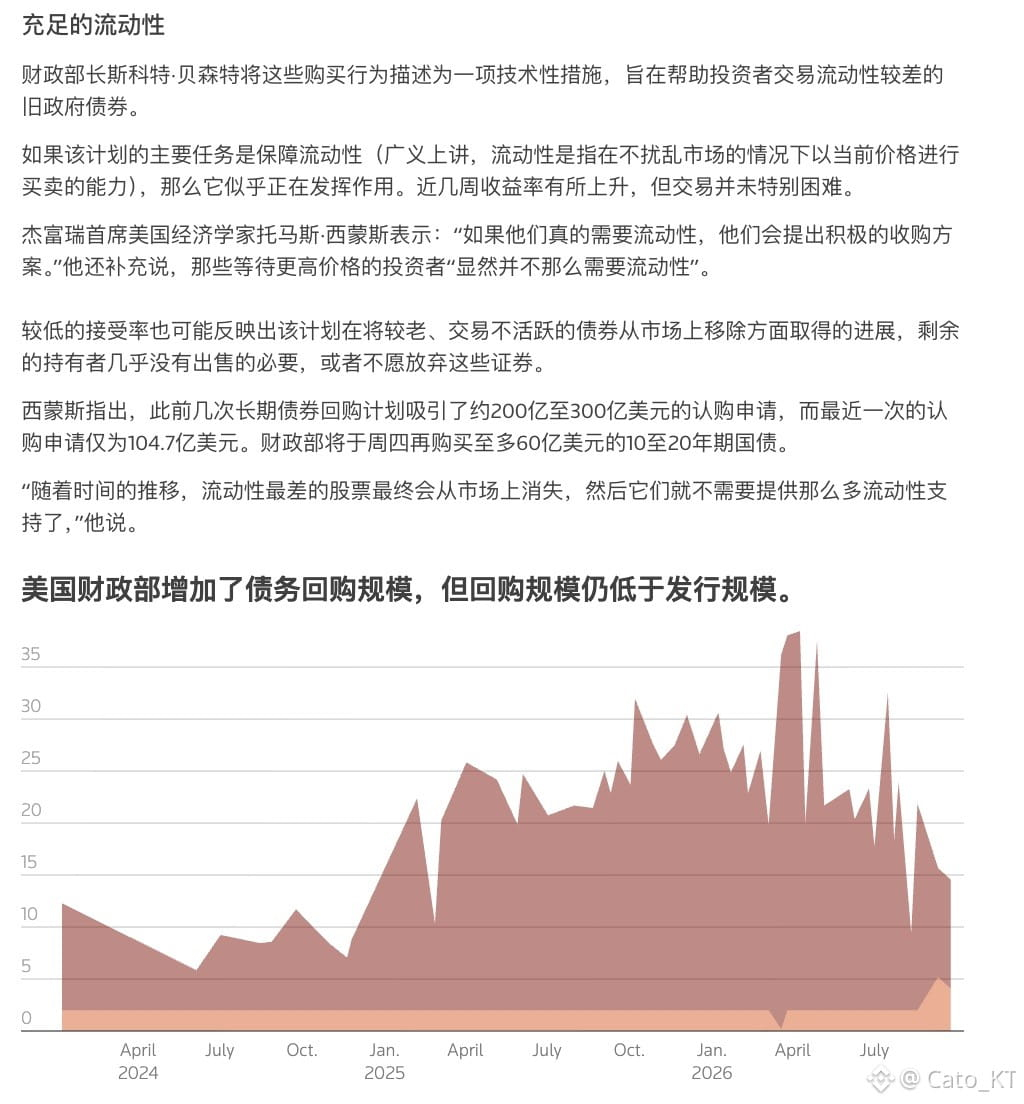
No dia 1º de outubro, a rodada atual do Tesouro/MF elevou o limite de recompra (repo) de títulos longos de 10 a 20 anos em até 6 bilhões, mas o problema veio junto: apesar do aumento do limite de recompra, também surgiram, do mesmo modo, mais ordens de venda de títulos longos. Fica evidente que a recompra do Tesouro, no curto prazo, é um “tratamento de longo prazo” para o mercado de títulos longos, e não uma forma que produza efeito de imediato. Assim, o mercado de risco ainda precisa continuar por um tempo com um ambiente de juros altos!#美国9月非农仅增2.9万人失业率升至4.2%